
Troisième épisode d’une série en sept épisodes sur le poids de la politique dans le succès d’un produit. Les deux premiers ont relevé la trace de l’État, puis l’ont mise à l’épreuve. Restent les champions d’aujourd’hui, ceux qui ne devraient rien à personne.

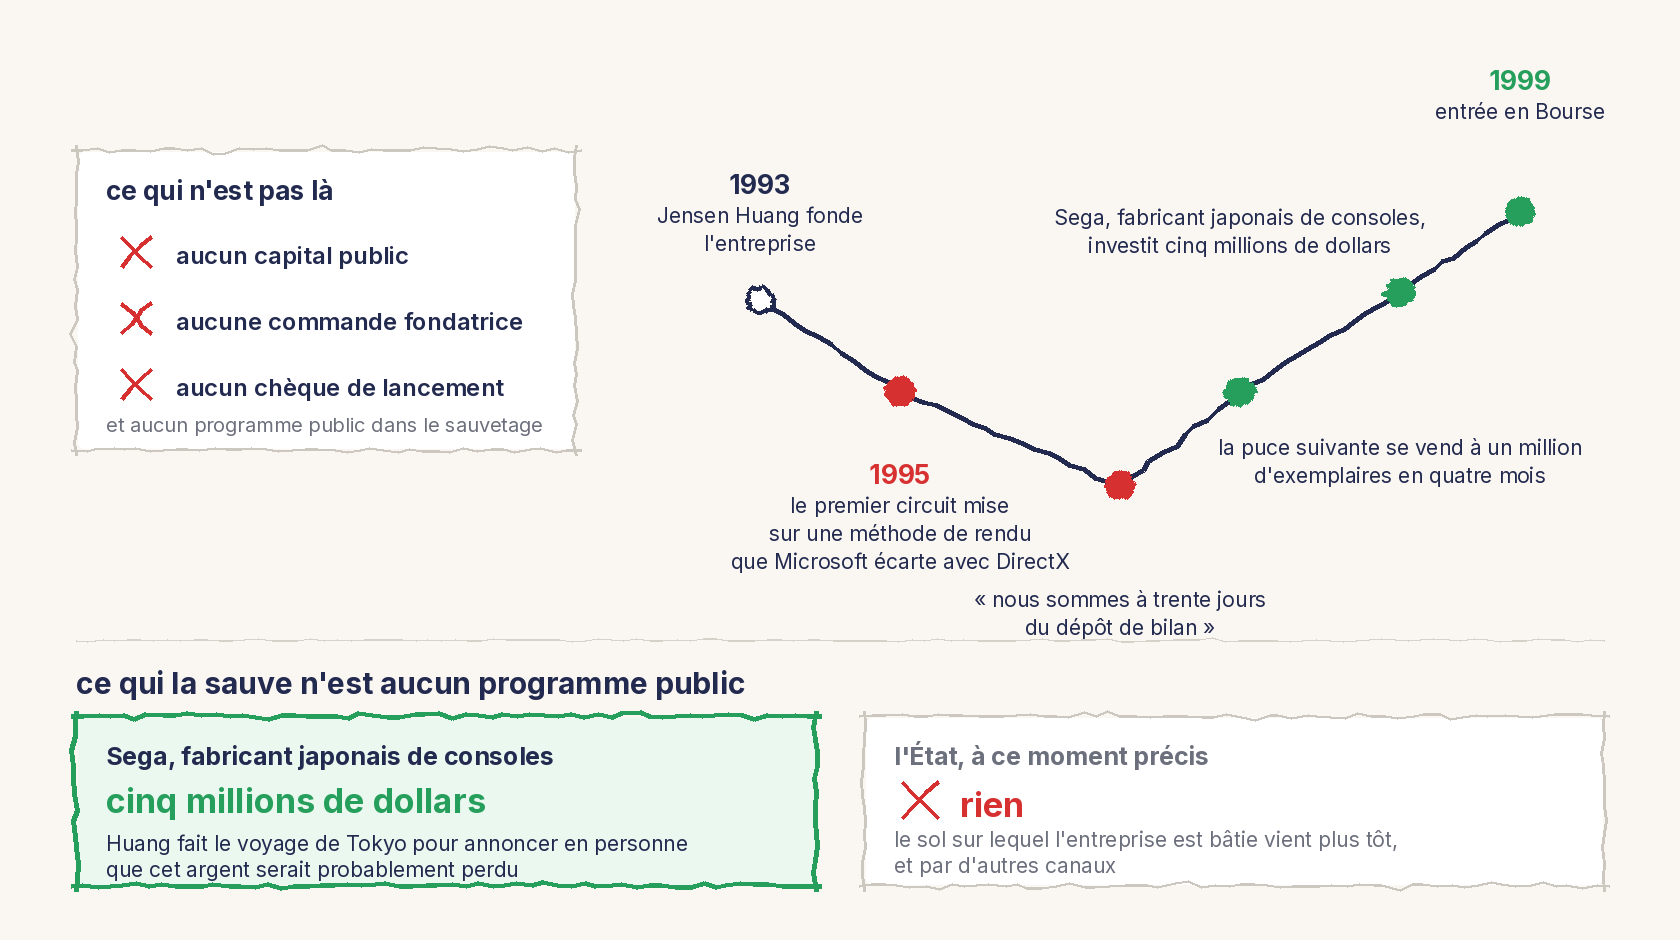
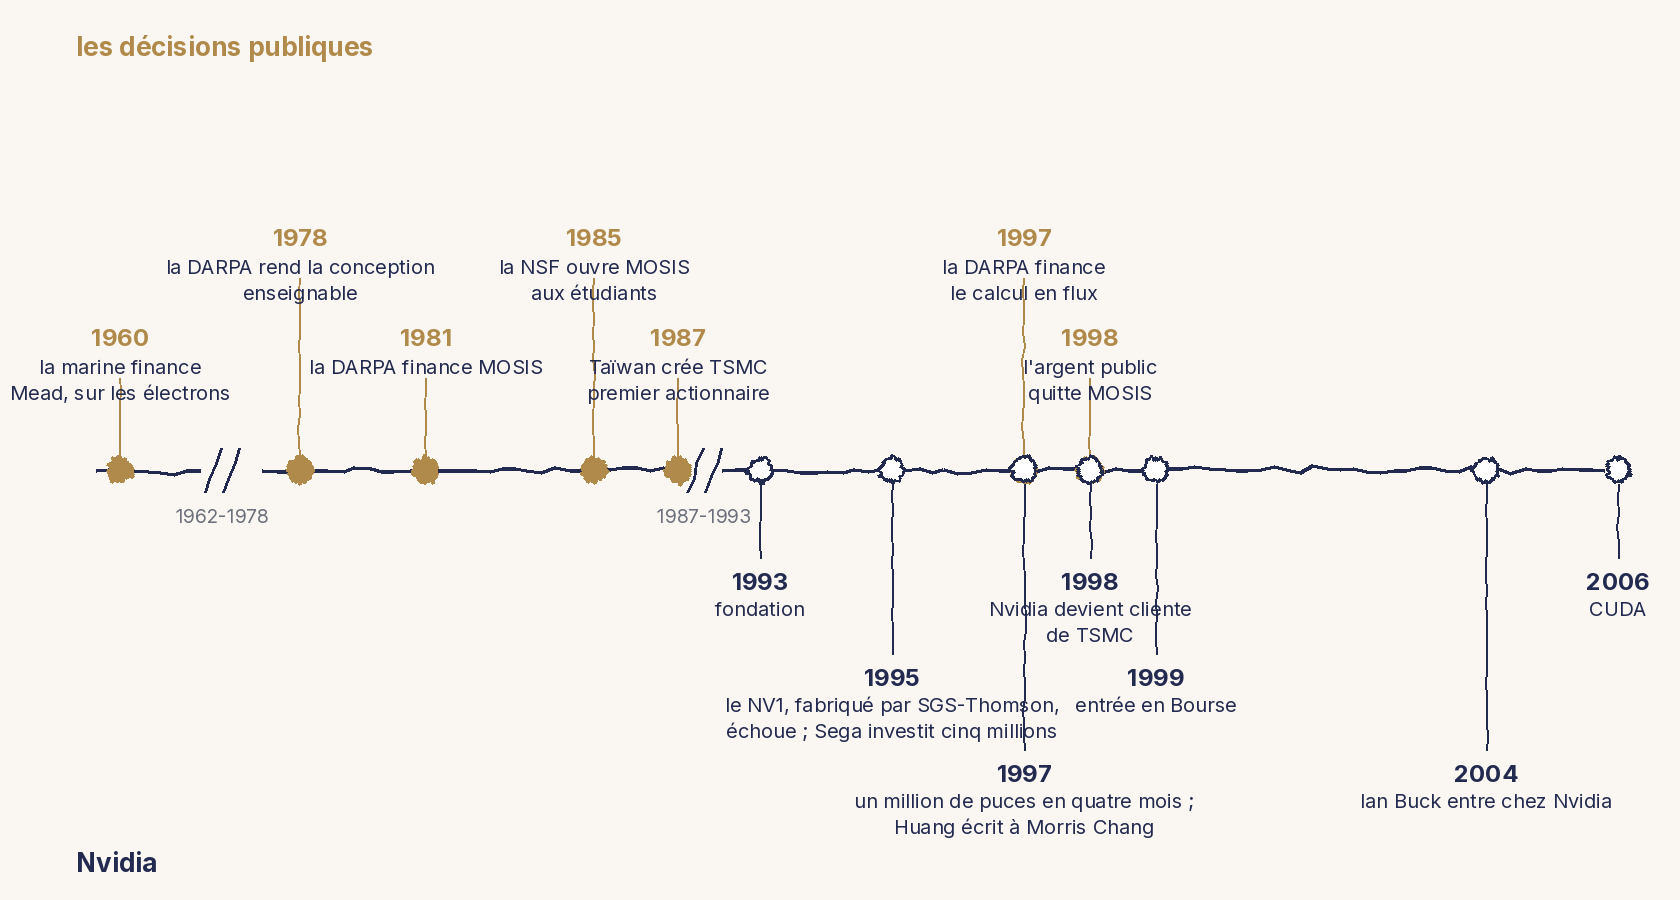
Les champions d’aujourd’hui, ceux qui ont bâti des empires en vingt ans, ne devraient rien à personne… En est-on bien sûr ? Prenons le cas le plus favorable à cette thèse, Nvidia. Aucun capital public, aucune commande fondatrice, aucun chèque de lancement. Jensen Huang fonde l’entreprise en 1993, et elle manque de mourir avant d’avoir cinq ans. Son premier circuit, sorti en 1995, misait sur une méthode de rendu que Microsoft a écartée en imposant la sienne avec DirectX. L’entreprise s’est retrouvée si près de la fermeture qu’elle en a gardé une devise officieuse : nous sommes à trente jours du dépôt de bilan. Ce qui la sauve n’est aucun programme public. C’est Sega, un fabricant japonais de consoles, qui investit cinq millions de dollars, après que Huang eut fait le voyage de Tokyo pour lui annoncer en personne que cet argent serait probablement perdu. La puce suivante se vend à un million d’exemplaires en quatre mois, et Nvidia entre en Bourse en 1999.

Le logiciel, et non la carte graphique
Ce qui rend Nvidia irremplaçable aujourd’hui n’est pourtant pas la carte graphique de 1999, mais le logiciel qui permet de s’en servir pour calculer autre chose que des images. Et celui-là ne naît pas chez Nvidia. Au début des années 2000, à Stanford, un doctorant nommé Ian Buck branche ensemble trente-deux cartes GeForce, celles de Nvidia,, d’abord pour pousser Quake et Doom au-delà de ce que sa machine sait faire, puis pour répondre à une question qui n’a plus rien à voir avec le jeu : ces puces conçues pour peindre des pixels savent-elles calculer autre chose ?
Buck y développe Brook, un langage de programmation qui traite la carte graphique comme un calculateur généraliste, capable de n’importe quel calcul et plus seulement du dessin d’images. Son laboratoire de Stanford vit d’argent privé, celui d’IBM, de Sony, d’ATI et de Nvidia, et d’argent fédéral, celui de la DARPA et du département de l’Énergie. Nvidia recrute Buck en 2004. Avec John Nickolls, chez Nvidia, il transforme Brook en CUDA, le logiciel qui permet de programmer ces cartes pour calculer autre chose que des images, et qui les rendra irremplaçables vingt ans plus tard.
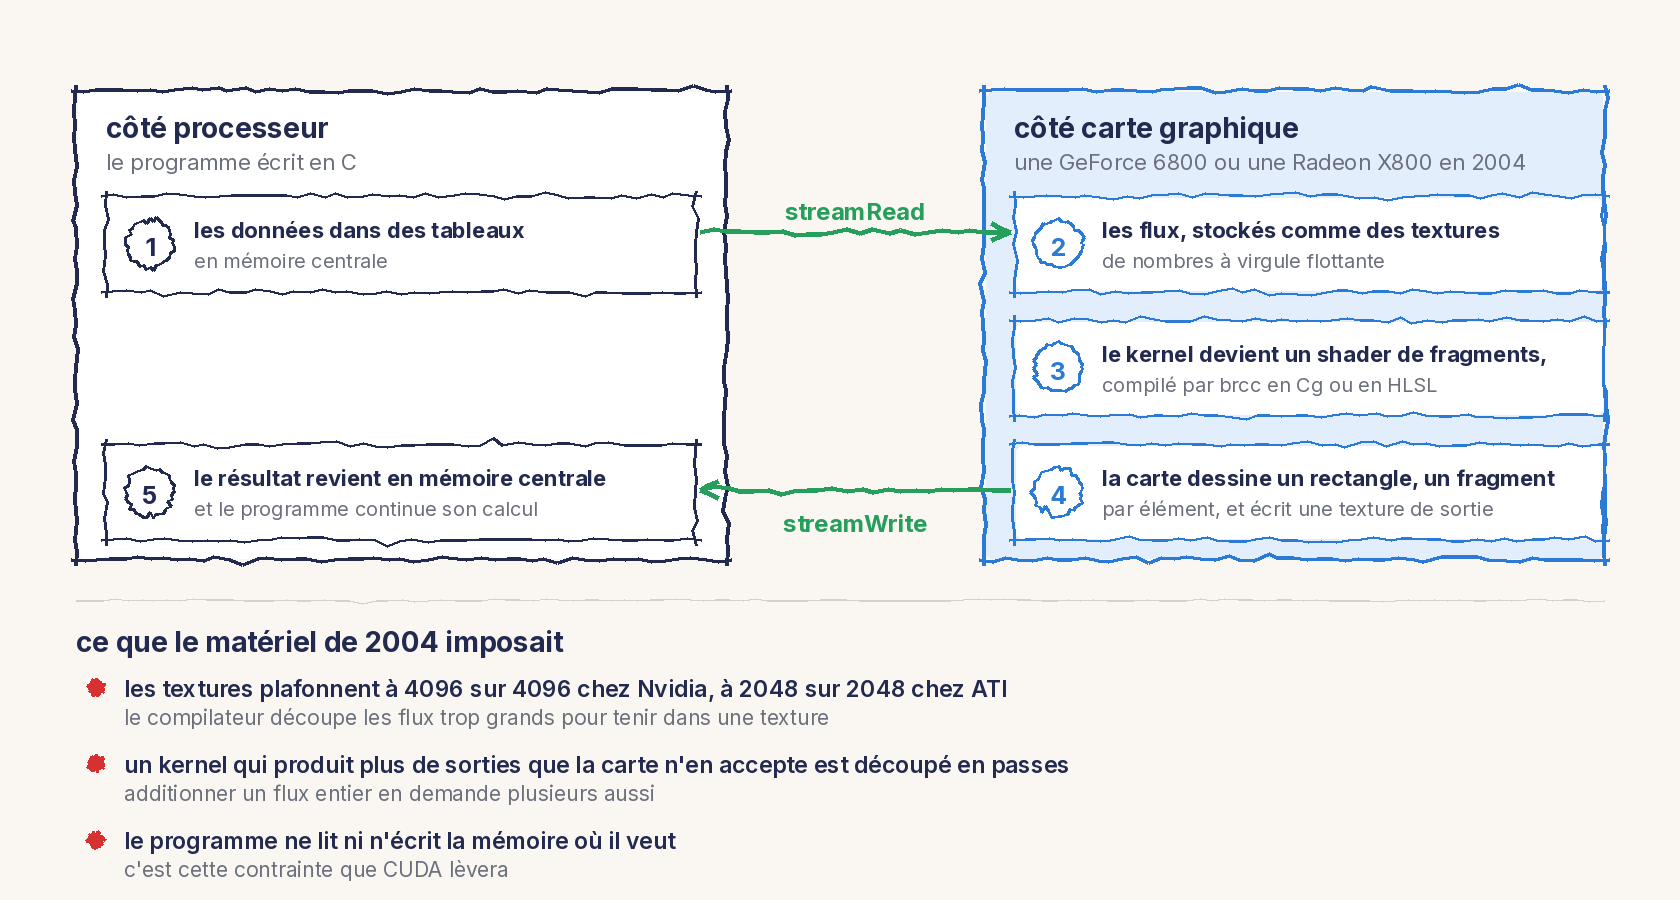
Pour les geeks comme moi : Concrètement, Brook traite la mémoire de la carte comme un entrepôt de données et non comme une image. Les flux y sont rangés sous forme de textures de nombres à virgule flottante, le kernel est compilé en shader de fragments, ce petit programme que la carte exécute d’ordinaire pour calculer la couleur d’un pixel, et le calcul se déclenche en dessinant un rectangle : un fragment par élément du flux. Deux ordres seulement font circuler les données, streamRead pour les monter sur la carte et streamWrite pour redescendre le résultat en mémoire centrale, où le programme reprend la main. Le matériel imposait ses limites : une texture plafonne à 4096 sur 4096 points chez Nvidia et à 2048 sur 2048 chez ATI, un kernel qui produit trop de sorties est découpé en plusieurs passes, et le programme ne lit ni n’écrit la mémoire où il veut. C’est cette dernière contrainte que CUDA lèvera, en donnant au programmeur un vaste ensemble de fils d’exécution et un accès libre à la mémoire. Brook, lui, n’était pas propre à Nvidia : le papier de 2004 mesure ses performances sur une GeForce 6800 encore en préversion et sur une Radeon X800 d’ATI.

La chaîne projetée devant le National Science Board
Bill Dally est allé raconter cette histoire au National Science Board le 23 juillet 2025. Le directeur scientifique de Nvidia y a projeté une frise dont le titre annonce la coopération entre le gouvernement, l’université et l’industrie dans l’histoire de Nvidia, et qui part d’une machine parallèle financée par la DARPA en 1983, passe par le calcul en flux de 1997 et par Brook, et arrive à CUDA en 2006. La chaîne qu’il dessine n’est pas une file de cases : le financement public mène à la recherche universitaire, qui produit deux choses à la fois, des gens formés et de la technologie, et ces deux branches se rejoignent sur deux résultats, de grandes entreprises et le leadership technologique du pays. Sa dernière planche le résume en une ligne : la recherche universitaire financée par l’État fédéral plante les graines du succès industriel et de ce leadership.

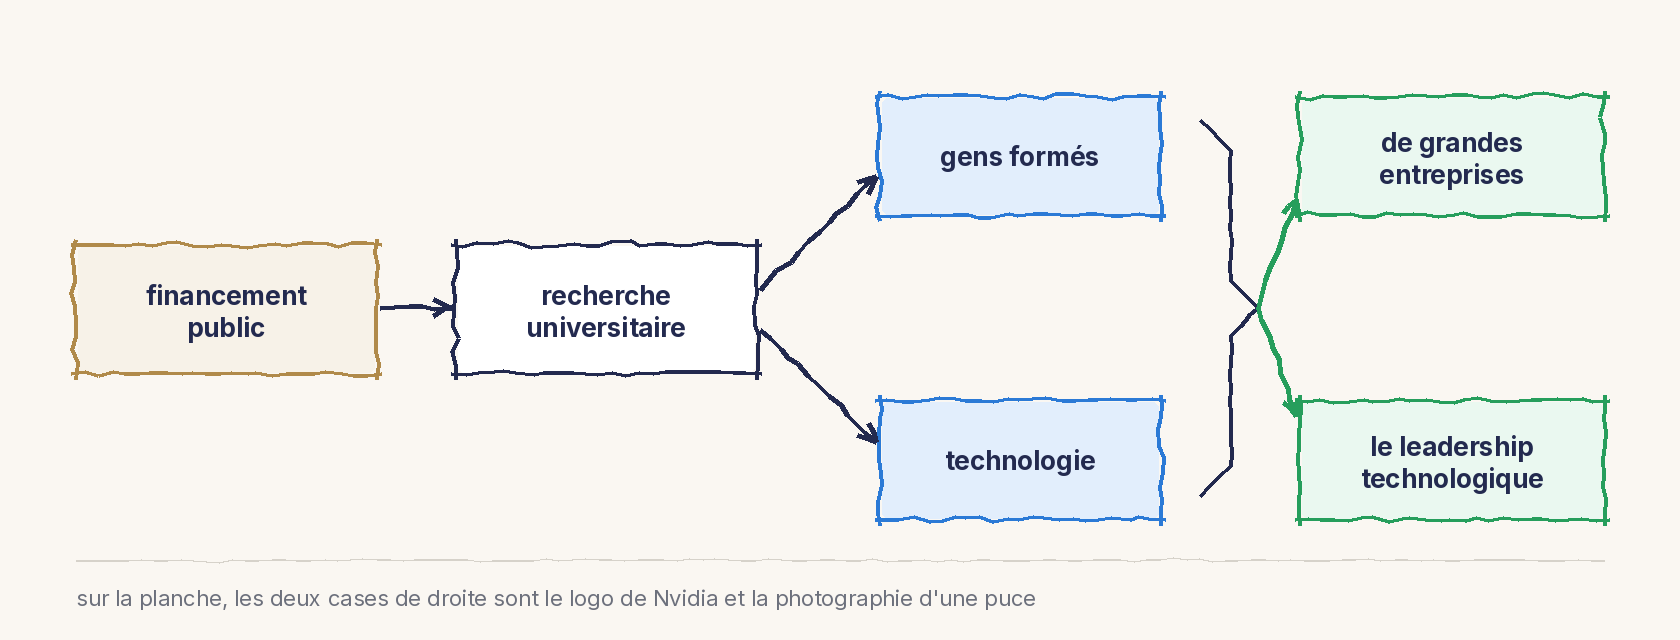
Cette chaîne aboutit chez Nvidia en 2004, cinq ans après l’entrée en Bourse. L’État n’a donc rien redressé : il a fourni un matériau à une entreprise qui allait déjà bien.
L’entreprise ne doit donc rien à personne, sauf le sol sur lequel elle est bâtie, et c’est là que c’est intéressant car on l’oublirait vite ! En effet, Nvidia ne possède pas d’usine. Elle dessine des puces et les fait fabriquer ailleurs, et ce métier-là n’existait pas avant que des États ne le fabriquent.
Carver Mead, et le refus de l’industrie américaine
Carver Mead enseigne au California Institute of Technology. Il travaille sur le passage des électrons à travers de très fines barrières, la physique de base des composants, et c’est ce travail que la marine américaine finance. Un jour de 1960, Arnold Shostak, de l’Office of Naval Research, entre dans son bureau, lui demande ce qu’il fait, et lui propose une subvention. Quatre pages de proposition plus tard, il reçoit 30 000 dollars, de quoi équiper un laboratoire, embaucher un technicien et payer un doctorant.
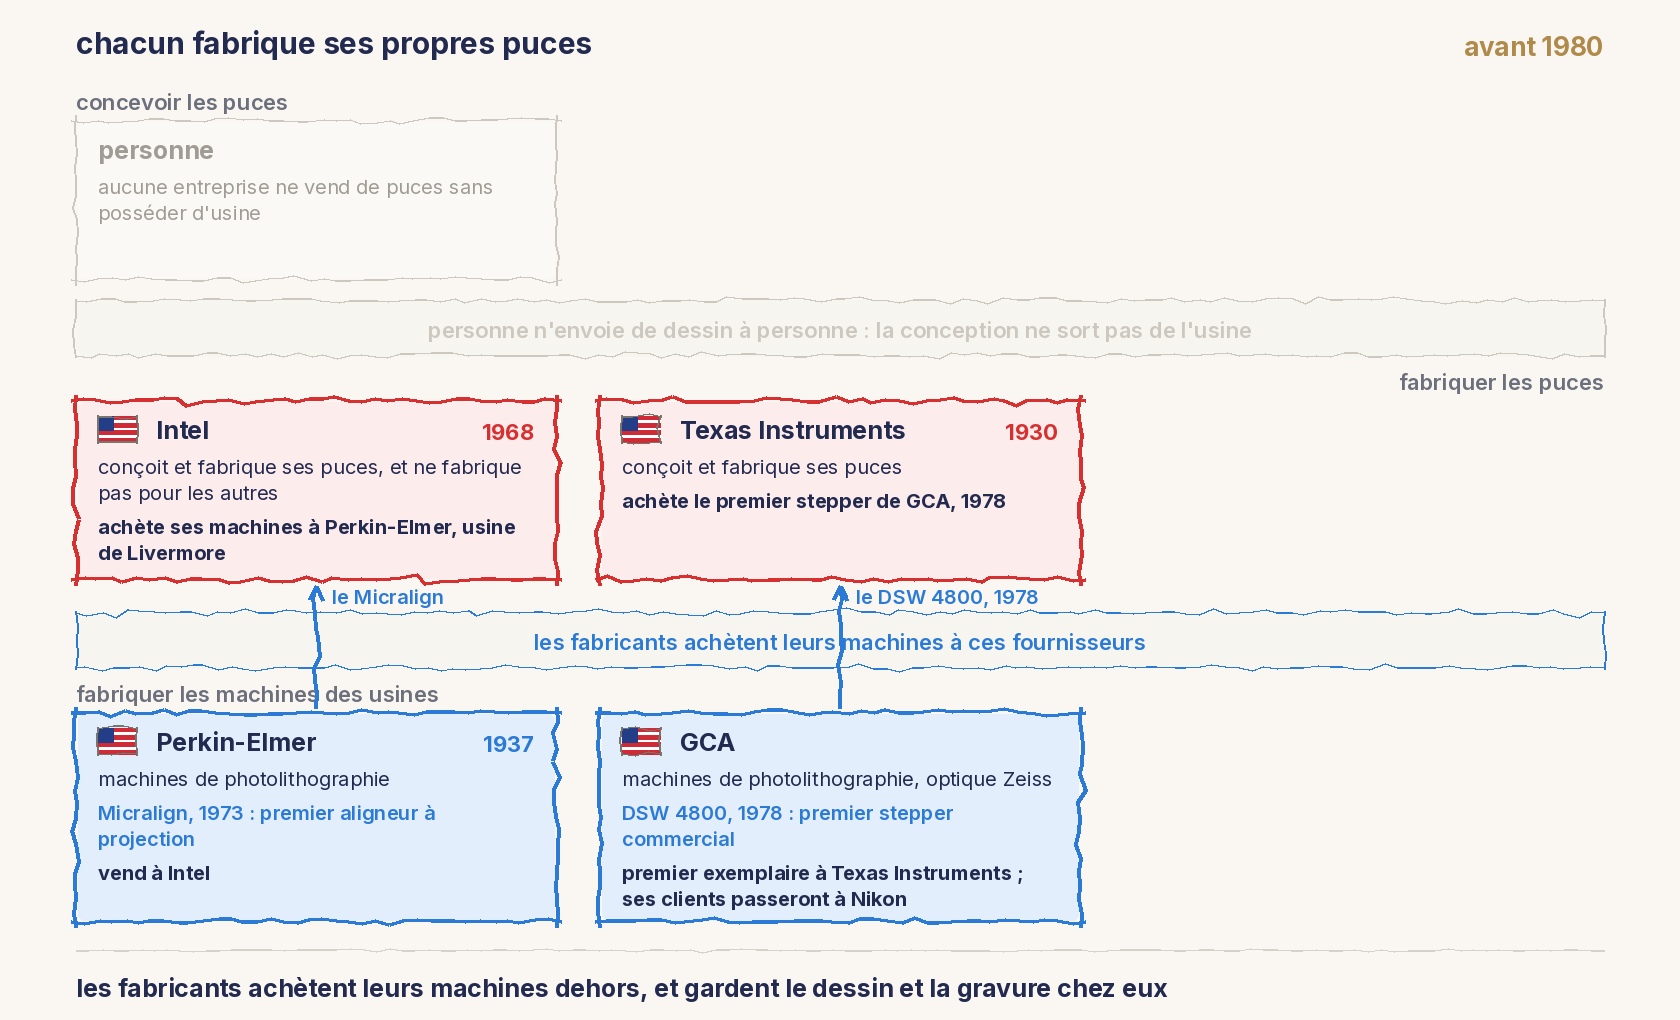
Il enseigne aussi. Au début des années 1970, il ouvre à Caltech des cours de conception de circuits, et il voit des étudiants réussir des projets avec les seules bases du métier. Au milieu de la décennie, avec Lynn Conway, au centre de recherche de Xerox à Palo Alto, il cherche des méthodes simplifiées. Conway invente des règles de dessin qui se transposent d’une génération de puces à la suivante, et le résultat sépare deux métiers jusque-là confondus : le concepteur n’a plus besoin de connaître le procédé de fabrication, il lui suffit de respecter quelques règles. Reste alors à savoir qui gravera ces dessins. C’est ainsi que Mead réclame au milieu des années 1970, des usines qui accepteraient de fabriquer les plans des autres au lieu de tout garder sous leur toit, ce qu’il appelle des fonderies de silicium.
Malheureusement, l’industrie américaine n’en a pas voulu. La revue professionnelle qui lui remet son prix en 1981 décrit le rejet par la plupart d’un secteur sceptique. Mead raconte qu’Andy Grove, alors patron d’Intel, l’a même accusé de saper la position d’Intel dans l’industrie.
Ce que Mead demandait, l’industrie le pratiquait pourtant déjà un cran plus loin dans la chaîne. Aucune usine n’a jamais fabriqué ses propres machines : elle les achète à des spécialistes, et le fournisseur change avec les époques. Perkin-Elmer, fondée en 1937, lance en 1973 le Micralign, premier aligneur à projection, qui entre notamment à l’usine Intel de Livermore. GCA vend en 1978 le premier stepper commercial, le DSW 4800, à optique Zeiss, dont le premier exemplaire part chez Texas Instruments. Nikon, fondée en 1917, sort en 1980 le NSR-1010G, d’abord acheté par NEC et Toshiba, puis par IBM, Intel, Texas Instruments et AMD. ASML naît en 1984 d’une coentreprise entre Philips et ASM International et lance la même année son premier système, le stepper PAS 2000, puis en 1991 la plate-forme PAS 5500 qui lui amène ses premiers grands clients, en 2001 le TWINSCAN, et livre en 2010 son premier prototype de machine à ultraviolets extrêmes. Applied Materials, fondée en 1967, introduit en 1987 le Precision 5000, une machine de dépôt en phase vapeur à chambres multiples entrée au Smithsonian en 1993. Acheter dehors une partie de sa production n’avait donc rien d’inédit : les fabricants le faisaient déjà pour leurs machines. Mead proposait d’aller d’un cran plus loin et d’acheter aussi la gravure, et c’est ce cran-là qui a été refusé. Cela vaut aussi dans l’autre sens : puisque les machines s’achètent, un nouveau venu peut ouvrir une usine sans inventer ses outils.


MOSIS, le courtage de silicium financé par la DARPA
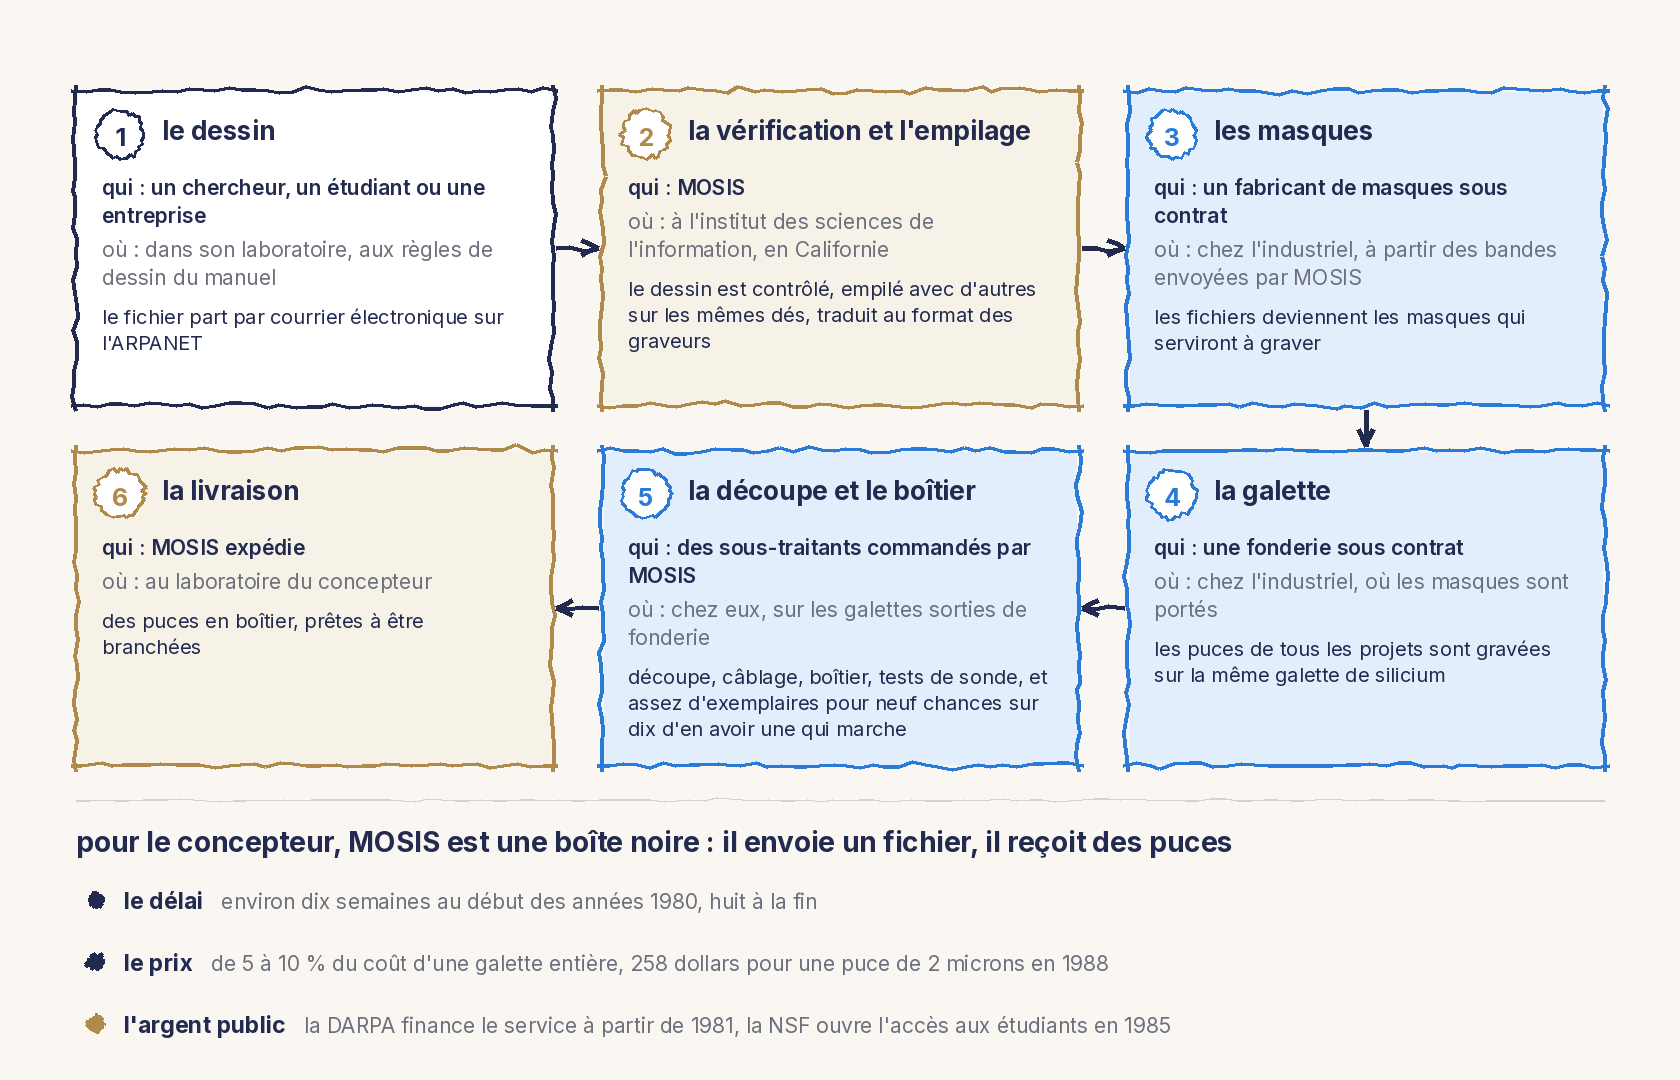
L’industrie ayant refusé, l’argent est venu d’ailleurs. À partir de 1978, la DARPA, l’agence de recherche du département de la Défense américain, finance les travaux universitaires qui font de la conception de circuits une discipline enseignable. Le procédé qui va avec, le prototypage groupé, consiste à graver sur une même galette de silicium les projets de plusieurs équipes, chacune ne payant qu’une part du coût. Il est mis au point par Lynn Conway au centre de recherche de Xerox, pour les cours de Mead, et le laboratoire joue d’abord lui-même le rôle de courtier : au printemps 1980, 250 concepteurs venus de quinze universités et laboratoires y soumettent 171 projets, fabriqués par Hewlett-Packard. Le laboratoire de Xerox n’avait pourtant pas vocation à tenir ce guichet pour tout le pays. Conway pousse donc Robert Kahn, alors à la tête du bureau informatique de la DARPA, à reprendre le service et à le passer à l’échelle. L’agence transfère le rôle de courtier en silicium à l’un de ses prestataires habituels, l’institut des sciences de l’information, rattaché à l’université de Californie du Sud. Le savoir-faire du laboratoire y est transféré, et le service prend en 1981 le nom de MOSIS. Le soutien existait donc, mais il venait d’un laboratoire d’entreprise puis d’agences publiques, pas des fabricants de puces.
Le service fonctionne comme un guichet. Le concepteur envoie son dessin par le réseau, MOSIS le vérifie, l’empile avec d’autres sur les mêmes dés et le traduit au format des graveurs, fait fabriquer les masques puis graver la galette chez des industriels sous contrat, fait découper et mettre en boîtier, et renvoie des puces prêtes à être branchées. Le concepteur ne parle jamais à la fonderie. Il attend huit à dix semaines et paie de 5 à 10 % du prix d’une galette entière, soit 258 dollars pour une puce de deux microns en 1988.

Jennifer Kuan et Joel West en ont retracé la suite dans Research Policy : MOSIS pose l’interface normalisée entre conception et fabrication dont les entreprises sans usine (fabless) se serviront pendant quarante ans. À partir de 1985, la National Science Foundation en ouvre l’accès aux étudiants de tout établissement américain accrédité, et plus de cinquante mille d’entre eux passent par les cours de conception adossés au service entre 1990 et 2000, avant d’aller travailler dans ces entreprises ou les fonder. Dès 1994, les clients commerciaux représentent la majorité des dessins fabriqués. L’argent public se retire alors, et en 1998 MOSIS ne reçoit plus un dollar de l’État.
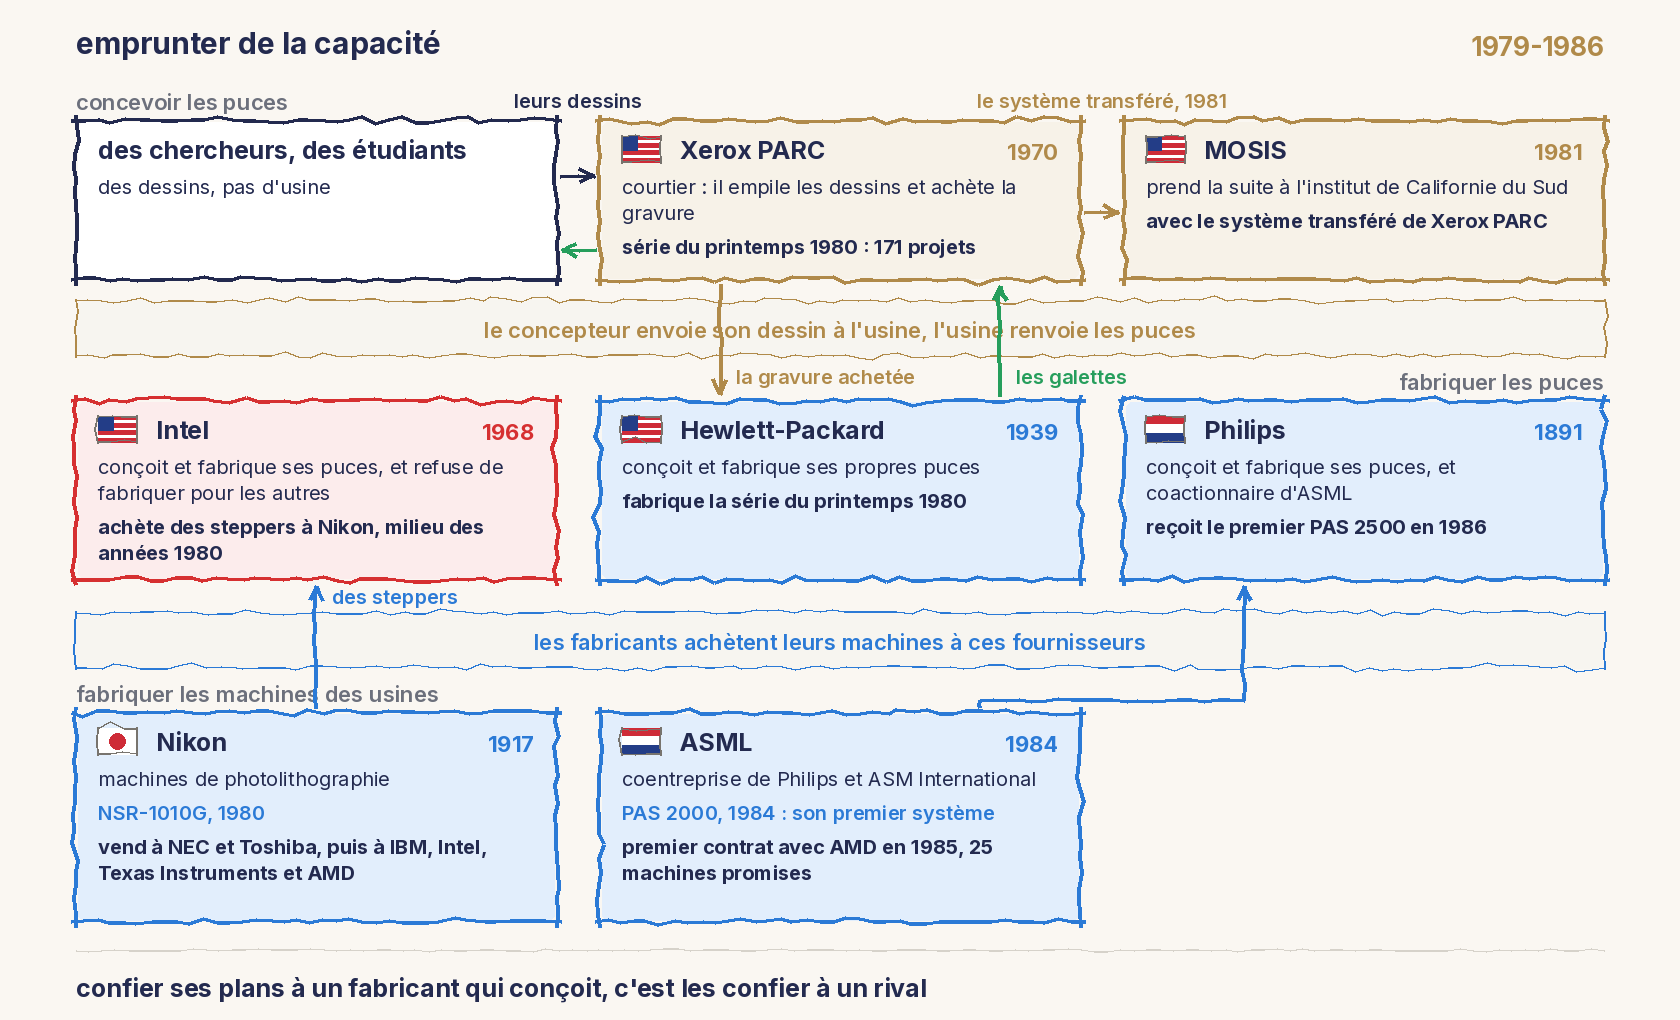
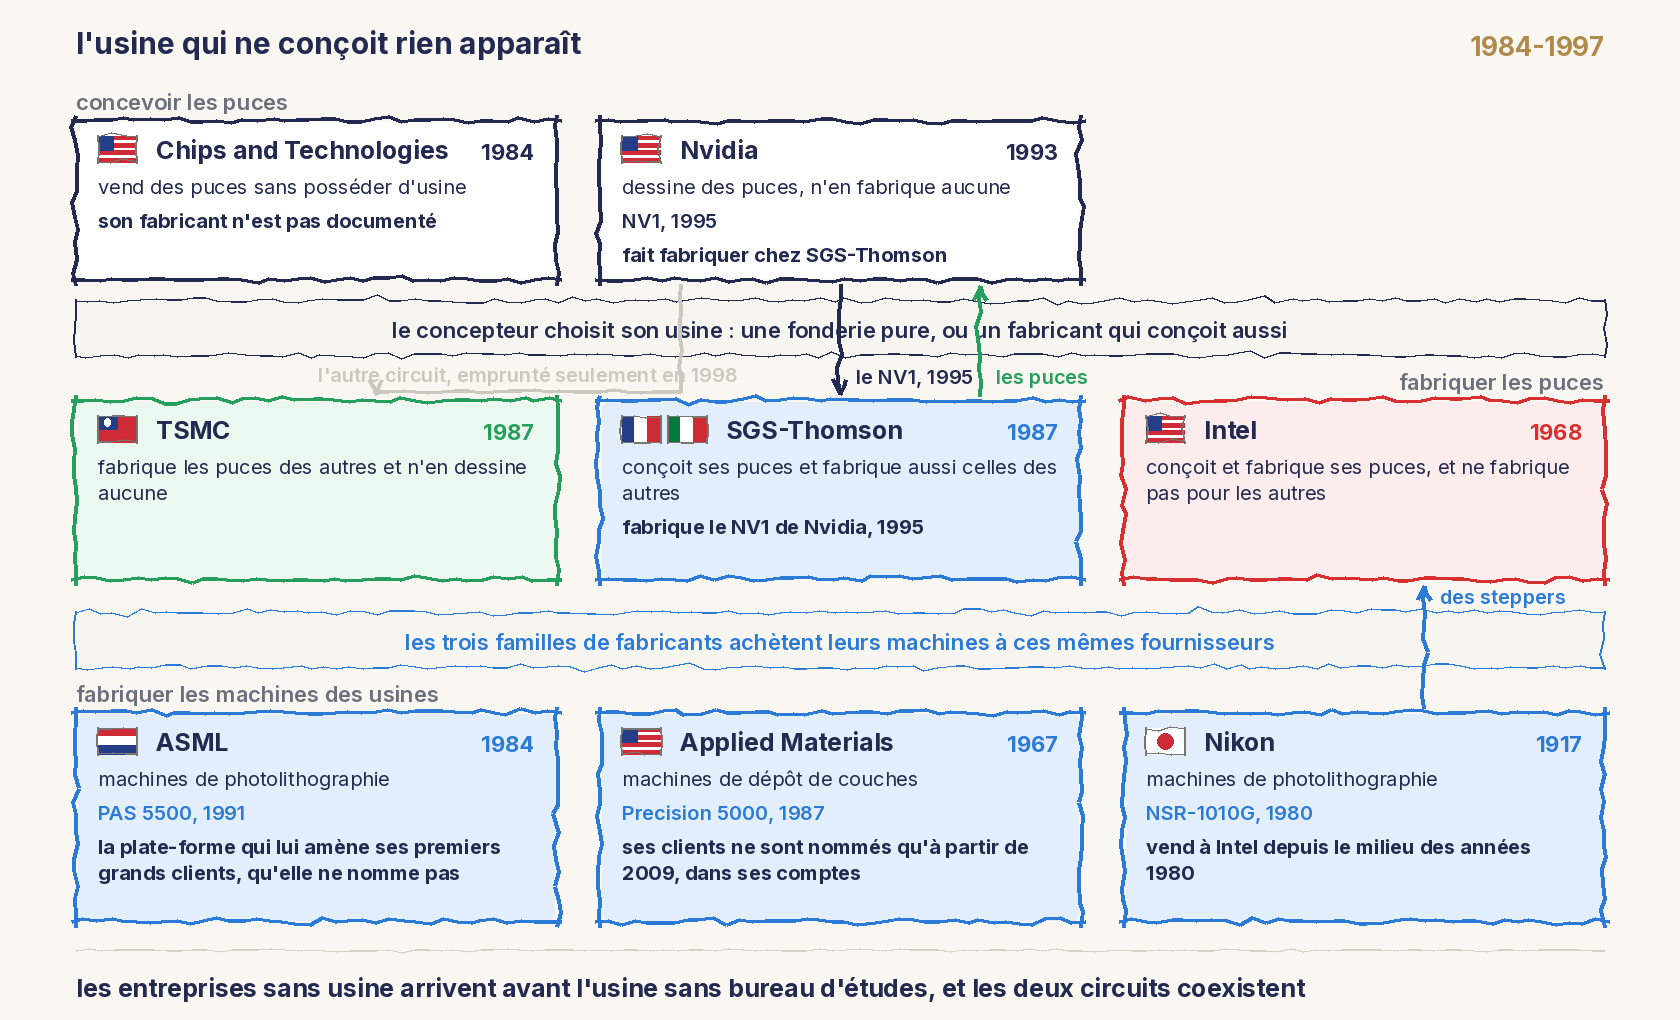
Mais MOSIS n’a jamais été qu’un intermédiaire : il achetait du temps de gravure à des usines existantes, il n’en construisait aucune. Restait à savoir qui bâtirait des usines qui ne dessineraient rien. C’est un État qui a pris ce pari. Mead est allé exposer sa vision d’une industrie coupée en deux à l’Institut de recherche technologique industrielle de Taïwan, lors d’une réunion organisée par l’une de ses étudiantes. TSMC est fondée quelques années plus tard, en 1987, comme coentreprise entre le gouvernement taïwanais, premier actionnaire, et Philips. Taïwan avait l’argent et la volonté, pas le savoir-faire. Philips fabriquait des circuits intégrés depuis des décennies, et c’est cela qu’il apporte, avec environ 58 millions de dollars. L’accord de coopération technologique signé fin 1986 est précis : le groupe transfère ses procédés de fabrication, et il s’engage sur un résultat, la compatibilité, c’est-à-dire qu’une puce sortie de ses usines doit pouvoir sortir de celles de TSMC avec les mêmes règles de dessin, les mêmes caractéristiques électriques, un rendement et un coût comparables. Il forme les ingénieurs et les techniciens taïwanais dans ses propres usines, détache un expert à demeure à Hsinchu, et conseille jusqu’au plan des ateliers. Il ouvre enfin son portefeuille de brevets : licences sur ses propres titres, engagement de ne pas attaquer, et efforts pour étendre à TSMC les accords croisés qu’il a passés avec des tiers, ce qui protège la jeune usine des procès en contrefaçon. En échange, TSMC lui verse un pourcentage de ses ventes. Morris Chang, l’ingénieur que Taïwan est allé chercher pour bâtir cette industrie, avait d’abord frappé chez Intel et chez Texas Instruments, qui ont refusé. Il installe à TSMC ce qu’on appelle une fonderie : une usine qui fabrique les puces dessinées par d’autres et n’en dessine aucune elle-même. Un fabricant qui conçoit aussi ses propres puces est un rival pour celui qui lui confie ses plans. Celui-ci ne conçoit rien, on peut donc lui remettre les siens sans crainte, et il n’est plus nécessaire de posséder une usine pour vendre un circuit.
Les entreprises sans usine n’ont d’ailleurs pas attendu la fonderie. Chips and Technologies, fondée à Milpitas en décembre 1984, vendait déjà des puces sans en posséder une.
TSMC, les licences, et la configuration qui tient depuis
Nvidia, elle, commence par l’ancien circuit. De 1995 à 1997, ses puces sont fabriquées par l’européen SGS-Thomson, qui est tout sauf un simple sous-traitant : il assemble et teste aussi les produits, et il détient une licence mondiale pour vendre le RIVA 128 sous son propre nom et pour reprendre la technologie dans ses propres produits. Nvidia touche des redevances sur ces ventes, 6 à 7 % de son chiffre d’affaires, et écrit noir sur blanc dans son prospectus d’introduction en Bourse que rien n’empêche ce partenaire de sortir un produit concurrent, mieux doté et moins cher. C’est exactement la situation que décrivait Mead : le fabricant est aussi un rival.
Deux raisons poussent au changement. D’abord la qualité : en décembre 1997, les rendements obtenus chez SGS-Thomson s’effondrent, c’est-à-dire que trop de puces sortent inutilisables. Ensuite la finesse de gravure : la puce suivante doit passer à 0,25 micron, et la stratégie de Nvidia est d’utiliser le procédé le plus avancé disponible chez une fonderie commerciale.
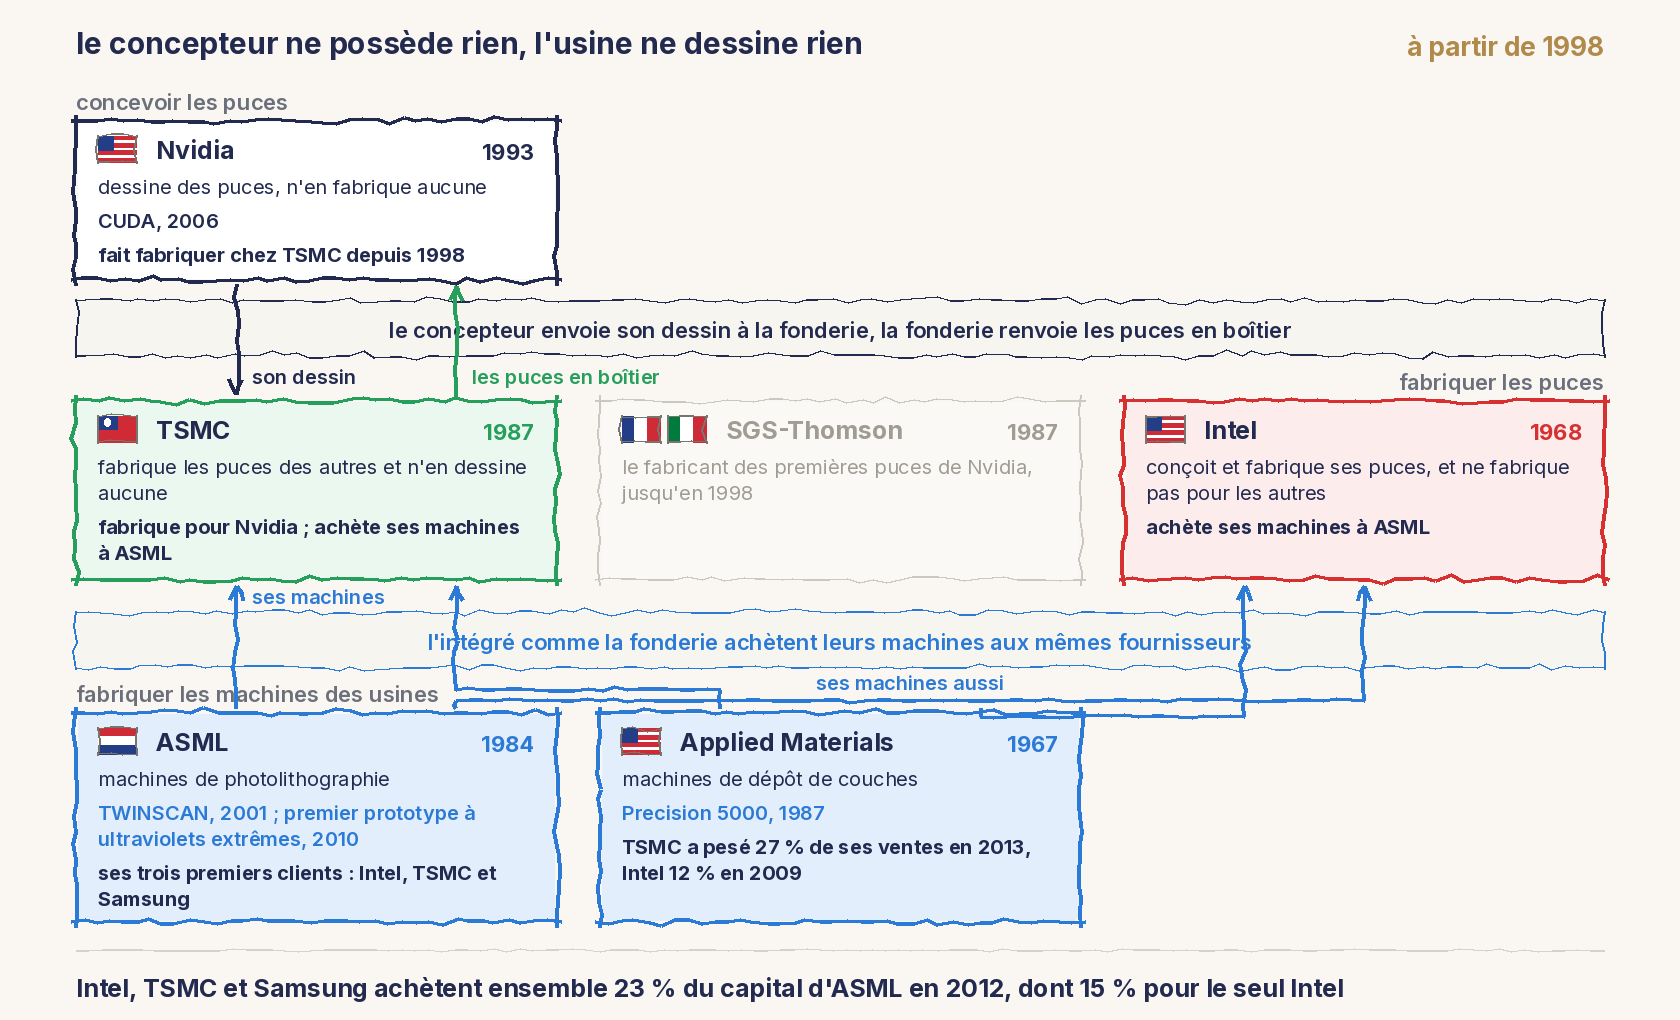
Reste à se faire ouvrir la porte. Nvidia est alors une entreprise d’une soixantaine de personnes, presque à court d’argent, donc un client minuscule, et le bureau californien de TSMC ne répond pas à ses sollicitations. Jensen Huang écrit à Morris Chang, par la poste. Chang l’appelle, et les deux entreprises signent en 1998. La première puce de Nvidia sortie des usines de TSMC est le RIVA TNT, la même année, et depuis, l’entreprise n’a plus quitté les cinq premiers clients de la fonderie.
Ce déménagement ne fait pas sortir Nvidia de l’orbite publique, il la déplace. SGS-Thomson est né en 1987 de la fusion, décidée par Paris et Rome, de deux entreprises publiques, l’italienne SGS Microelettronica et la française Thomson Semiconducteurs ; son entrée en Bourse de décembre 1994 n’a porté que sur une part minoritaire, et les deux États en restaient les principaux actionnaires. TSMC, elle, a pour premier actionnaire l’État taïwanais et pour deuxième Philips, qui conservera sa part jusqu’aux années 2000. Le concepteur américain quitte donc une usine née d’une décision publique européenne pour une usine née d’une décision publique asiatique.
Le changement a un prix quand même, et il tient à une particularité du métier. Une puce met en œuvre des centaines de procédés et de dispositifs brevetés par d’autres, si bien que la fabriquer expose à des poursuites. Les fabricants établis s’en protègent par des licences croisées : chacun autorise les autres à utiliser ses brevets, en échange de la réciproque. SGS-Thomson, né de deux entreprises déjà anciennes, en détenait un jeu complet. Ces licences permettaient, dans certains cas, de fabriquer ses puces sans porter atteinte aux brevets de tiers. Le fabricant servait de paratonnerre.
Une jeune fonderie n’a pas ce jeu de licences, et c’est exactement ce que TSMC était allé chercher chez Philips en 1986 : l’extension à son profit des accords croisés du groupe, et l’aide de ses juristes contre les poursuites en contrefaçon visant son activité de fonderie. Mais ces licences protègent la fonderie, pas ceux qui lui confient leurs dessins. En quittant SGS-Thomson, Nvidia sort donc du parapluie et prévient ses futurs actionnaires, noir sur blanc, que le risque d’être attaquée pour contrefaçon augmente. L’année 1998 lui donne raison : Silicon Graphics, S3 et 3Dfx la poursuivent tour à tour. Le passage à la fonderie n’a pas seulement changé d’usine, il a déplacé un risque juridique du fabricant vers le concepteur.
La configuration est alors en place, et un dernier étage la tient : celui des machines, laissé plus haut avec Perkin-Elmer, Nikon et ASML. Ces fournisseurs-là ne sont attachés à aucune famille de fabricants, et c’est ce qui permet aux trois de coexister. Les trois premiers clients d’ASML sont Intel, qui conçoit et fabrique pour lui seul, TSMC, qui ne fabrique que pour les autres, et Samsung : en 2012, les trois ont acheté ensemble 23 % de son capital, dont 15 % pour le seul Intel.
Nvidia est fondée six ans après TSMC, douze ans après MOSIS. Ni la méthode de conception ni l’usine ne seraient là sans deux décisions publiques. Derrière ce leader-là il y a deux États.
2025, quand la licence d’exportation devient le risque
Sur son exercice clos en janvier 2025, Nvidia vend pour environ 17 milliards de dollars en Chine, soit 13 % de son chiffre d’affaires. Puis deux gouvernements prennent la main sur ce marché, chacun à son tour.
Washington commence. Le 9 avril 2025, l’administration américaine exige une licence pour exporter la puce que Nvidia avait conçue spécialement pour la Chine : quatre milliards et demi de dollars perdus dans la journée. En août 2025, elle rend les licences, mais contre 15 % des revenus réalisés en Chine, versés au gouvernement américain. Le 8 décembre, elle autorise une puce plus puissante, contre 25 % cette fois.
Pékin réplique. Le 14 janvier 2026, les douanes chinoises bloquent à l’entrée les processeurs que Washington vient d’autoriser, pendant que le pouvoir chinois dissuade ses propres entreprises d’en acheter. Il faut attendre la mi-mars pour que la Chine en autorise la vente, et seulement à des clients choisis.
La grille passée sur Nvidia
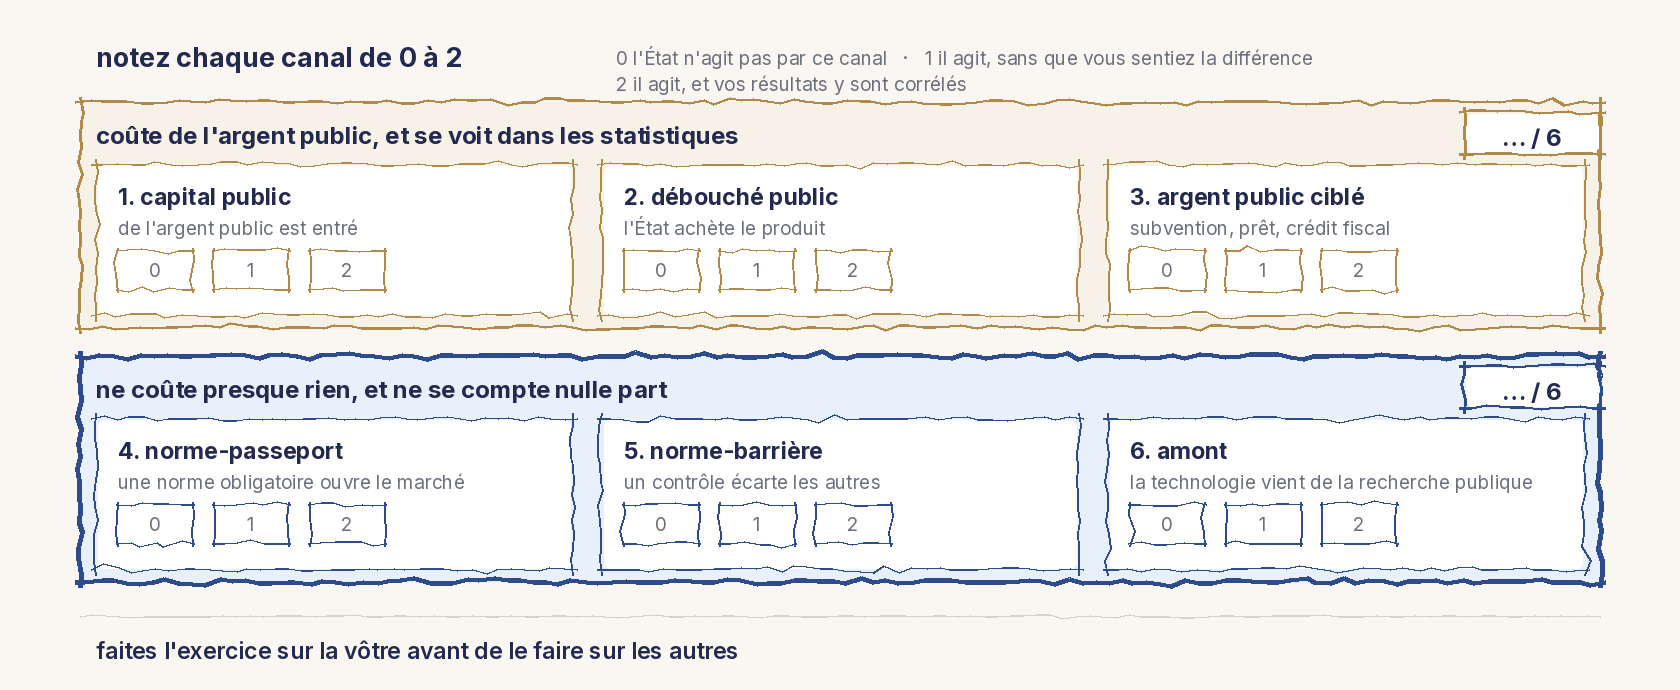
Revenons en à notre grille de notation ! Quand on observe tout cela, demander si telle entreprise a été aidée ne mène nulle part, parce que la réponse est presque toujours oui dès qu’on regarde assez de canaux. Pour chaque canal, je me suis posé la question : si l’État n’agissait pas par ce canal, qu’est-ce que ça changerait pour l’entreprise ? S’il n’agit pas de base, alors la question ne se pose pas et je mets une note de zéro. En revanche, s’il agit, mais que l’entreprise n’en ressent aucune différence par rapport à une non action de l’état, j’attribue un point. S’il agit et qu’il y a une correlation entre les résultats de l’entreprise et l’action de l’Etat, alors jackpot : deux points ! Donc cela fait six canaux, douze points au plus.
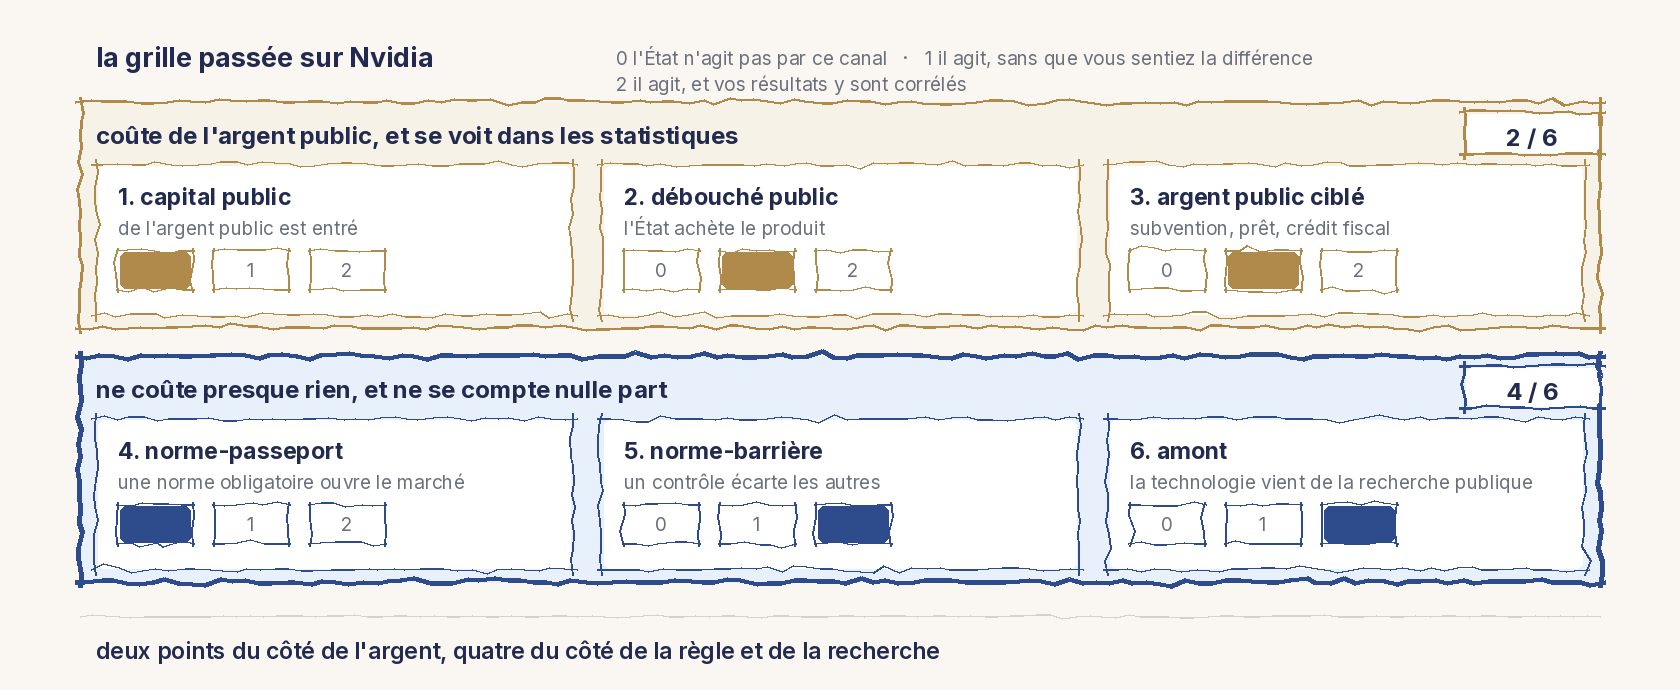
Faisons l’exercice devant vous, sur Nvidia, puisque c’est le cas le plus difficile. Capital public : zéro, aucun euro public n’est jamais entré à son capital. Débouché public : un, l’État lui achète des cartes, jamais assez pour lui permettre de survivre. Argent public ciblé : un, elle bénéficie des dispositifs fiscaux généraux de recherche, dont profitent aussi ses concurrents. Norme-passeport : zéro, aucune spécification obligatoire ne conditionne ses ventes. Norme-barrière : deux, des contrôles à l’exportation décident aujourd’hui de qui a le droit de lui acheter quoi (ce n’est pas vraiment à son avantage). Amont : deux, sa brique logicielle vient de recherches financées sur fonds publics, et c’est son propre directeur scientifique qui l’a exposé au National Science Board.
Six sur douze. Le total seul ne vaut pas grand-chose, faute d’autres entreprises notées avec la même règle. La répartition, elle, parle : les trois canaux qui coûtent de l’argent public totalisent deux points, les trois qui n’en coûtent presque aucun en totalisent quatre. Pour l’entreprise la plus auto-construite du monde.

Faites l’exercice sur la vôtre avant de le faire sur les autres, c’est plus instructif. Et cherchez celle qui marque zéro. Je n’en ai pas trouvé.
Ce qui a changé depuis 2018
Un mot enfin sur ce qui a changé récemment, parce que cela déplace votre risque. Jusqu’en 2018, ce qui déclenchait une décision publique, c’était la balance commerciale, l’emploi, parfois l’environnement. Depuis, c’est la rivalité entre puissances. Le Japon a débloqué l’équivalent de plus de deux milliards de dollars en 2020 pour aider ses entreprises à rapatrier des productions installées en Chine. Le plan quinquennal chinois a troqué sa cible de croissance contre un objectif d’autosuffisance technologique. L’État français est entré au capital d’un opérateur de satellites et a repris une division de calcul intensif.
Concrètement, la survie commerciale d’une gamme de produits peut désormais dépendre de la relation entre deux capitales, sur un horizon de quelques semaines. Ce paramètre n’existait pas dans les plans produit d’il y a dix ans.
Ce que cet article ne dit pas
Attention à ne pas mal interpréter mon propos : l’article ne dit pas que la politique fait tout, et il serait malhonnête de laisser cette impression.
À l’intérieur de l’enveloppe, l’exécution décide encore de tout. La règle des quatre mètres s’appliquait à tous les constructeurs présents en Inde : certains en ont tiré deux catégories de produits, d’autres ont raccourci des coffres sans convaincre personne. La bande des 900 mégahertz s’ouvrait à tous les équipementiers européens : deux d’entre eux ont pris la tête du marché mondial, les autres non. Les quotas textiles ne désignaient pas le Bangladesh, ils désignaient seulement des pays plafonnés, et il a fallu que quelqu’un, là-bas, aille chercher une formation en Corée.
L’enveloppe distribue les cartes. Elle ne joue pas la partie. La partie se joue sur une table dont quelqu’un d’autre a fixé les dimensions, et l’ignorer coûte cher. On peut trouver la valeur, la délivrer, exécuter parfaitement, et perdre parce qu’une bande de fréquences est allée ailleurs, parce qu’une liste d’agrément vous a exclu, ou parce qu’un quota écrit dans une autre décennie a déplacé la production dans un autre pays.
Alors voici la question à ajouter à l’ordre du jour de votre prochain comité produit, juste après celle du client : quelle décision publique ouvre ou ferme mon marché, à quel horizon, et qui tient le stylo ?
Cette dernière question ouvre l’épisode suivant.

Les six canaux de cet article forment la première ligne d’une fiche qui en compte quatre. Elle tient sur une page.
Ce sur quoi cet article s’appuie
Nvidia
- synthese des controles a l export
- Jensen Huang raconte à Tokyo, en juillet 2026, l’investissement de Sega qui a sauvé Nvidia en 1995
- Jennifer Kuan et Joel West, Interfaces, modularity and ecosystem emergence: how DARPA modularized the semiconductor ecosystem, Research Policy 52 (2023) 104789, en libre accès sous licence CC BY
- Britannica Money, fondation de TSMC en 1987 et part majoritaire du gouvernement taïwanais
- TSMC, fiche d’entreprise, modèle de fonderie pure depuis 1987
- Fondation de TSMC en 1987 et rôle du fonds de développement taïwanais
- Ling-Ming Huang, histoire des semi-conducteurs à Taïwan dans les années 1970 et 1980, Taiwan Insight
- Nvidia, resultats du premier trimestre de l exercice 2026, 28 mai 2025
- Bureau of Industry and Security, departement du Commerce
- Université Stanford, page des financeurs du projet Brook, qui liste IBM, Sony, ATI, Nvidia, la DARPA et le département de l’Énergie
- « The Origins of GPU Computing », Communications of the ACM, sur le passage de Brook à CUDA par Ian Buck et John Nickolls
- Good Science Project, « MOSIS: The 1980s DARPA Silicon Broker », 27 janvier 2024, qui cite la conférence de Danny Cohen et George Lewicki en 1981, pour la chaîne de production, les délais, les prix et le taux de réussite visé
- EE Power, 2026, sur la soumission électronique des dessins et le renvoi de puces en boîtier, et sur le partage du coût d’une galette
- EE Journal, « Lynn Conway, 1938-2024 », sur le programme de prototypage groupé conçu par Lynn Conway et devenu MOSIS, financé par la DARPA en 1981
- IEEE Computer Society, « Famous Graphics Chips: Nvidia’s RIVA 128 », sur le partenariat avec SGS-Thomson noué en mai 1995 pour fabriquer la première puce de Nvidia
- Morris Chang, entretien Acquired, sur la lettre de Jensen Huang en 1997, le bureau de San Jose qui ne répondait pas, et l’appel qui a suivi
- Résumé du deuxième tome de l’autobiographie de Morris Chang, pour l’entrée de Nvidia parmi les cinq premiers clients de TSMC depuis 1998
- Nvidia, prospectus d’introduction en Bourse déposé à la Securities and Exchange Commission le 20 novembre 1998, pour le passage de ST à TSMC, la licence mondiale de ST sur le RIVA 128, les redevances, les rendements de décembre 1997, le passage à 0,25 micron et la perte de la couverture de brevets
- Histoire d’entreprise de STMicroelectronics, pour la fusion décidée en 1987 par les gouvernements français et italien, l’introduction en Bourse de 1994 et le maintien des deux États comme principaux actionnaires
- Wikipédia, « ASML », pour la coentreprise de 1984 entre Philips et ASM International
- Wikipédia, « Chips and Technologies », pour une entreprise sans usine fondée à Milpitas en décembre 1984
- Wikipédia, « Intel », pour la fondation du 18 juillet 1968
- Wikipédia, « Hewlett-Packard », pour la fondation en 1939
- Wikipédia, « PARC », pour la fondation du laboratoire de Xerox en 1970
- Wikipédia, « ASML », pour le premier contrat signé avec AMD en 1985 et le premier PAS 2500 livré à Philips en 1986
- Wikipédia, « Philips », pour la fondation du 15 mai 1891 à Eindhoven
- Accord de coopération technologique entre Philips et TSMC, conclu le 31 décembre 1986, déposé à la Securities and Exchange Commission, pour le transfert des procédés, l’exigence de compatibilité, la formation des équipes, l’expert détaché, les licences de brevets et les accords croisés étendus à TSMC
- Entretien d’histoire orale de Carver Mead, archives du California Institute of Technology, 1996, pour les travaux sur le passage des électrons, la visite d’Arnold Shostak de l’Office of Naval Research et la subvention de 30 000 dollars
- Université de Washington, « Silicon Chips in the Northwest », sur la séparation entre conception et fabrication : le concepteur n’a plus besoin de connaître le procédé, il lui suffit de suivre quelques règles
- National Inventors Hall of Fame, notice de Lynn Conway, sur les règles de dessin transposables et sur l’usine employée comme fonderie de silicium, fabriquant des dessins venus d’ailleurs
- Biographie de Carver Mead publiée par le California Institute of Technology, qui lui attribue le concept de fonderie de silicium et le modèle de l’entreprise sans usine
- Wikipédia, « Applied Materials », pour la fondation en 1967 en Californie, le Precision 5000 de 1987 entré au Smithsonian en 1993, et la place de deuxième fournisseur mondial d’équipements derrière ASML
- Applied Materials, rapport annuel 10-K de l’exercice 2015 déposé à la SEC, pour la part de TSMC dans ses ventes : 27 % en 2013, 21 % en 2014, 15 % en 2015
- Applied Materials, rapport annuel 10-K de l’exercice 2010 déposé à la SEC, pour la part d’Intel dans ses ventes : 12 % en 2009
- Wikipédia, « Micralign », pour le premier aligneur à projection lancé par Perkin-Elmer en 1973
- Chip History Center, sur l’entrée du Micralign à l’usine Intel de Livermore
- The Chip Letter, « The Founding of ASML », pour le DSW 4800 de GCA en 1978, son optique Zeiss et son premier exemplaire vendu à Texas Instruments
- Asianometry, « How Japan Won the Lithography Industry », pour le NSR-1010G de Nikon en 1980 et ses premiers clients, NEC et Toshiba
- Atsuhiko Kato, chronologie des étapes de la lithographie, pour les clients repris par Nikon à GCA : IBM, AT&T, Intel, RCA, Texas Instruments et AMD
- ASML, page d’histoire de l’entreprise, pour la coentreprise de 1984, le PAS 2000, le PAS 5500, le TWINSCAN de 2001 et le premier prototype à ultraviolets extrêmes livré en 2010
- Ian Buck, Tim Foley, Daniel Horn, Jeremy Sugerman, Kayvon Fatahalian, Mike Houston et Pat Hanrahan, « Brook for GPUs: Stream Computing on Graphics Hardware », SIGGRAPH 2004, pour les flux stockés en textures, les deux transferts, les limites de taille et le matériel de test
- Entretien d’Ian Buck, Tom’s Hardware, 2009, sur la contrainte d’accès mémoire de Brook et sur ce que CUDA a levé
- Wikipédia, « CUDA », qui relaie un portrait de Business Insider pour les trente-deux cartes GeForce assemblées à Stanford ; le modèle exact n’est pas documenté
- Bill Dally, planches présentées au National Science Board le 23 juillet 2025, « Government, University, & Industry Cooperation: The NVIDIA Story »