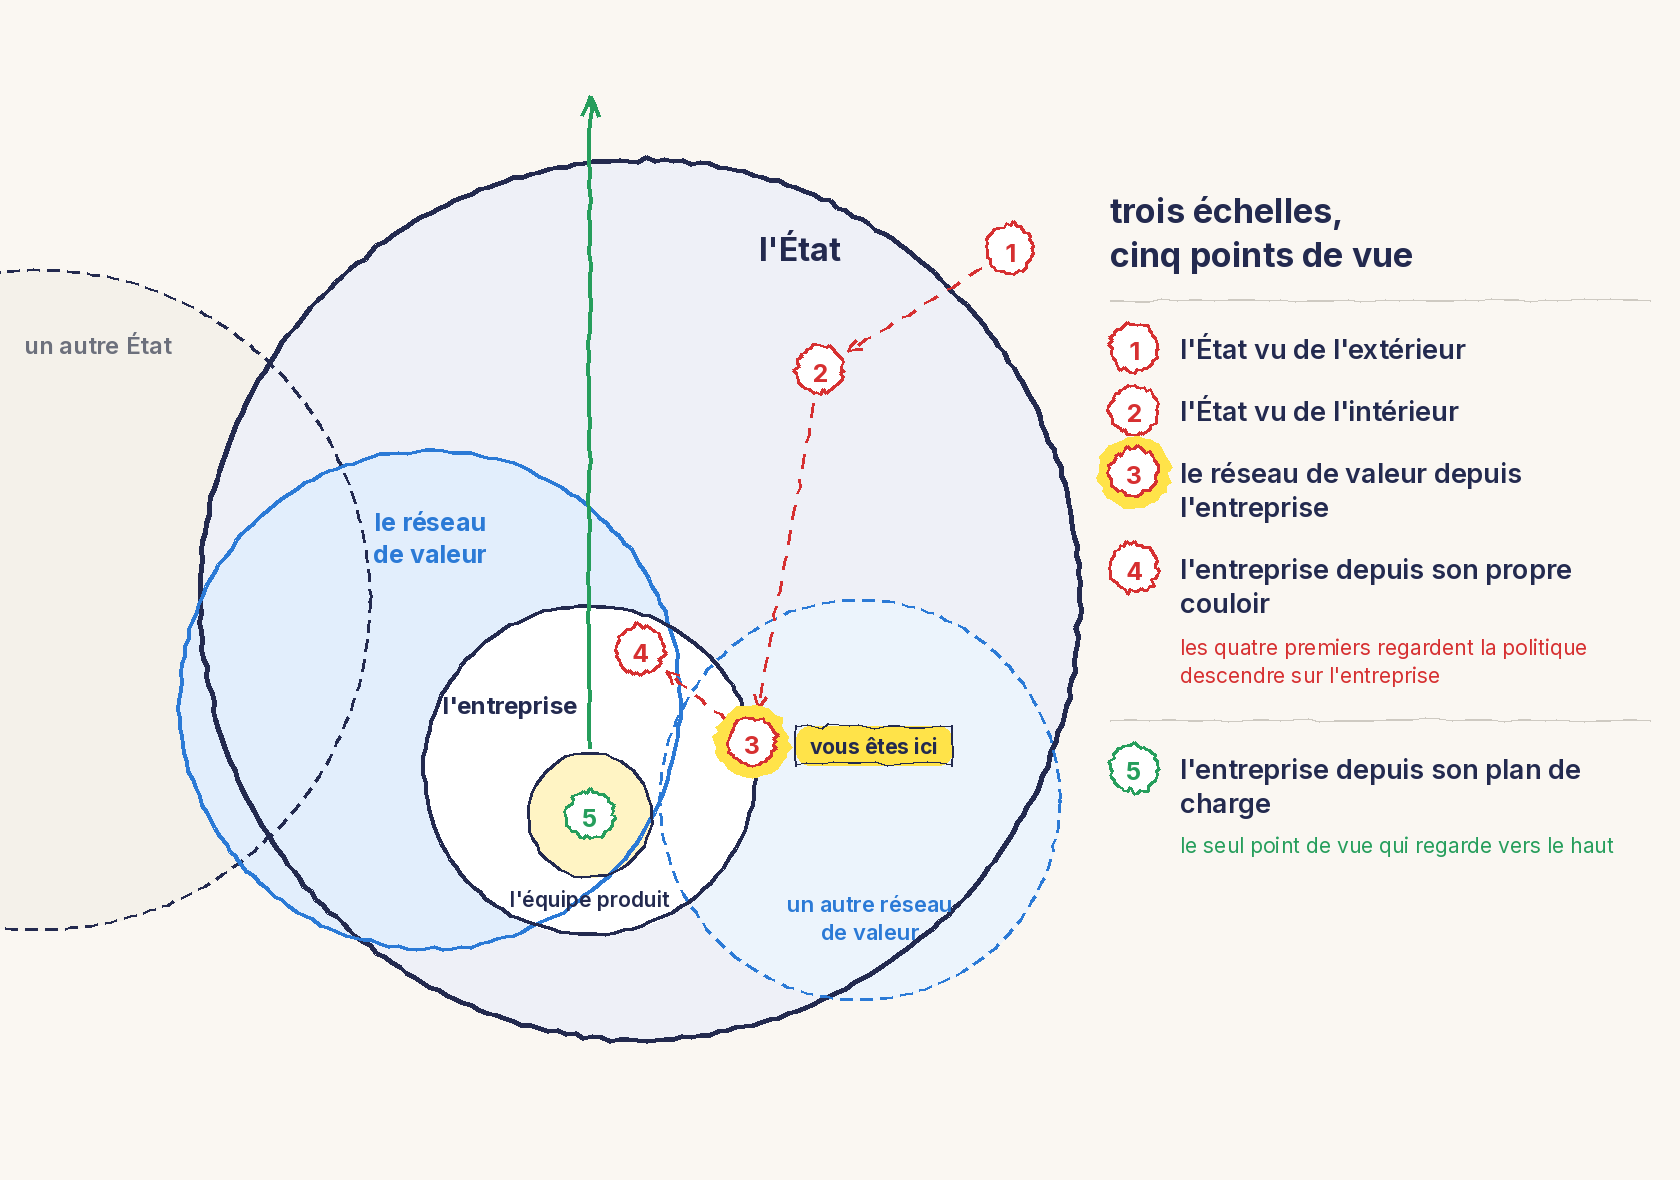
Cinquième épisode d’une série en neuf épisodes sur le poids de la politique dans le succès d’un produit. Les quatre premiers ont montré qu’une règle publique ouvre ou ferme un marché, et qu’elle s’écrit dans des salles où siègent les entreprises qu’elle encadre. Reste à savoir comment on y entre.
En janvier 2021, les chaînes d’assemblage automobiles s’arrêtent les unes après les autres. Volkswagen, Ford, Toyota, Nissan, Subaru et d’autres réduisent ou suspendent leur production. Il leur manque des semi-conducteurs, ces composants électroniques gravés sur des plaques de silicium qui commandent aujourd’hui la direction, les freins et l’habitacle d’une voiture.
Le fabricant qui les grave s’appelle TSMC, Taiwan Semiconductor Manufacturing Company. C’est le premier fondeur mondial, c’est-à-dire une usine qui fabrique des puces conçues par d’autres. Les constructeurs veulent qu’il donne la priorité à leurs commandes.
Le ministre allemand de l’Économie, Peter Altmaier, écrit à son homologue taïwanaise, Wang Mei-hua, pour lui demander de pousser TSMC à produire davantage pour les constructeurs allemands. Le ministère taïwanais attendra la lettre avant de décider s’il recontacte l’entreprise. Il a déjà reçu, par la voie diplomatique, des demandes des États-Unis et de l’Union européenne à la fin de l’année précédente, puis de l’Allemagne et du Japon.
En 2020, l’automobile représentait 3 % des ventes de TSMC. Les téléphones portables en représentaient 48 %, et le calcul haute performance 33 %.
Le rapport de force tient dans ces trois chiffres. Des constructeurs qui pèsent des centaines de milliards d’euros de chiffre d’affaires cumulé, qui emploient des millions de personnes, et qui ne représentent pas un trentième du carnet de commandes de l’entreprise dont ils dépendent. Un responsable taïwanais résume la marge de manœuvre : ce sont des échanges entre entreprises privées.
Et la demande elle-même était mal formulée. Un professionnel du secteur, interrogé par la chambre de commerce américaine de Taipei témoigne : personne ne sait exactement quels semi-conducteurs il faut à quel constructeur. Les clients de TSMC ne sont pas Volkswagen et Daimler, mais leurs équipementiers, Bosch et Continental.
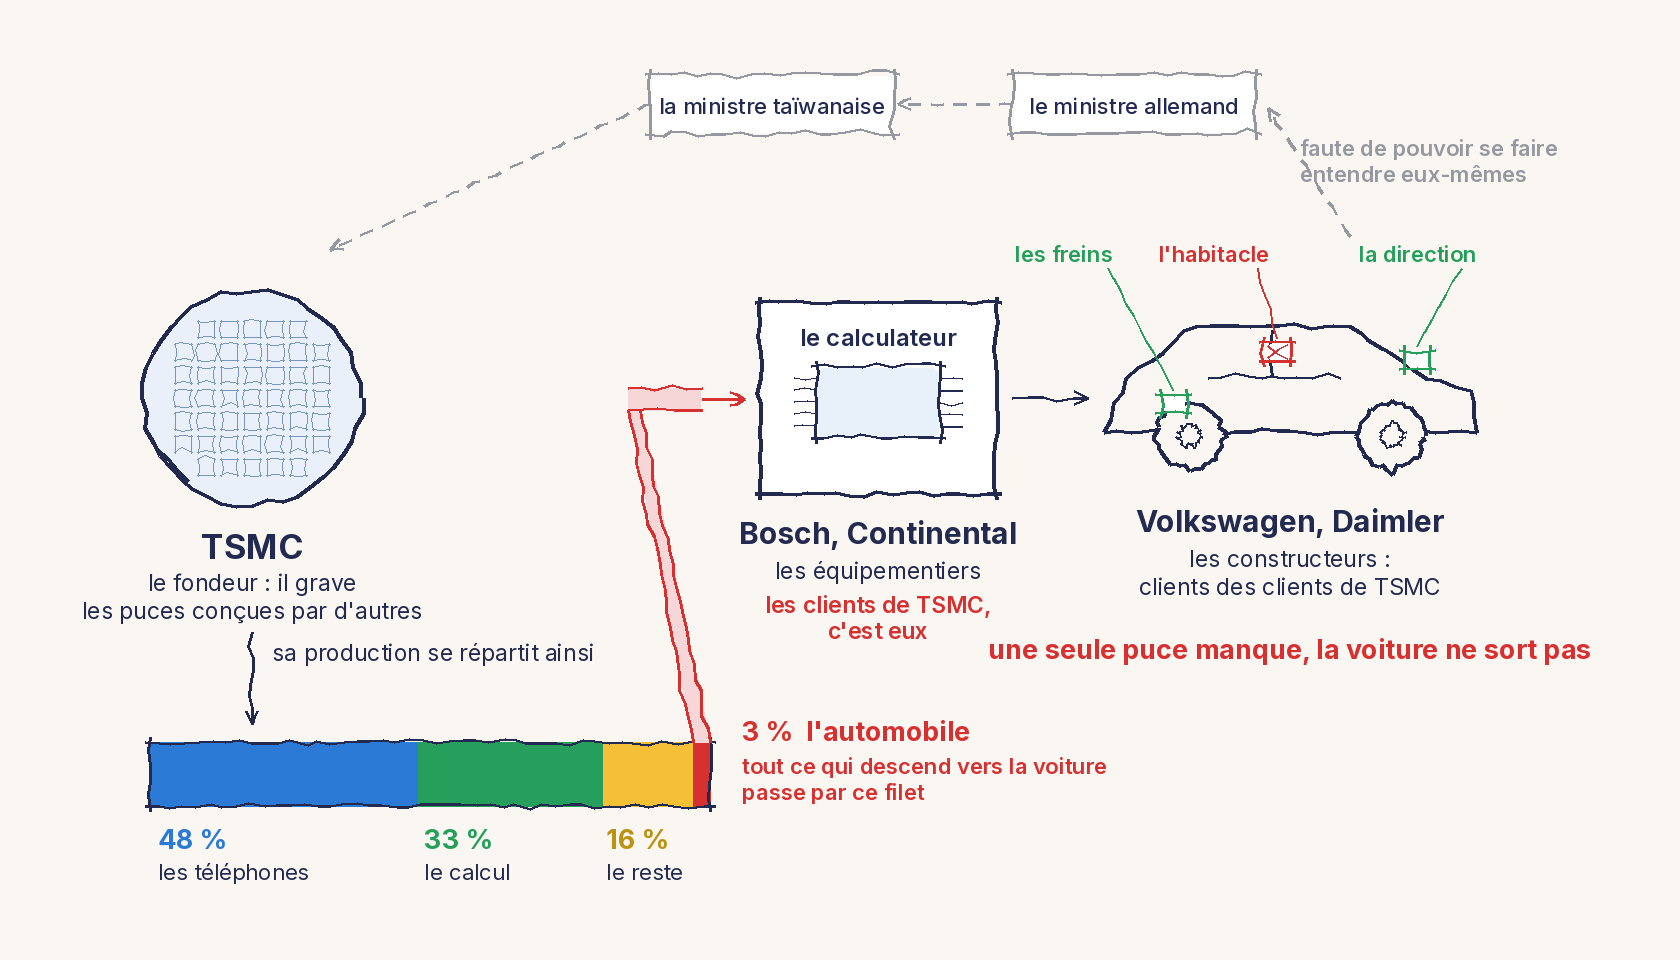
Les constructeurs voulaient obtenir quelque chose d’une entreprise dont ils ne sont même pas clients. Ils n’avaient aucun moyen de l’obtenir eux-mêmes. Ces demandes s’adressaient à des organisations qui ne leur devaient rien. Les fournisseurs sont comme les clients, les financeurs, les laboratoires et les fédérations, des maillons du réseau de valeur.
Aucun de ces maillons n’accorde quoi que ce soit par bonne volonté. Ils le font quand ils y trouvent leur compte. Et malheureusement, ce calcul dépend de ce que vous pesez chez elles. Y aurait-il eu un moyen de peser plus ? De mieux valoriser les demandes ?
La physique du réseau, décrite en 1979
En mars 1979, un jeune professeur associé de la Harvard Business School publie son premier article dans la Harvard Business Review. Il s’appelle Michael Porter, le texte s’intitule « How Competitive Forces Shape Strategy », et il tient en neuf pages.
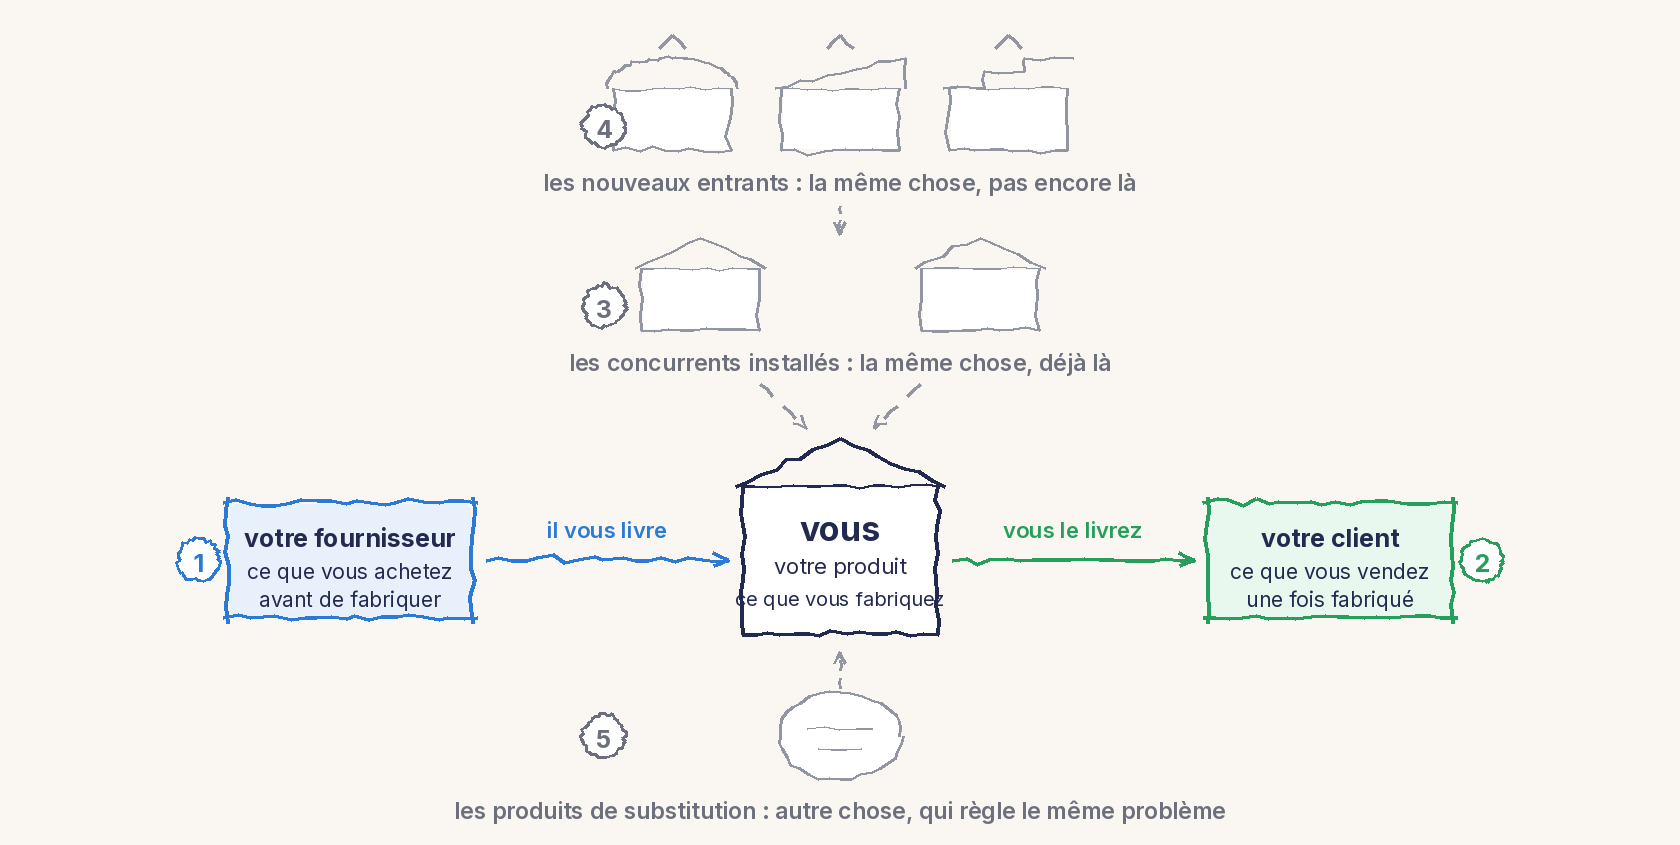
Sa thèse : la concurrence ne se joue pas seulement entre rivaux directs. Cinq forces déterminent qui capte la valeur d’un secteur : la rivalité entre concurrents installés, la menace de nouveaux entrants, la menace de produits de substitution, le pouvoir de négociation des clients, et le pouvoir de négociation des fournisseurs.
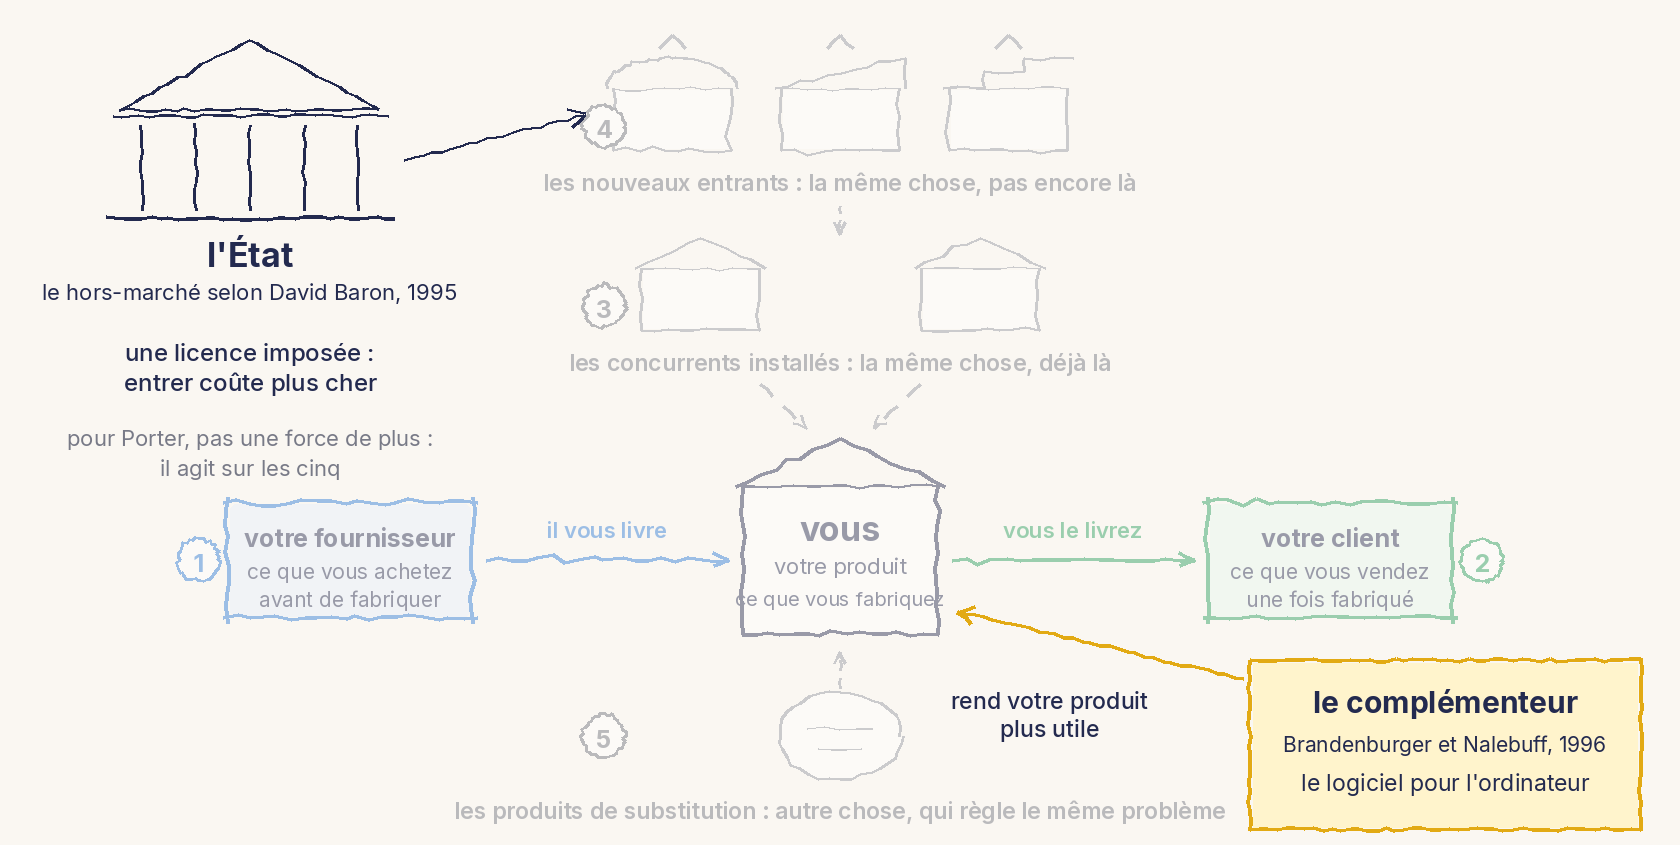
Entre cette première version et celle que Porter publie en 2008 dans la même revue, deux critiques ont grandi. La première venait de la théorie des jeux. En 1996, Adam Brandenburger, de la Harvard Business School, et Barry Nalebuff, de Yale, donnent son nom au réseau de valeur. Ils y placent quatre acteurs autour d’une entreprise : ses clients, ses fournisseurs, ses concurrents, et un quatrième qu’ils appellent le complémenteur. Le complémenteur vend un produit qui rend le vôtre plus utile, comme l’éditeur de logiciels pour le fabricant d’ordinateurs. Leur livre rappelle qu’un client ou un fournisseur est aussi un partenaire avec qui l’on crée de la valeur avant de se la partager. Deux des cas qui suivent le montrent : un client y finance son fournisseur, un autre envoie ses ingénieurs le remettre en état.
La seconde disait qu’il manquait l’État. En 1995, l’économiste de Stanford David Baron écrit qu’une stratégie doit couvrir à la fois le marché et le hors-marché, c’est-à-dire tout ce qui passe par les gouvernements, les régulateurs, les médias et l’opinion, et des manuels de stratégie prennent l’habitude d’ajouter l’État comme sixième force. Porter refuse en 2008 : l’intervention publique n’est à ses yeux ni bonne ni mauvaise en soi pour la rentabilité d’un secteur, et elle compte par ce qu’elle change aux cinq forces. Un règlement qui impose une licence relève le coût d’entrée, et agit donc sur la menace des nouveaux entrants. L’État n’est pas une force de plus, c’est la main qui déplace les autres. Les cinq forces restent donc cinq.
Trois de ces forces se confondent souvent, alors qu’elles se distinguent par deux questions : vend-il la même chose que vous, et est-il déjà là ? Un concurrent installé vend la même chose, aujourd’hui. Un nouvel entrant vendra la même chose, mais il n’est pas encore arrivé. Un substitut règle le même problème avec autre chose que votre produit.
Pour une compagnie ferroviaire : une autre compagnie sur la même ligne, une compagnie qui vient d’obtenir sa licence, et la visioconférence qui supprime le voyage.
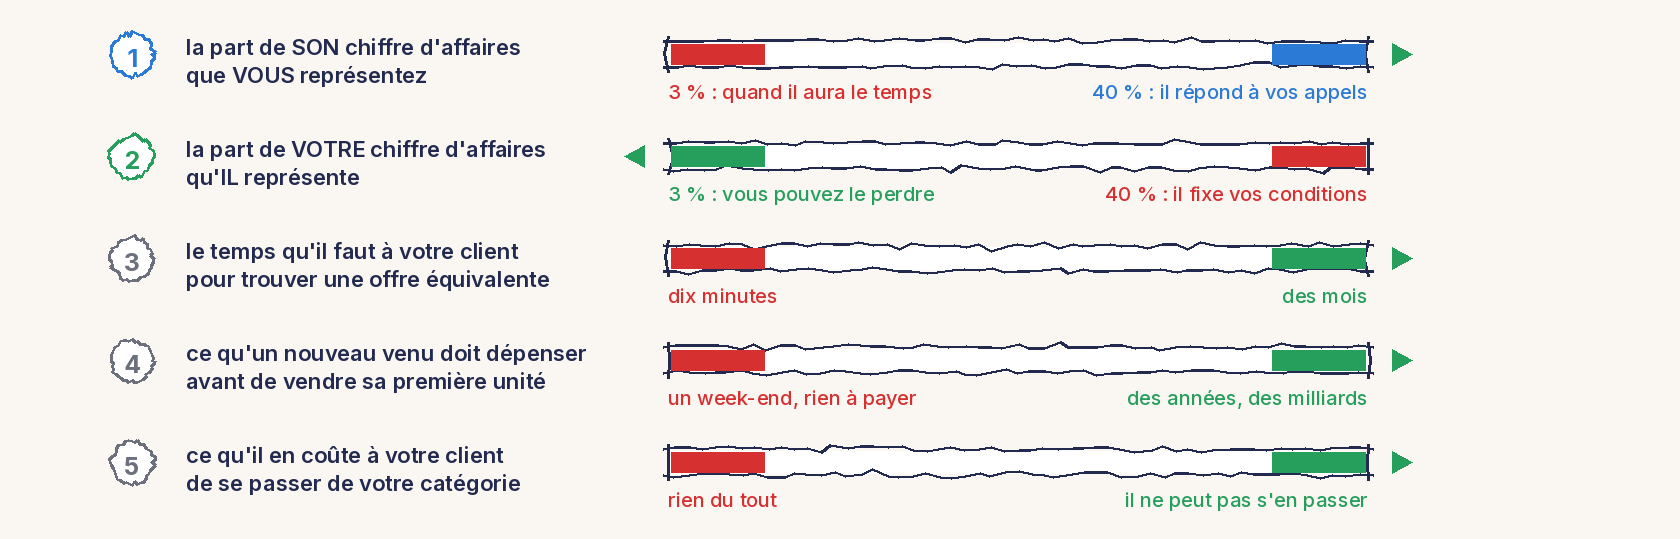
Deux de ces cinq forces nous occupent ici, celles qui jouent le long de la chaîne : le pouvoir du fournisseur et celui du client. Elles obéissent à une règle qui surprend la première fois qu’on l’applique. Le pouvoir de négociation ne dépend presque pas de la taille absolue. Il dépend de la part que chacun représente pour l’autre.
D’où un test que vous pouvez faire sur une feuille, pour chacun de vos dix principaux fournisseurs et de vos dix principaux clients : quelle part de son chiffre d’affaires vous devez-vous mutuellement ?
Un fournisseur à qui vous apportez 40 % de son activité répond à vos appels. Un fournisseur à qui vous en apportez 3 % vous répondra quand il aura le temps. Les constructeurs automobiles ont découvert ce chiffre en janvier 2021, en même temps que leurs clients découvraient les délais de livraison.
Les trois autres forces se mesurent aussi. Les questions qui suivent sont une manière de les rendre chiffrables.
Pour les concurrents installés : combien de temps faut-il à votre client pour trouver une offre équivalente à la vôtre ? Pour les nouveaux entrants : combien d’argent et de mois faut-il à quelqu’un qui part de zéro avant de vendre sa première unité ? Pour les produits de substitution : que coûte à votre client le fait de se passer entièrement de votre catégorie ?
Ces trois questions vont dans le même sens : plus la réponse est basse, plus la force est forte, et moins vous avez de levier. Les deux premières, celles de la chaîne, ne se lisent pas ainsi. Une part élevée chez un fournisseur vous rend fort ; une part élevée chez un client vous rend dépendant. Le côté favorable change donc d’une échelle à l’autre, et c’est le premier piège de l’exercice.
Trois entreprises montrent ce que ce calcul change, aux Pays-Bas, au Japon et au Texas : un client qui paie pour sécuriser son fournisseur unique, des clients contraints de secourir le leur, et un fournisseur qui dépend d’un seul client.
Veldhoven achète un quart de son fournisseur
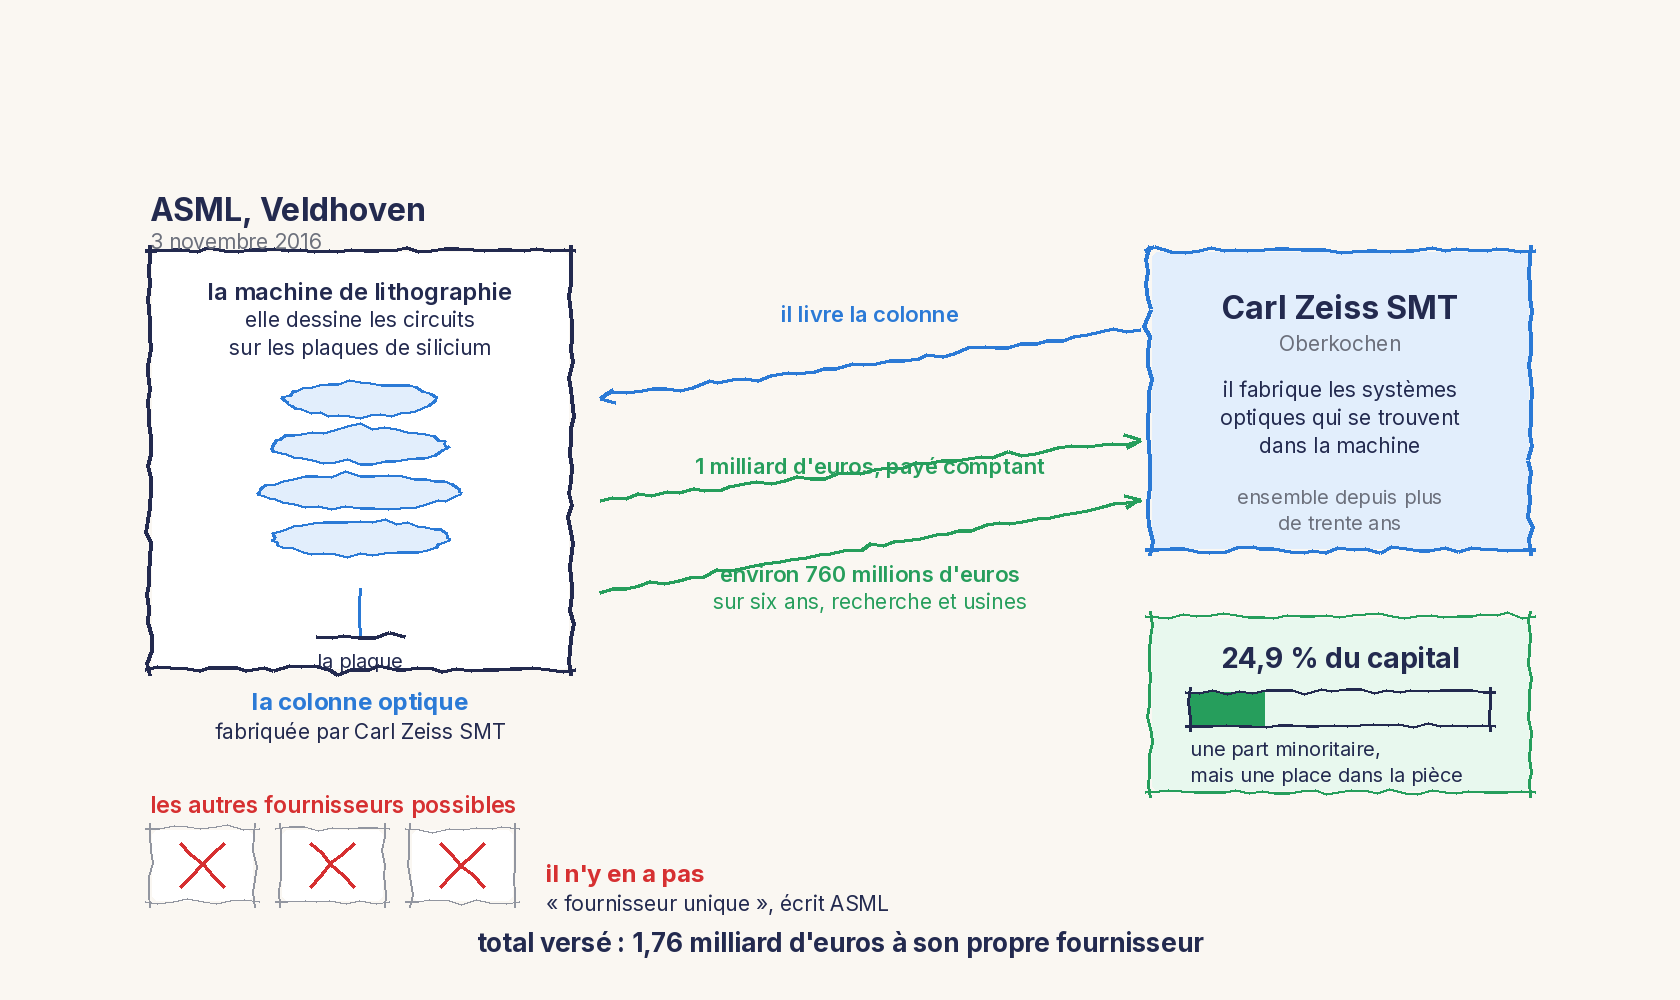
Le 3 novembre 2016, à Veldhoven aux Pays-Bas, l’équipementier ASML annonce qu’il achète 24,9 % de Carl Zeiss SMT, filiale du groupe optique allemand Zeiss installée à Oberkochen. Le prix est d’un milliard d’euros, payé comptant. Les deux entreprises précisent dans leur communiqué commun qu’aucun autre échange d’actions n’est prévu ni convenu.
ASML fabrique les machines de lithographie qui dessinent les circuits sur les plaques de silicium. Carl Zeiss SMT fabrique les systèmes optiques qui se trouvent à l’intérieur de ces machines. Les deux entreprises travaillent ensemble depuis plus de trente ans, et leur communiqué le rappelle en tête.
L’objectif annoncé est de financer la génération suivante, dite à grande ouverture numérique, un système optique qui capte la lumière sur un angle plus large et permet de graver des motifs plus fins. Au même moment, ASML s’engage à financer la recherche et les investissements industriels de son fournisseur à hauteur d’environ 760 millions d’euros sur six ans.
Un client qui verse 1,76 milliard d’euros à un fournisseur, ce n’est pas de la générosité. C’est la traduction comptable d’une phrase qu’ASML écrit lui-même, plus tard, dans un rapport déposé auprès du gendarme boursier américain : Carl Zeiss SMT est son fournisseur unique des colonnes optiques indispensables à ses machines.
Fournisseur unique. Pas principal, pas privilégié. Unique.
Dans le vocabulaire de 1979, ASML est une entreprise dominante sur son marché et structurellement dépendante en amont. Un seul fournisseur capable de livrer, aucune substitution possible à horizon utile, et une technologie dont le développement coûte plus cher que ce que ce fournisseur peut porter seul.
La réponse d’ASML ne consiste ni à négocier plus durement ni à chercher une deuxième source. Elle consiste à payer pour que son fournisseur puisse suivre, et à prendre une participation minoritaire pour siéger là où les arbitrages se font.
Ce qu’ASML achète, ce n’est pas un quart d’une entreprise. C’est la certitude que la preuve industrielle de la génération suivante existera, et qu’elle existera chez lui d’abord.
ASML aurait-il pu calculer ce quart ? Aucune formule publiée ne dit s’il faut entrer au capital d’un partenaire, ni combien en prendre. La recherche donne trois conditions et une limite.
Sur plus de 10 000 relations entre clients et fournisseurs, Edward Fee, Charles Hadlock et Shawn Thomas trouvent deux raisons qui poussent un client à entrer au capital de son fournisseur : un contrat qui ne peut pas tout prévoir, et un fournisseur qui peine à se financer. Jeffrey Allen et Gordon Phillips apportent la troisième : une participation crée le plus de valeur chez l’entreprise détenue quand elle s’accompagne d’une alliance ou d’une coentreprise, surtout dans les secteurs de forte recherche. ASML réunit les trois. Une optique encore à inventer ne se décrit pas dans un contrat, Zeiss ne pouvait pas en porter seul le coût, et le milliard arrive avec 760 millions pour sa recherche et ses usines.
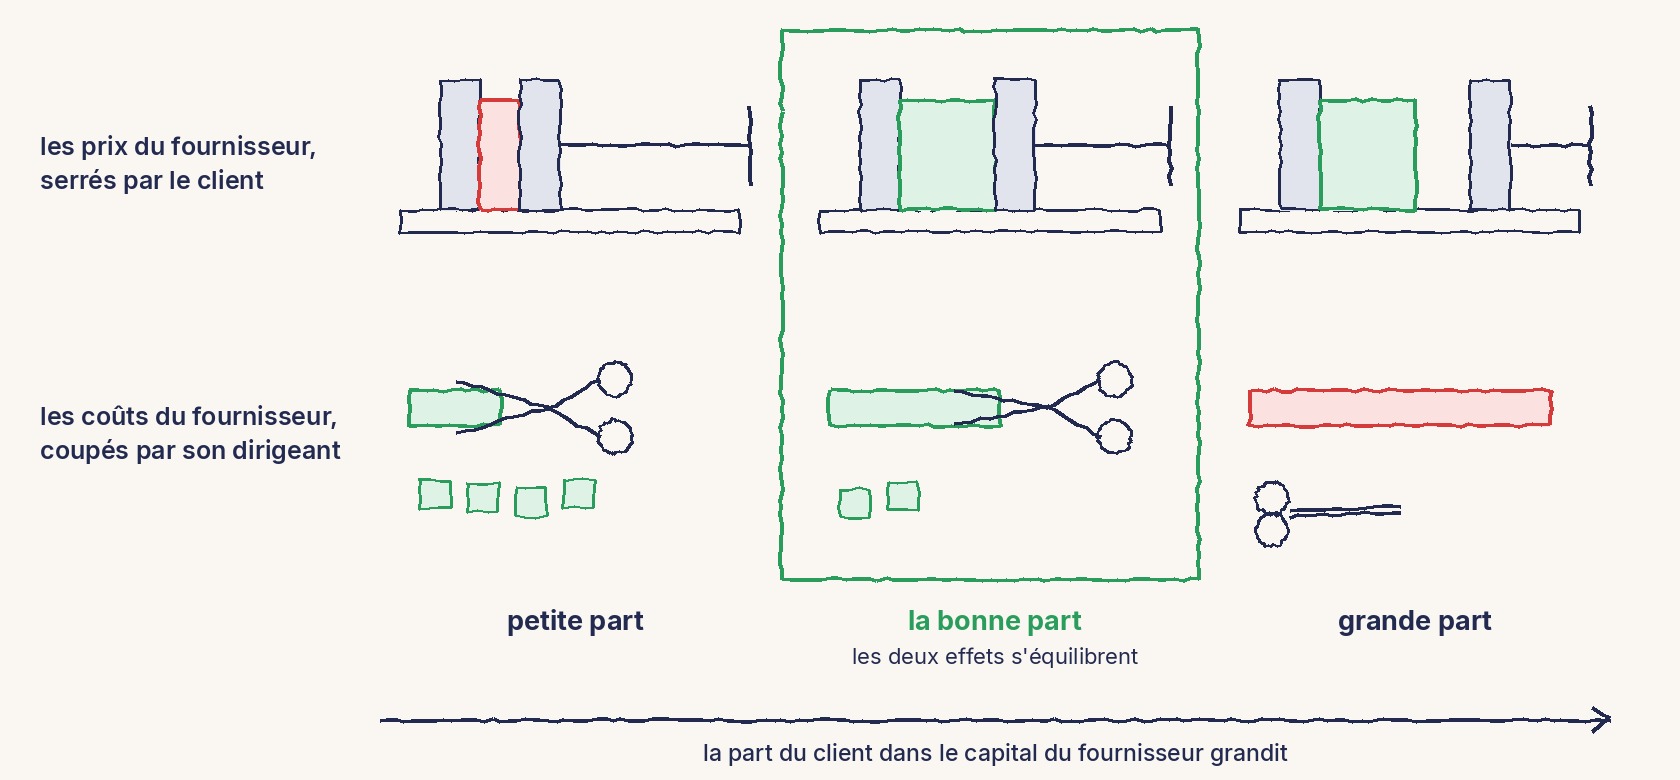
La limite, l’économiste Michael Riordan l’a décrite en 1991. Plus le client possède de son fournisseur, moins il a intérêt à l’étrangler sur les prix, puisqu’il paie une part de ses coûts. Mais moins le dirigeant du fournisseur a intérêt à réduire ces coûts, puisqu’il ne garde plus tout le profit. La bonne part est celle où les deux effets s’équilibrent. Fee, Hadlock et Thomas le retrouvent dans les chiffres : dans beaucoup de relations, la taille utile d’une participation plafonne.
Le seul chiffre de référence est comptable. La norme internationale IAS 28 présume qu’à partir de 20 % des droits de vote, l’investisseur exerce une influence notable, c’est-à-dire le pouvoir de participer aux grandes décisions de l’entreprise sans la contrôler. Avec 24,9 %, ASML a franchi ce seuil. Ce n’est pas un optimum, c’est une porte. Pour le fournisseur qui voudrait entrer au capital de son client, seules les conclusions d’Allen et Phillips s’appliquent : elles portent sur toute entreprise qui prend un bloc d’actions d’un partenaire commercial.
Reste l’arithmétique. En payant 1 milliard pour 24,9 %, ASML estimait de fait Carl Zeiss SMT à environ 4 milliards. Si vous estimez votre partenaire moins cher que ce que votre prix suppose, la relation doit vous rapporter la différence. Le calculateur ci-dessous fait ce compte. C’est un outil proposé ici, pas une formule publiée.
Outil proposé ici, et non formule publiée. Il fait de l’arithmétique sur vos chiffres et suppose que chaque action donne droit à la même part des bénéfices. Le mécanisme des deux effets est celui décrit par Michael Riordan en 1991 ; le seuil de 20 % est celui de la norme comptable IAS 28. Le calcul ne dit pas où se trouve la bonne part : elle dépend de ce que pèse chaque effet dans votre relation. Le dernier encadré résume, sans les transposer en chiffres pour votre cas, les résultats de Jeffrey Allen et Gordon Phillips (402 participations d’au moins 5 % prises par des entreprises américaines entre 1980 et 1991, Journal of Finance, 2000), de C. Edward Fee, Charles Hadlock et Shawn Thomas (Journal of Finance, 2006), d’I.-M. Haw et ses coauteurs (paires client-fournisseur américaines de 1982 à 2017, Journal of Operations Management, 2023, d’après le résumé publié) et de Matthias Hunold et Shiva Shekhar (modèle théorique, Review of Industrial Organization, 2022).
Kashiwazaki, ou deux cents ingénieurs envoyés chez un fournisseur
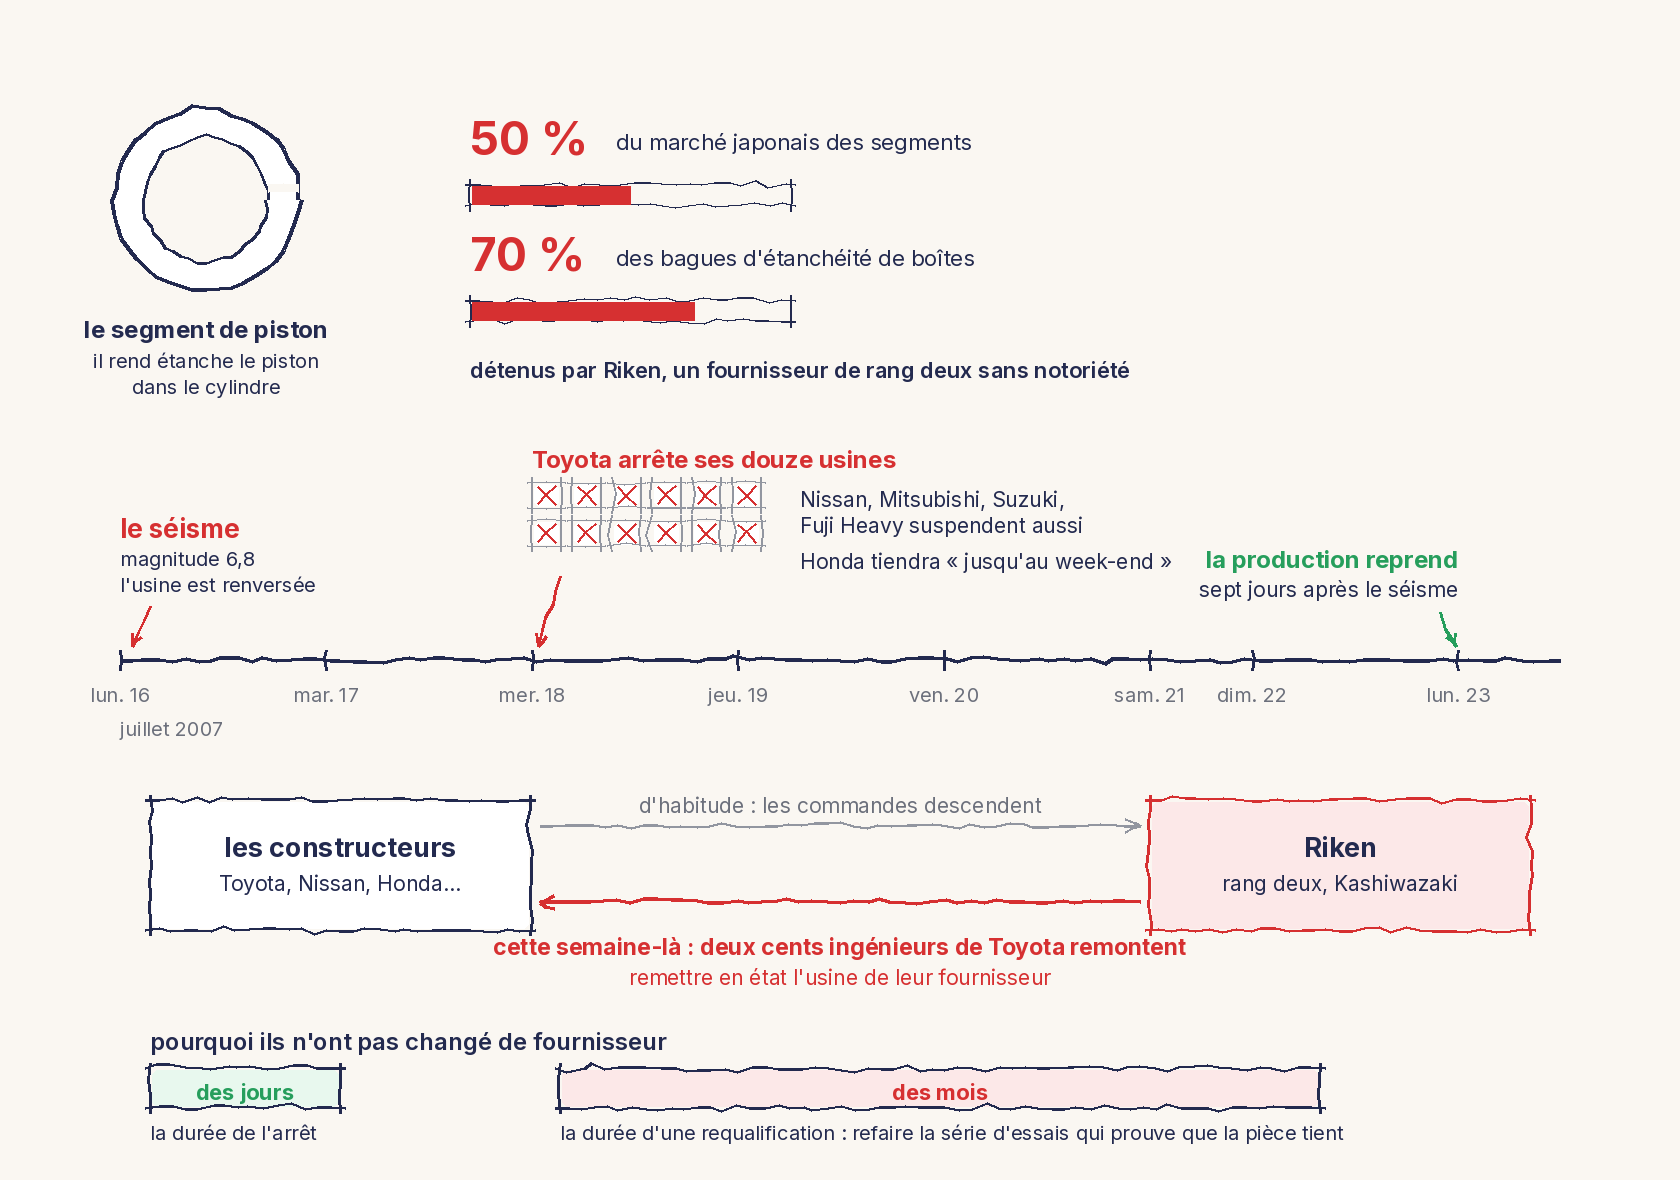
Le lundi 16 juillet 2007, un séisme de magnitude 6,8 frappe la préfecture de Niigata, sur la côte ouest du Japon. Neuf personnes meurent. La ville de Kashiwazaki est proche de l’épicentre.
Dans cette ville se trouve l’usine principale de Riken, un fabricant de segments de piston, ces anneaux métalliques qui assurent l’étanchéité entre le piston et le cylindre d’un moteur. Sans eux, un moteur ne se monte pas.
Le séisme renverse les moules, les outils électriques et les instruments de mesure de précision. Riken annonce qu’il faut inspecter, remplacer, puis faire un essai avant de rouvrir.
Le mercredi, Toyota annonce l’arrêt de ses douze usines japonaises. Nissan, Mitsubishi, Suzuki et Fuji Heavy Industries, qui fabrique les Subaru, suspendent tout ou partie de leur production. Le président de Honda, Takeo Fukui, déclare à la télévision publique NHK que son entreprise tiendra jusqu’au week-end, pas au-delà.
Voici pourquoi. Riken déclare détenir la moitié du marché japonais des segments de piston, et environ 70 % de celui des bagues d’étanchéité de boîtes de vitesses.
Une entreprise cotée à 616 yens l’action venait d’immobiliser l’industrie automobile d’un pays.
Les constructeurs ont cherché des solutions de remplacement. Nippon Piston Ring et NOK ont été sollicités. Teikoku Piston Ring a reçu des demandes de plusieurs constructeurs. Un dirigeant de Honda a résumé l’obstacle : il serait peut-être possible de s’approvisionner ailleurs, mais il faudrait du temps pour tester la compatibilité et la qualité des pièces.
Là est le verrou, et il vaut pour tous les secteurs où une pièce doit être homologuée. Changer de fournisseur ne consiste pas à passer une commande ailleurs. Il faut requalifier, c’est-à-dire refaire la série d’essais qui prouve que la pièce tient dans le moteur. Cela dure des mois. L’arrêt, lui, durait des jours.
Alors les constructeurs ont fait la seule chose qui restait, et c’est ici que le rapport de force s’inverse. Ils ont envoyé leurs propres ingénieurs remettre en état l’usine de leur fournisseur. La presse professionnelle automobile a rapporté que Toyota en aurait dépêché deux cents.
Riken indique dans sa chronologie d’entreprise que les usines du secteur de Kashiwazaki ont interrompu leur activité et l’ont reprise le 23 juillet. Sept jours après le séisme.
Regardez ce qui vient de se produire. En janvier 2021, des constructeurs sans pouvoir de négociation ont dû emprunter celui d’un ministre. En juillet 2007, un fournisseur de rang deux, sans notoriété publique, a obtenu en une semaine ce qu’aucun plan de continuité n’aurait financé : la main-d’œuvre qualifiée de ses clients, gratuitement, sur son site.
Le même mécanisme produit les deux résultats. Ce n’est pas la taille qui décide, c’est la part que chacun représente pour l’autre.
Austin, ou un fournisseur qui dépend d’un seul client
À Veldhoven et à Kashiwazaki, le client dépendait de son fournisseur, et il a dû payer ou envoyer ses ingénieurs. Que se passe-t-il quand c’est le fournisseur qui dépend de son client ?
Cirrus Logic conçoit des circuits intégrés pour le son et le signal. Son site principal est à Austin, au Texas. Comme toute entreprise cotée aux États-Unis, elle dépose chaque année un rapport annuel auprès de la Securities and Exchange Commission, le régulateur des marchés financiers américains. Ce document comporte une section obligatoire consacrée aux facteurs de risque.
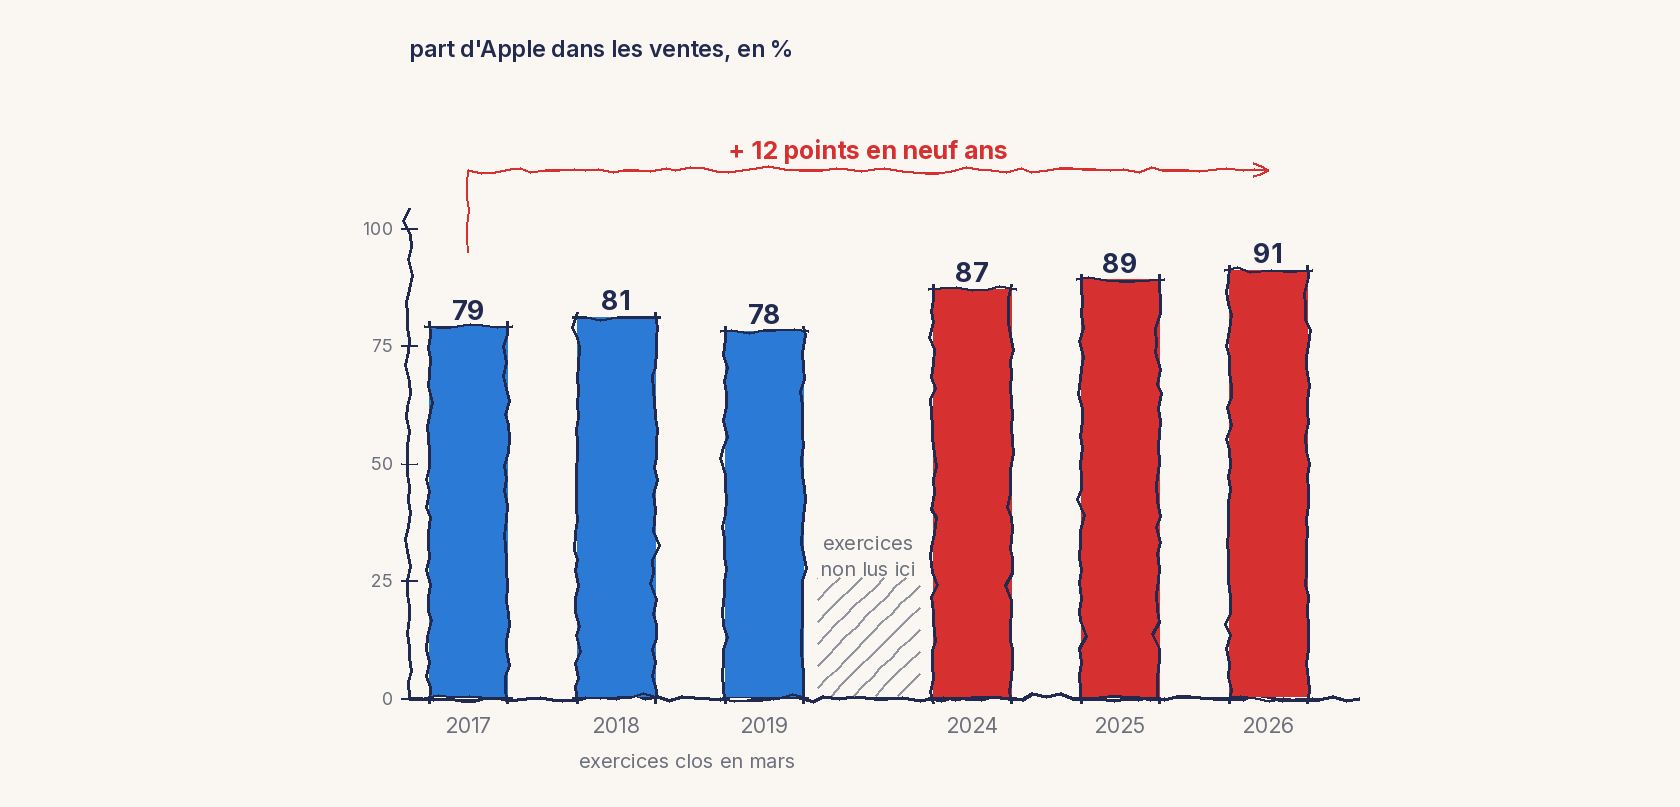
Elle y écrit, année après année, la part que représente un seul client final, Apple, achetant par l’intermédiaire de plusieurs sous-traitants.
Pour les exercices clos en mars 2017, 2018 et 2019 : environ 79 %, 81 % et 78 % des ventes totales. Pour les exercices clos en mars 2024, 2025 et 2026 : environ 87 %, 89 % et 91 %.
La dépendance ne s’est pas réduite en neuf ans. Elle s’est approfondie de douze points.
Dans le barème 2, plus un client pèse dans votre chiffre d’affaires, plus il fixe vos conditions : à 40 %, la barre est déjà dans le rouge. Cirrus Logic en est à 91 %.
L’entreprise énumère ensuite, dans le même document, ce qui rend cette situation dangereuse. La plupart de ses clients peuvent cesser d’intégrer ses produits avec un préavis limité et sans pénalité, ou presque. Ses contrats n’imposent généralement aucune quantité minimale d’achat. Et les produits qu’elle développe sont souvent spécifiques à l’architecture d’un client, au point de ne pas pouvoir être vendus à d’autres.
Elle écrit enfin la phrase qui achève la démonstration. Sa dépendance à un petit nombre de clients clés peut leur permettre plus facilement d’exiger des conditions commerciales favorables ou de faire pression sur les prix.
ASML a payé un milliard d’euros pour sécuriser son fournisseur ; Toyota a envoyé deux cents ingénieurs chez le sien. Le client d’un fournisseur qui dépend de lui n’a rien à faire de tel : cette dépendance lui permet déjà d’exiger ses conditions, comme Cirrus Logic l’écrit elle-même. Le rapport de force suit la dépendance, dans un sens comme dans l’autre.
Ce chiffre se lit aussi chez vos partenaires. Une société cotée aux États-Unis doit publier le chiffre d’affaires qu’elle réalise avec tout client qui pèse 10 % ou plus de ses ventes, et la SEC a réclamé à des sociétés cotées le nom de ce client quand sa perte aurait eu un effet défavorable important. Avant de demander à un fournisseur coté aux États-Unis de signer pour vous, lisez son rapport annuel : vous saurez ce que vous pesez pour lui.
La preuve qu’on ne peut pas payer seul
Guichon Valves fabrique des vannes industrielles sur mesure depuis 1921. L’entreprise emploie quatre-vingts personnes, réalisait 10,5 millions d’euros de chiffre d’affaires en 2018, exporte plus de 85 % de sa production et appartient au groupe Valco depuis 2015.
Une compagnie pétrolière internationale lui commande une vanne adaptée à l’un de ses procédés. La conception ne pose pas de difficulté. L’étanchéité, si. Dans la pétrochimie, les robinets sont considérés comme la principale source d’émissions fugitives de composés organiques volatils, ces gaz qui s’échappent par l’étanchéité de la tige qui manœuvre la vanne. Le client exige des essais à 20 bars, à -45 °C, à température ambiante et à +200 °C, enchaînés sur le même banc sans démonter la vanne. Le chef de projet de Guichon le reconnaît : l’entreprise conçoit souvent ce type de vanne, mais doit rarement la qualifier pour ses émissions fugitives.
Guichon confie ses prototypes au Cetim, le centre technique des industries mécaniques, qui conçoit un banc capable de chauffer et de refroidir la vanne sans la déplacer. Les mesures de fuite à l’hélium se font sous la surveillance d’un inspecteur de la compagnie pétrolière et respectent ses critères d’acceptation.
Ce savoir-faire en essais d’étanchéité, le Cetim l’avait construit bien avant cette commande, en partie avec l’argent de toute la profession. Les centres techniques industriels ont été créés par une loi de 1948 pour mener, au service de toute une filière, des études, des essais et des travaux de normalisation, et une partie de leurs ressources vient d’une taxe payée par les entreprises de la branche. En 1992, la commission robinetterie industrielle du Cetim engage avec le pétrolier Elf les travaux qui aboutissent, en 2006, à la norme internationale ISO 15848, la méthode de référence pour qualifier les robinets vis-à-vis des émissions fugitives. Fabricants et client ont préparé la règle ensemble, et les PME de la robinetterie en disposent sans en avoir porté seules le coût.
Toutes les PME n’ont pas de centre de branche à leur porte. Dans les régions, les centres régionaux d’innovation et de transfert de technologie, les CRITT, offrent ce type de service à l’échelle d’un territoire. À Charleville-Mézières et à Nogent, le CRITT MDTS, spécialisé dans les matériaux, les dépôts et les traitements de surface, fonctionne depuis 1984 sous la forme d’une association à but non lucratif. Il sert les petites et moyennes entreprises qui n’ont pas les moyens d’un centre de recherche et développement interne, avec un laboratoire d’analyses et d’essais sur matières premières et produits finis, pour des secteurs aussi différents que le biomédical, l’aéronautique, l’automobile et le ferroviaire. Je l’ai visité pour Shy Robotics (mon blog Tech).
La norme de la robinetterie n’a pas tout réglé. Les grands pétroliers gardent leurs propres spécifications, et en 2010 le Cetim relevait que robinetiers et utilisateurs réclamaient une norme unique. Guichon a d’ailleurs été qualifié selon les exigences de son client. La preuve mutualisée fournit l’expertise et la méthode ; c’est le client qui fixe le critère.
L’immersion chez le client ne sert pas à ce qu’on croit
Il reste un allié dont on parle beaucoup en équipe produit, et rarement pour la bonne raison.
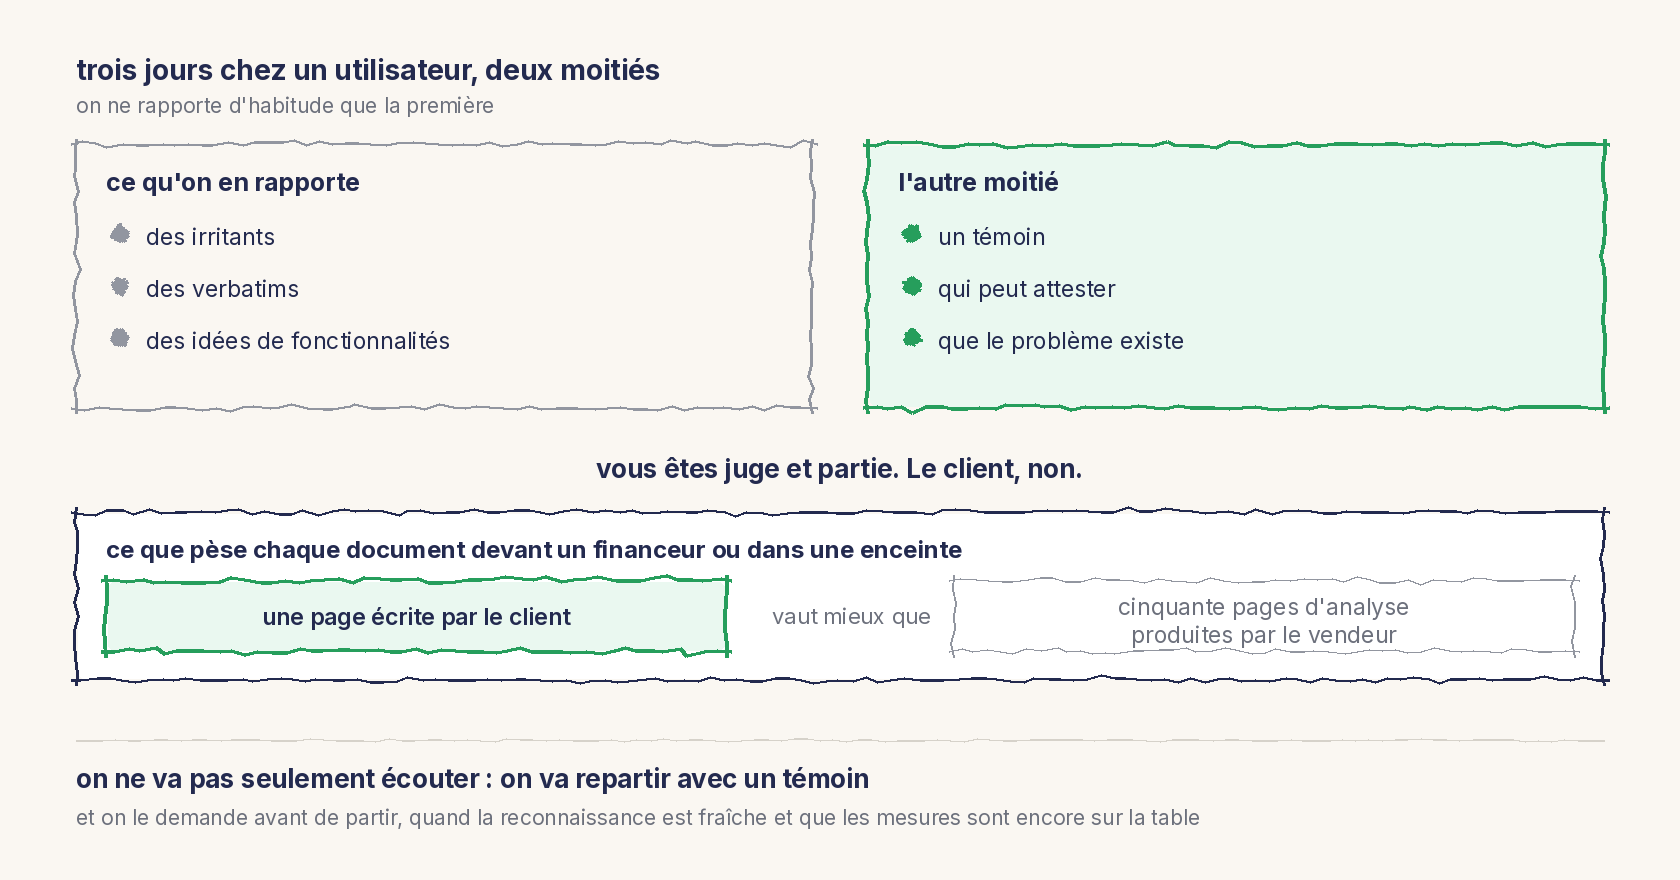
Aller passer trois jours chez un utilisateur s’appelle de l’immersion, et se range dans la découverte du besoin, ce que le métier appelle discovery. On en revient avec des irritants, des verbatims, des idées de fonctionnalités.
C’est utile, et c’est la moitié de ce qu’il faut en tirer.
L’autre moitié : l’entreprise chez qui vous venez de passer trois jours est la seule au monde qui puisse attester que le problème existe. Pas vous. Vous êtes juge et partie. Elle, non.
Un client qui accepte d’écrire une page décrivant ce qu’il a mesuré chez lui vaut plus, dans une enceinte de normalisation ou devant un financeur, que cinquante pages d’analyse produite par le vendeur de la solution. C’est le mécanisme des épisodes précédents, appliqué à votre échelle.
Ce qui change la façon de conduire ces visites. On n’y va pas seulement pour écouter. On y va pour repartir avec un témoin, et on le demande avant de partir, quand la reconnaissance est fraîche et que les mesures sont encore sur la table.
L’objection : tout cela s’appelle simplement avoir de bons partenaires
On peut lire ces histoires comme de la bonne gestion des achats. Un client qui soigne son fournisseur unique, des constructeurs qui secourent le leur, un fournisseur qui dépend de son client, une PME qui fait tester sa vanne. Où est la politique ?
Elle apparaît quand on n’a rien à offrir à celui dont on dépend. ASML avait un milliard d’euros à mettre sur la table, Toyota deux cents ingénieurs : ils ont agi eux-mêmes. Les constructeurs allemands ne représentaient que 3 % des ventes de TSMC et n’avaient rien à proposer : ils sont passés par leur ministre de l’Économie, qui a écrit à la ministre taïwanaise. Guichon ne pouvait pas demander à son client de le croire sur parole : il est passé par un laboratoire que sa profession finance en partie. Quand le poids manque, on l’emprunte à un tiers : un État, un centre technique, un CRITT.
C’est ce qui relie ce réseau aux salles de l’épisode précédent, celles où s’écrivent les normes. On y entre avec des preuves que d’autres signent : la mesure d’un laboratoire tiers, l’attestation d’un client. Ces preuves se négocient avec des partenaires, au prix de ce que vous pesez pour eux, et la norme sur les émissions fugitives est elle-même sortie d’une commission où fabricants et pétrolier travaillaient ensemble.
Le cadre de Porter ne va pas plus loin. Il décrit la rentabilité d’un secteur et la répartition de sa valeur. Il dit ce que vous pouvez obtenir de vos partenaires, pas qui sera invité dans une salle ni ce qu’il y fera.
Pour vous, la question pratique est double. Avant de demander un essai, une attestation ou un soutien, mesurez ce que vous pesez pour celui à qui vous le demandez. Si c’est trop peu, cherchez le tiers qui pèsera pour vous : votre centre technique, votre fédération, votre administration.
Dans l’épisode précédent, l’État signait ce que des industriels avaient écrit. Ici, des industriels font écrire un État parce qu’ils n’ont rien à faire signer eux-mêmes.
Ce que cet article ne dit pas
Il ne dit pas que le réseau remplace le produit. Riken a été secouru parce que ses segments de piston étaient bons et difficiles à remplacer, pas parce que ses dirigeants déjeunaient avec les bonnes personnes. Un réseau sert à faire reconnaître une valeur qui existe ; il n’en fabrique pas.
Il ne dit pas que les cinq forces expliquent tout, ni que le déplacement justifié plus haut est sans coût. Le cadre de Porter décrit la structure d’un secteur à un moment donné. Il ne prédit pas les ruptures technologiques et ne dit rien des trajectoires individuelles.
Il ne dit rien, enfin, d’autres dispositifs comparables. Les pôles de compétitivité relèvent de la même logique de preuve mutualisée. Ils n’ont pas trouvé place ici faute d’une source chiffrée que j’aie pu ouvrir et citer.
Ce que votre comptabilité sait déjà de votre pouvoir
Le troisième épisode proposait une question à ajouter à l’ordre du jour. Le quatrième en proposait trois et une grille à quatre colonnes, sur les enceintes où s’écrit la règle. En voici trois qui ne demandent aucune enquête extérieure : les réponses sont dans votre système d’information.
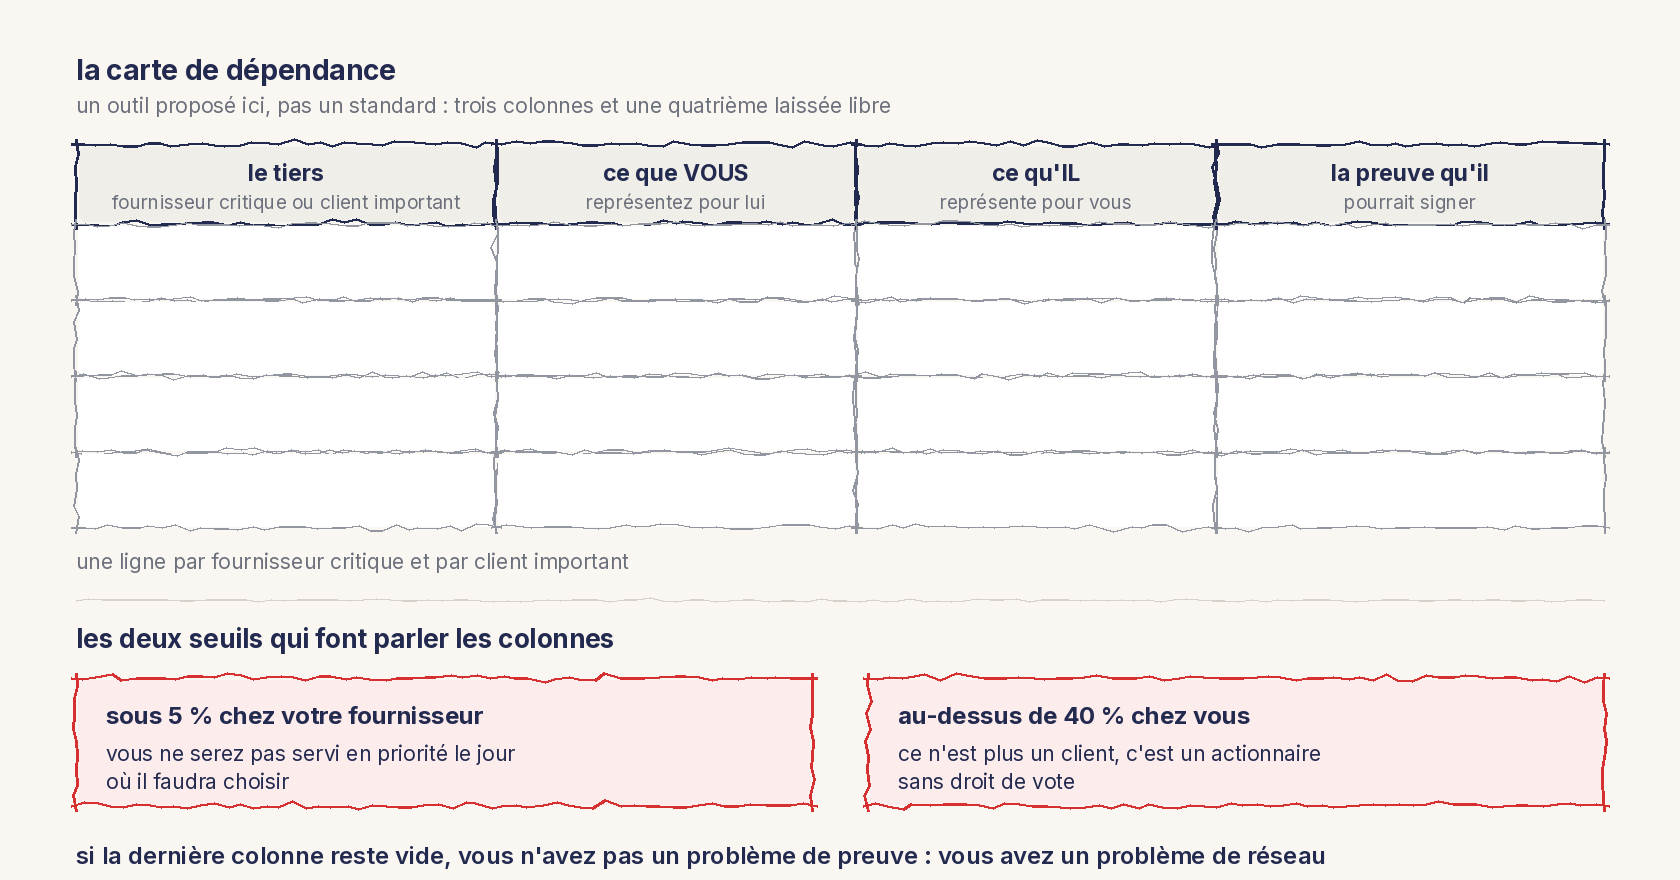
Quelle part de son chiffre d’affaires chaque fournisseur critique vous doit-il ? Sous 5 %, vous ne serez pas servi en priorité le jour où il faudra choisir. Le chiffre se demande, et un fournisseur qui refuse de le donner vient de vous répondre.
Quelle part du vôtre chaque client important représente-t-il ? Au-dessus de 40 %, ce n’est plus un client, c’est un actionnaire sans droit de vote, qui obtiendra vos remises sans les demander.
Quelle preuve vous manque-t-il, et qui d’autre que vous peut la signer ? Écrivez le document qui manque, puis le nom de l’organisation qui le signerait. Un rapport d’essai, une attestation de performance mesurée chez un client, un titre de propriété industrielle. Si la deuxième colonne reste vide, vous n’avez pas un problème de preuve, vous avez un problème de réseau.
Les réponses tiennent dans un tableau que j’appellerai carte de dépendance, faute de nom établi : c’est un outil que je propose ici, pas un standard. Trois colonnes. Le nom du tiers. Ce que vous représentez pour lui, en pourcentage de son activité. Ce qu’il représente pour vous. Une ligne par fournisseur critique et par client important, une quatrième colonne libre pour la preuve qu’il pourrait signer.
Elle se remplit en une demi-journée et se relit une fois par an. Sa vertu n’est pas de produire une stratégie. Elle est de rendre impossible la phrase que les constructeurs automobiles ont dû s’entendre dire en janvier 2021 : nous ne savions pas que nous pesions si peu.
Reste que remplir ce tableau suppose quelqu’un, chez vous, dont c’est le travail, avec un budget et un mandat pour aller chercher les signatures manquantes. Sans cette ligne, les grilles des épisodes précédents resteront des exercices de carnet. C’est l’objet de l’épisode suivant.
Les barèmes de cet article forment la troisième ligne d’une fiche qui rassemble la série. Elle tient sur une page.
Ce sur quoi cet article s’appuie
Les seuils chiffrés des barèmes de cet article sont des repères proposés, et non des résultats d’étude. Leur origine est détaillée dans l’annexe de méthode de la série.