
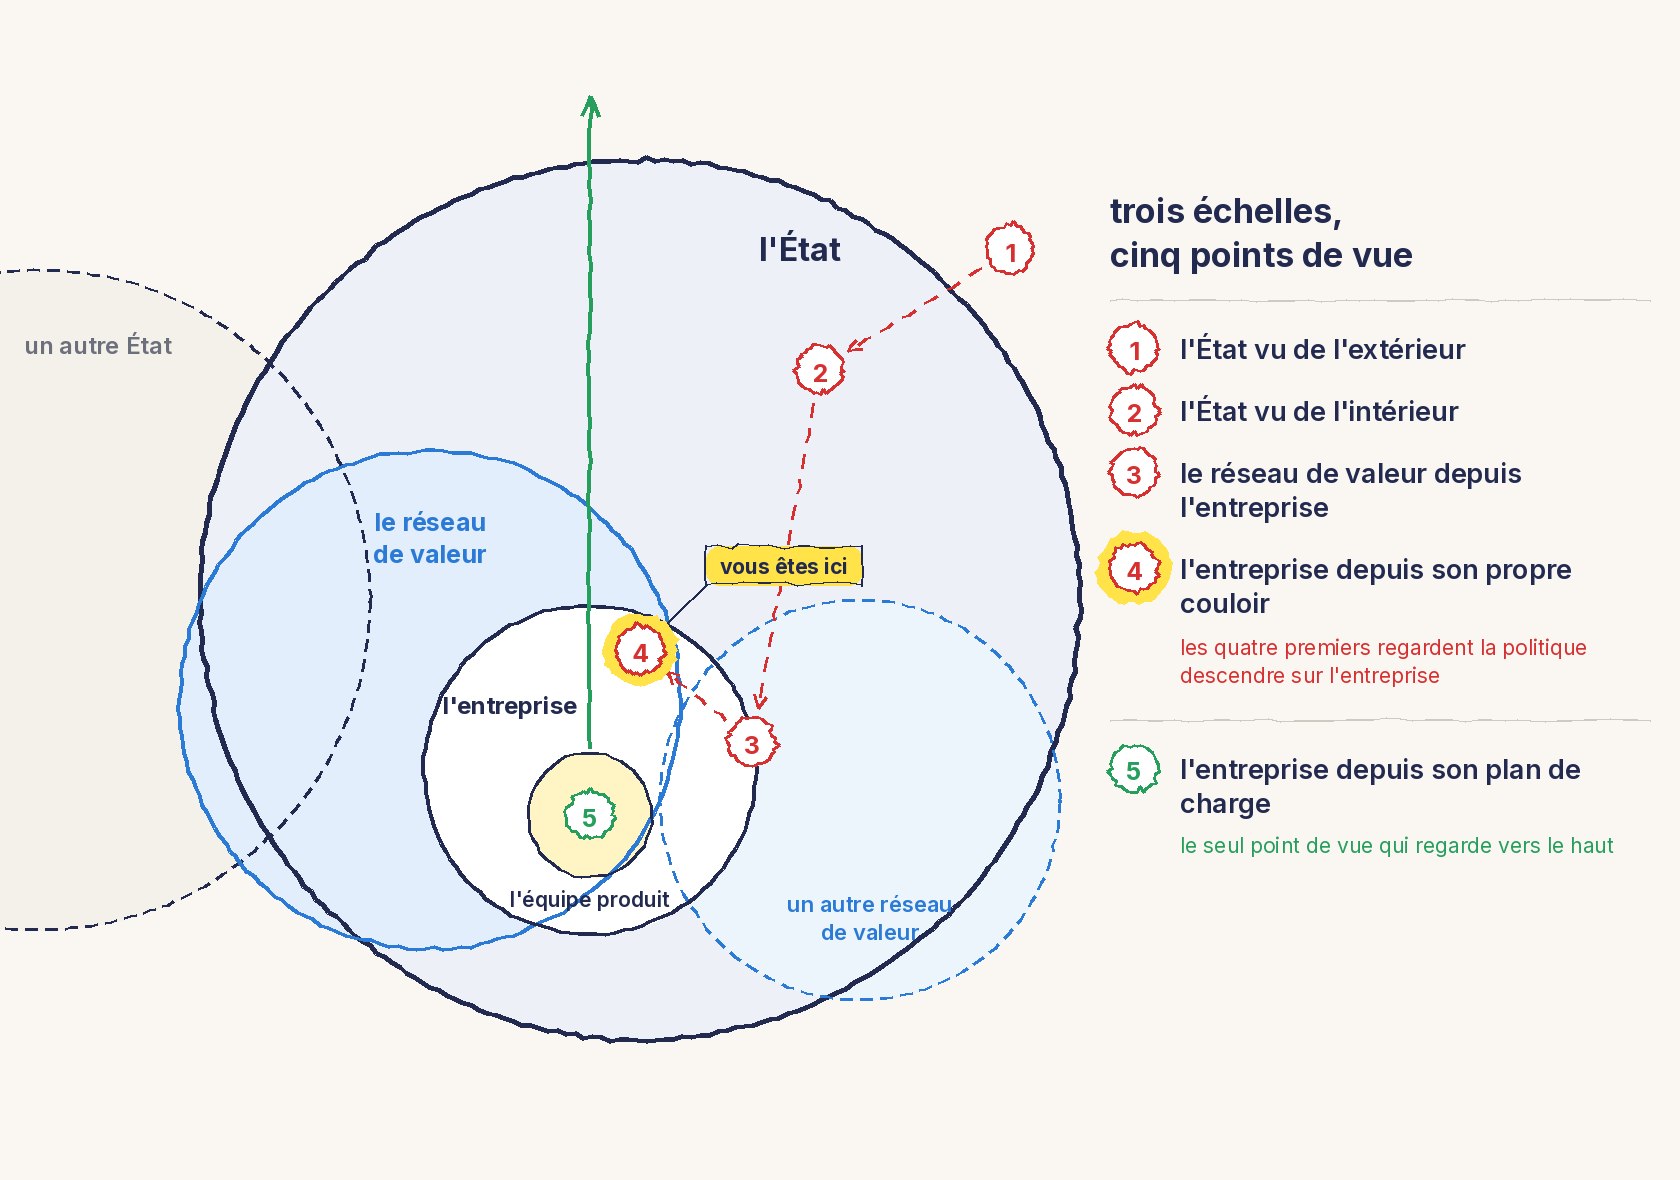
Sixième épisode d’une série qui en compte neuf, consacrée au poids de la politique dans le succès d’un produit. Les trois premiers ont montré qu’aucun produit leader n’échappe à l’enveloppe que dessine la puissance publique ; le quatrième a poussé la porte de la pièce où cette règle s’écrit ; le cinquième a montré qu’on n’y entre jamais sans que d’autres aient signé pour soi. Celui-ci franchit le seuil de l’entreprise, là où se décide quel produit vivra, et qui ira le défendre dans cette pièce.

Le couloir de Bruxelles
Au printemps 1987, en marge d’une conférence technique à Bruxelles, un haut fonctionnaire britannique décide d’en dire plus qu’il ne le devrait.

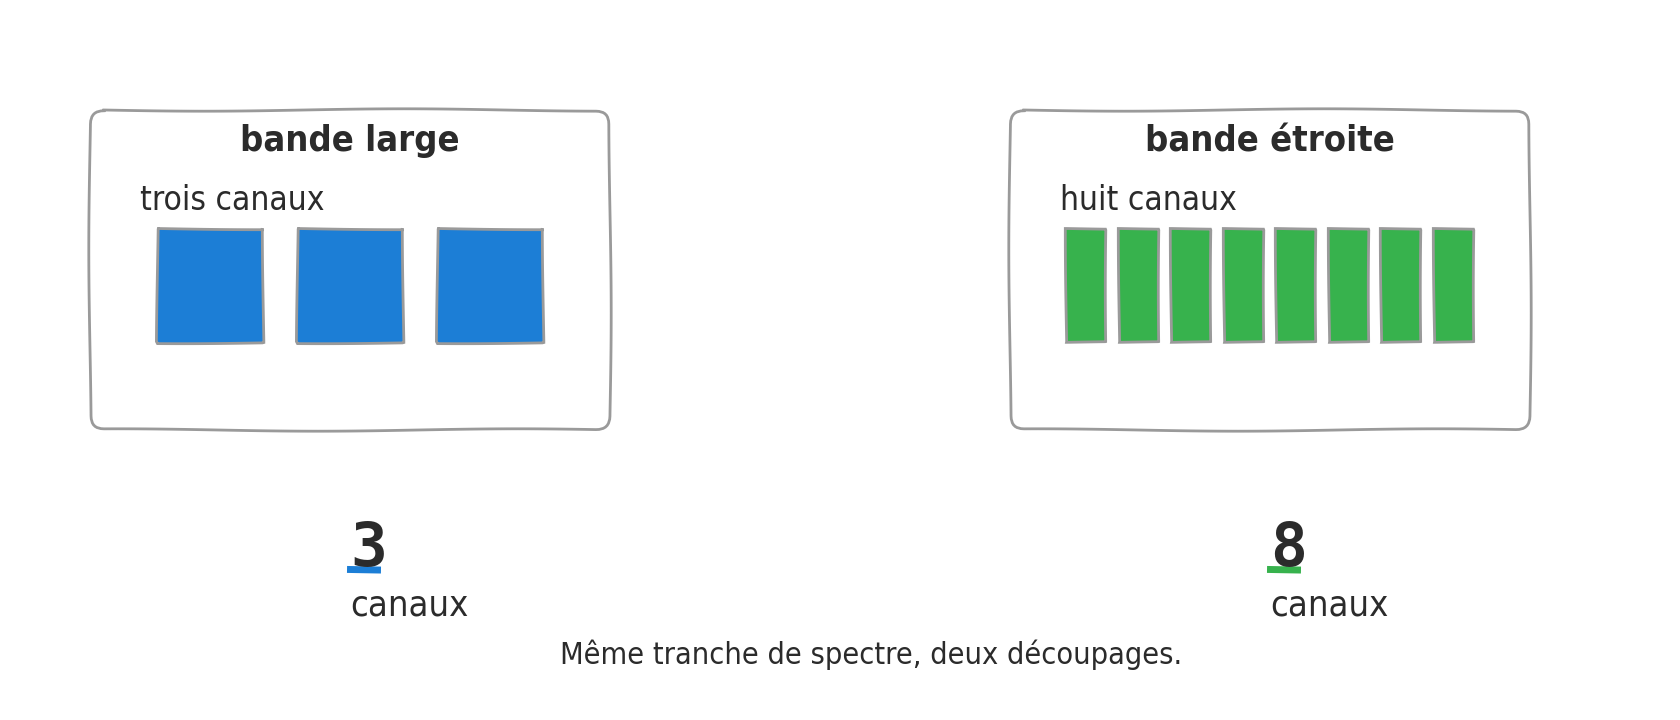
Stephen Temple représente le ministère britannique du commerce et de l’industrie dans la négociation qui doit doter l’Europe d’un téléphone mobile numérique commun. Il vient de plaider, devant une salle comble, pour la solution radio que soutient Londres, dite à bande étroite, contre celle que la France et l’Allemagne défendent depuis des mois, dite à bande large. Les deux termes désignent deux manières de partager une même tranche de fréquences entre les appels : en quelques canaux larges, ou en de nombreux canaux étroits. Dans les couloirs, Temple retrouve Philippe Glotin, qui dirige les radiocommunications mobiles d’Alcatel, le grand équipementier français des télécommunications et le principal champion de la bande large.
Temple détient une information que Glotin ne fait peut-être que soupçonner. Quelques jours plus tôt, son ministre, Geoffrey Pattie, s’est entretenu au téléphone avec son homologue allemand, Christian Schwarz-Schilling. Celui-ci lui a confié qu’il préférait désormais la bande étroite, mais qu’il ne l’annoncerait pas encore publiquement, par égard pour son collègue français. L’Allemagne, le seul pays qui défendait encore la bande large aux côtés de la France, s’apprête donc à changer de camp.
Rien n’oblige Temple à livrer cette confidence ministérielle au dirigeant d’un industriel étranger, et il mesure le risque qu’il prend. Il la lui rapporte pourtant dans le détail, convaincu, écrit-il plus tard, d’avoir pris la bonne décision.
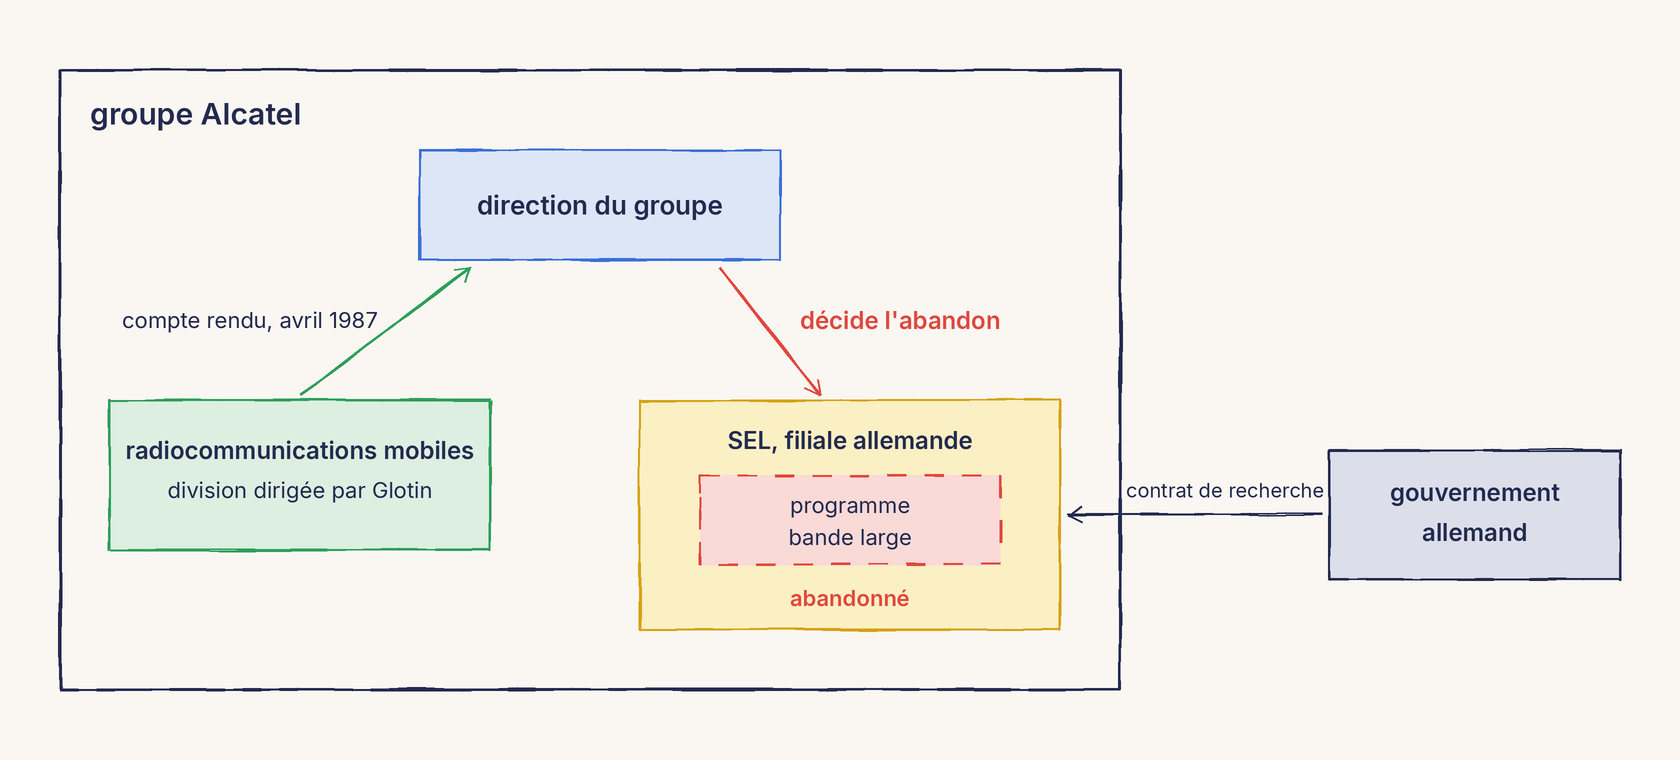
Glotin lui répond qu’il s’en doutait. Il ajoute alors un détail que Temple prend soin de consigner : à l’intérieur même du groupe Alcatel, la filiale allemande, SEL, présente la situation sous un jour bien plus favorable, et assure qu’elle parviendra à ramener le gouvernement allemand vers la bande large.
Dès le lendemain, Glotin adresse son compte rendu à sa direction : le soutien à la bande étroite, écrit-il, est écrasant. Alcatel renonce alors à la technologie qu’elle développe depuis près de trois ans, même si sa décision ne sera connue que plusieurs semaines plus tard.
Cette scène n’a rien de ce que l’on appelle d’ordinaire du lobbying, c’est-à-dire l’effort d’une entreprise pour peser sur une décision publique. Aucun ministre n’y est sollicité, aucun argument n’y est plaidé. Un dirigeant rentre de mission et annonce à sa propre maison qu’elle a perdu. L’affrontement décisif de ce printemps n’oppose pas Alcatel à ses concurrents scandinaves : il oppose, au sein du même groupe, Glotin à la filiale allemande qui soutenait le contraire.
Deux mois plus tôt, pourtant, la même entreprise avait tranché dans l’autre sens : un vendredi soir de février, elle avait obtenu du gouvernement français qu’il impose la bande large à sa délégation. En avril, par la voix de Glotin, elle défait ce qu’elle avait obtenu. Entre ces deux dates, la technologie n’a pas changé d’un paramètre ; seule a changé la personne qui parle au nom de l’entreprise.
Le produit se décide d’abord chez soi
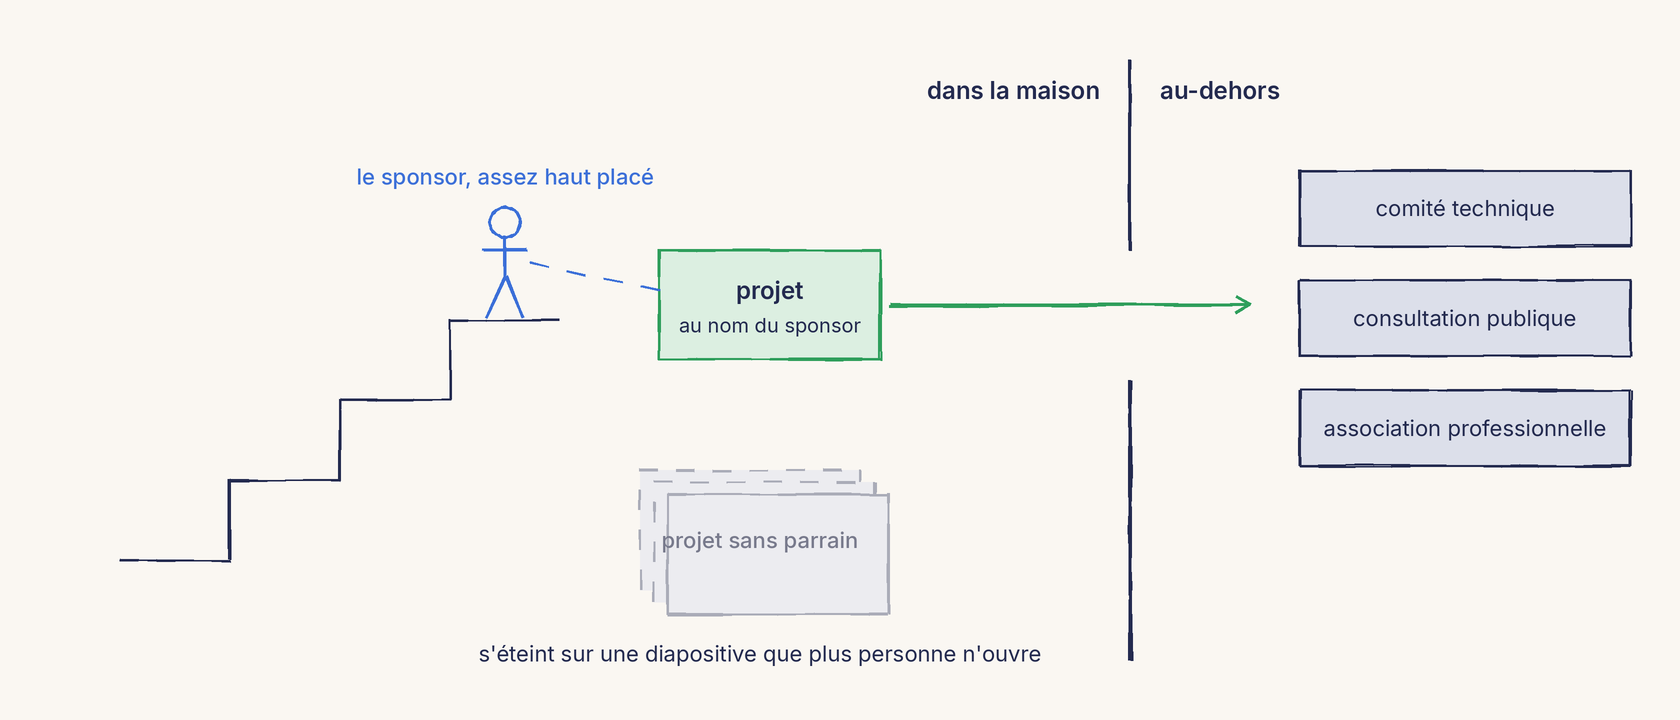
Une entreprise ne parle jamais elle-même. Des femmes et des hommes parlent en son nom, dans des comités techniques, des consultations publiques et des associations professionnelles, parce que quelqu’un, à l’intérieur de la maison, leur en a confié le droit. Et avant même qu’ils prennent la parole, d’autres ont décidé quel produit méritait d’être défendu au-dehors, et avec quels moyens.
Ces décisions se prennent dans des réunions sans nom, devant des tableurs où la ligne budgétaire porte rarement le mot influence. Elles façonnent pourtant le produit aussi sûrement qu’un cahier des charges : on y voit une technologie abandonnée, un service naître d’un financement venu d’ailleurs, un logiciel de vol présenté aux autorités de façon à ne pas attirer leur attention. De toutes les échelles que parcourt cette série, celle de l’entreprise est la dernière, et c’est la seule sur laquelle vous ayez prise.
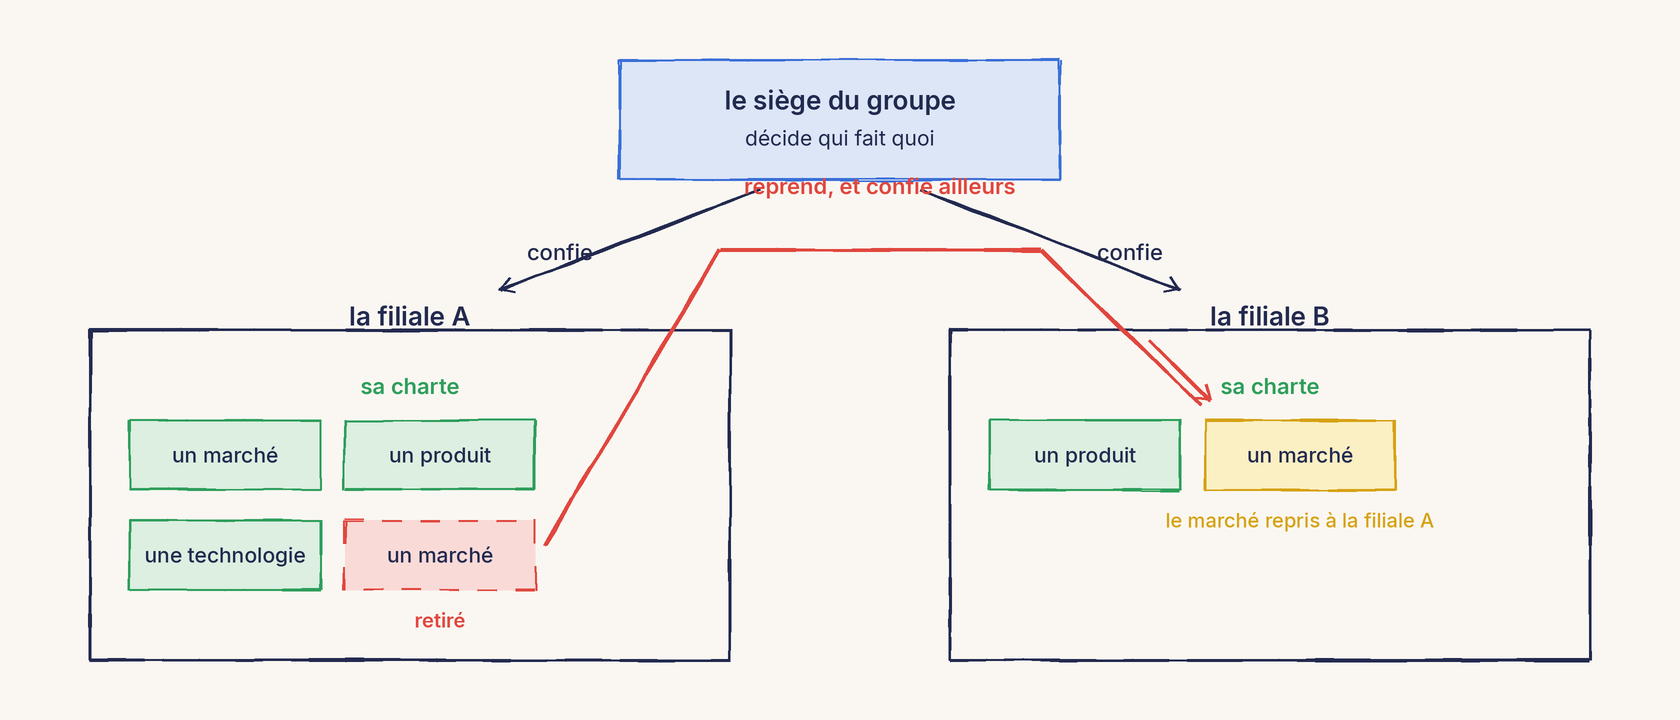
Encore faut-il savoir ce que « chez soi » veut dire. Dans une petite entreprise, la maison tient dans un bâtiment. Dans un grand groupe, elle se compose d’étages emboîtés : un siège, des pôles, des filiales, des divisions, chacun doté de sa direction, de son budget et de ses priorités. Le siège confie à chaque entité un périmètre, que la recherche en gestion appelle sa charte : les marchés, les produits et les technologies dont elle a la charge. Une filiale dépend ainsi de la politique de son groupe comme le groupe dépend de celle des États où il opère, et un projet jugé stratégique à un étage peut être sacrifié à l’étage du dessus, parce que le groupe attend autre chose de cette filiale. Une petite entreprise n’échappe pas tout à fait à cette architecture : ses actionnaires forment l’étage qui la surplombe.
Trois mécanismes y sont à l’œuvre, et chacun se rejoue à chaque étage.

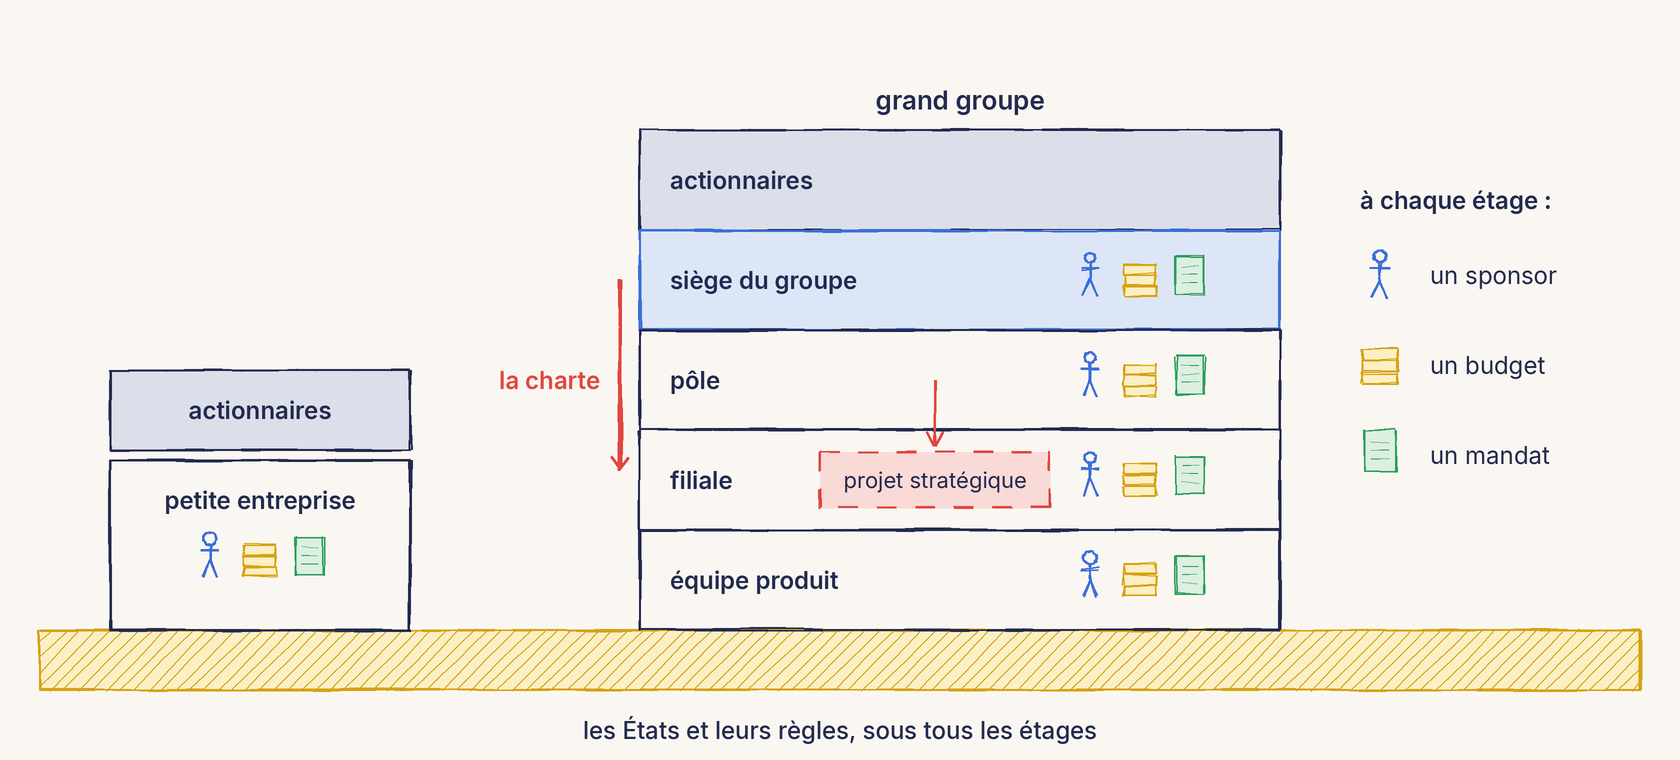
Le premier est le sponsor, terme que les entreprises empruntent à l’anglais pour désigner le dirigeant qui parraine un projet. Aucun dossier ne sort de la maison sans une personne assez haut placée pour assumer le coût politique d’un échec, et cette personne peut aussi bien condamner un produit que le sauver. Privé de parrain, un projet ne meurt pas en réunion : il s’éteint en silence, sur une diapositive que plus personne n’ouvre.

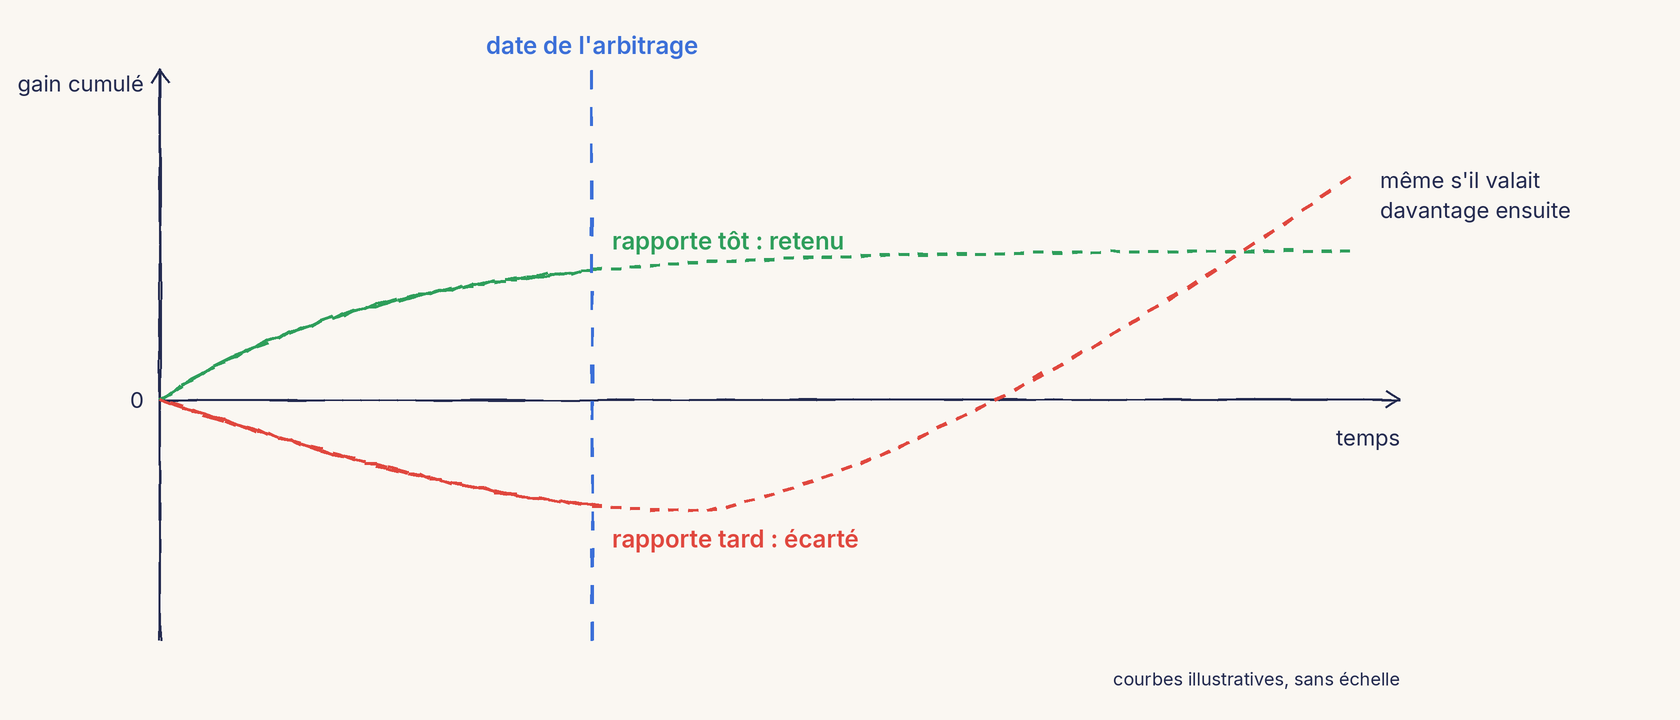
Le deuxième est le budget contraint. Une entreprise ne peut pas financer tous les projets qu’on lui présente : ils se disputent une enveloppe limitée, et ses dirigeants les départagent selon ce que chacun devrait rapporter, et à quelle échéance. Un projet dont les gains n’arriveront que dans plusieurs années perd alors face à un projet qui rapporte plus vite, même s’il aurait fini par rapporter davantage.
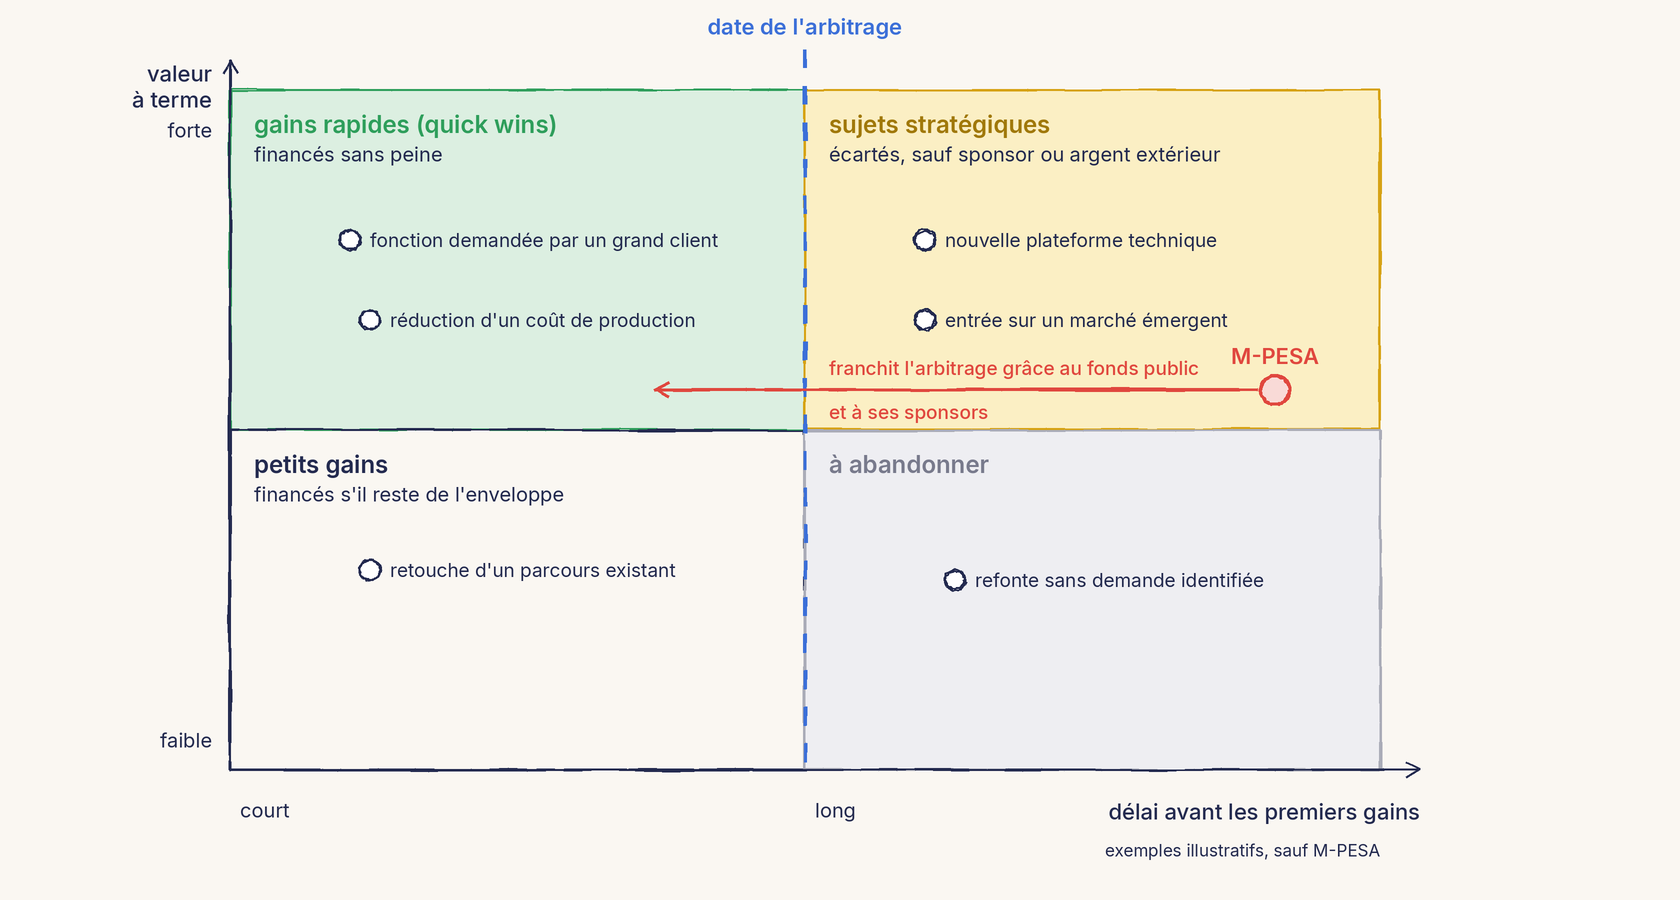
Les équipes produit rangent souvent leurs projets dans une matrice à deux axes : ce qu’un projet rapporte, et le temps qu’il met à le rapporter. Les gains rapides, que l’on appelle en anglais quick wins, franchissent l’arbitrage sans peine. Les sujets stratégiques, dont la valeur n’arrive qu’après la date de l’arbitrage, ont besoin d’un sponsor ou d’un financement extérieur pour survivre. C’est par ce second chemin que M-PESA est passé.

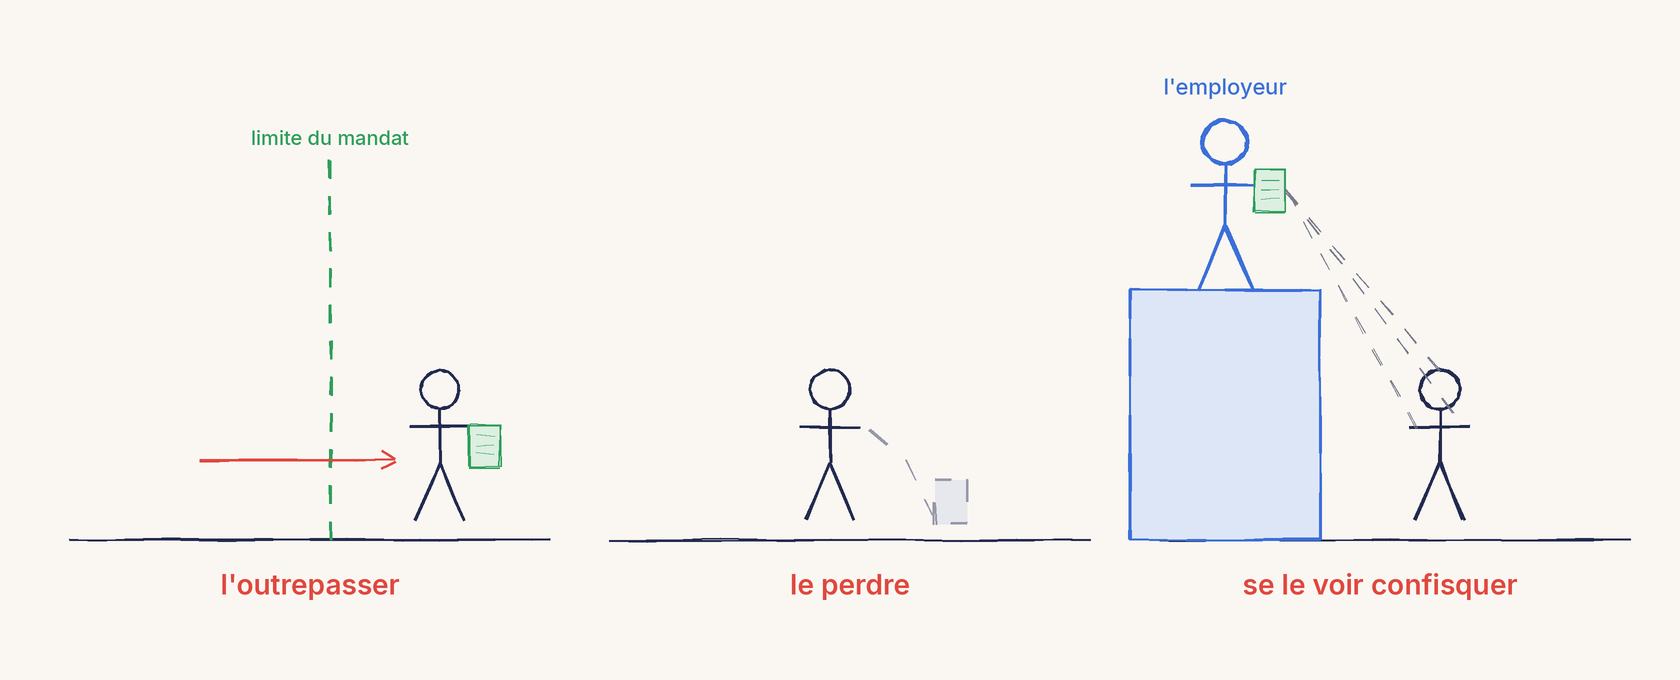
Le troisième est le mandat. Quiconque parle au-dehors au nom de l’entreprise porte un mandat, écrit ou tacite, qu’il peut outrepasser, perdre, ou se voir confisquer par ceux qui l’emploient. C’est le moins visible des trois mécanismes, et c’est lui qui engendre les catastrophes.

Les cas qui suivent se déroulent en Europe, en Afrique, en Asie et en Amérique du Nord. Une entreprise qui organise sa parole publique fait son métier ; celle qui s’en abstient subit la parole des autres. Cette mécanique se lit dans les archives, dans les rapports parlementaires et dans les registres publics que les entreprises remplissent elles-mêmes, mais on l’aperçoit rarement en comité produit.
Alcatel, ou le jour où une maison a désavoué sa filiale
À la fin de 1984, Alcatel développe la bande large avec l’industriel allemand SEL, Standard Elektrik Lorenz, tandis que les administrations scandinaves des télécommunications défendent la bande étroite. Sous cette querelle d’ingénieurs se joue une partie industrielle : la solution retenue deviendra la norme du téléphone mobile numérique dans quinze pays européens, et l’industriel qui l’aura conçue disposera d’une longueur d’avance pour y vendre ses équipements.
Entre-temps, un rachat a fait passer SEL sous le contrôle du groupe Alcatel, dont elle est devenue la filiale allemande. Titulaire d’un contrat de recherche du ministère allemand, elle défend un intérêt qui lui est propre.

Quatre acteurs, et trois d’entre eux sont français. Alcatel veut sa norme. Sa filiale allemande SEL veut sauver son programme et le contrat public allemand qui le finance. Le vendredi précédant la réunion de Madère, Alcatel saisit le gouvernement français au plus haut niveau, et la consigne descendue à la délégation tient en une ligne : la France défendra la solution d’Alcatel, et aucune autre, quoi que disent les experts. Ces experts, eux, ne préfèrent pas cette solution ; ils y sont tenus.

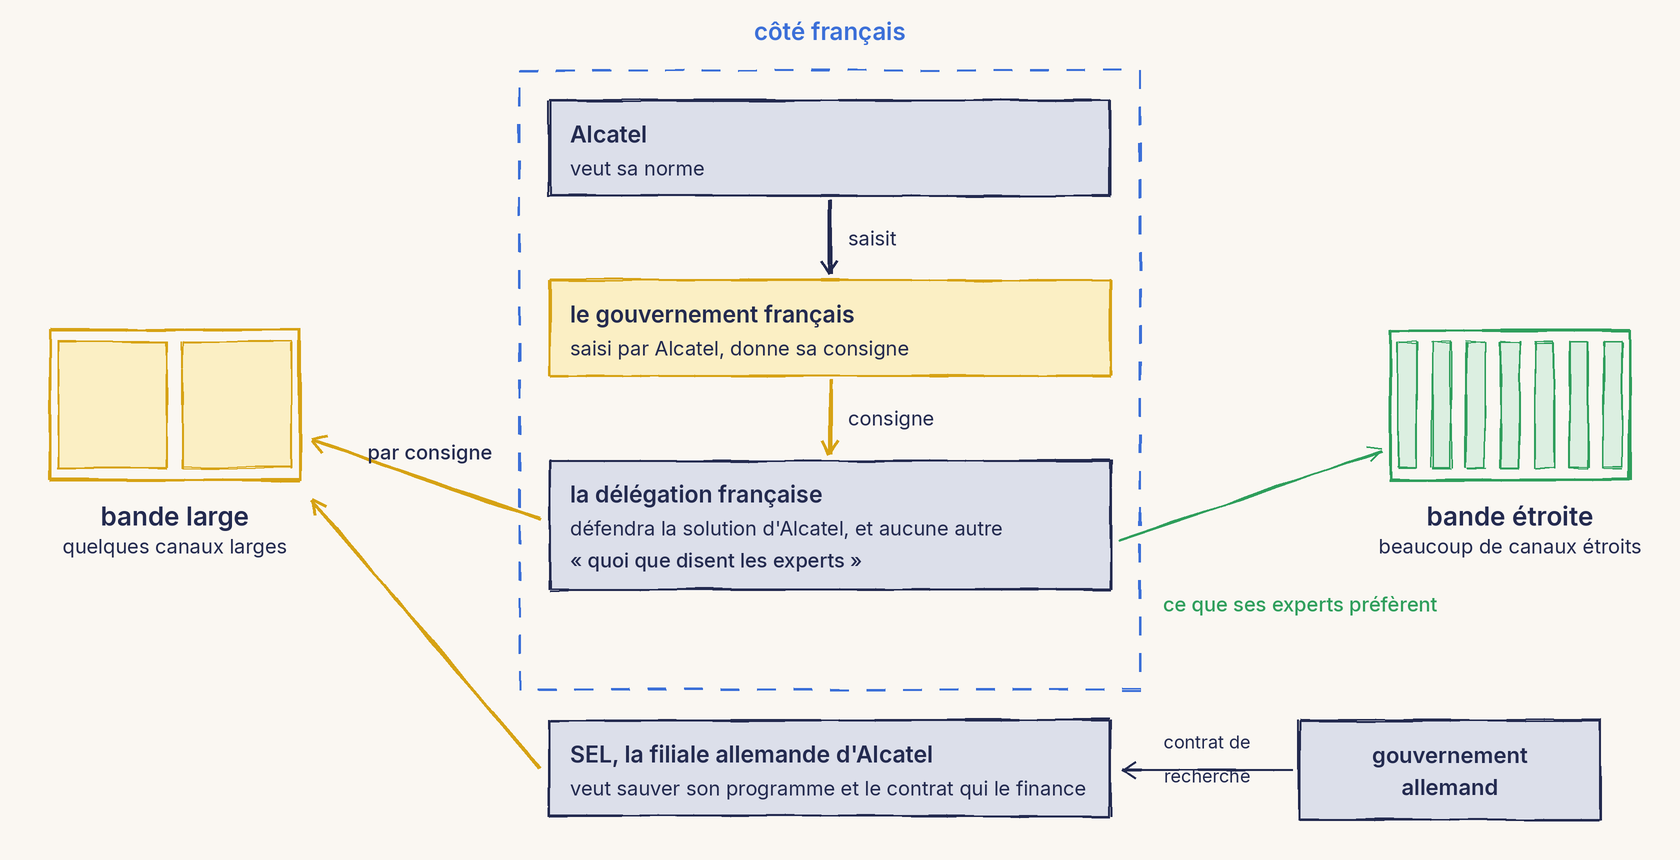
En février 1987, Alcatel obtient une intervention du gouvernement au plus haut niveau, et la délégation française arrive à Madère sans liberté de négociation. La maison enchaîne ensuite les démonstrations, en Suisse puis en Italie, et remet aux opérateurs nationaux un rapport technique rédigé en un week-end, qui inverse un à un les paramètres du tableau que lui opposent ses adversaires. Un responsable de l’opérateur italien renonce d’abord à le transmettre par télécopie : le document dépasse deux centimètres d’épaisseur.
Deux mois plus tard, Philippe Glotin, qui dirige les radiocommunications mobiles d’Alcatel, retourne à Bruxelles. Il y apprend, de la bouche du négociateur britannique, que le soutien à la bande étroite est écrasant. Le lendemain, il l’écrit à sa direction. Alcatel renonce : sans étude nouvelle, sans ministre convaincu, sans un franc dépensé.
Ce qui a pesé, c’est le rang de celui qui rapporte. Sa direction le croit parce qu’il dirige la division en cause, et son crédit couvre le coût d’une nouvelle que personne ne voulait entendre. Il tient le rôle du sponsor à rebours : il l’engage pour faire abandonner un produit que sa maison défendait jusqu’au sommet de l’État. Ce produit ne meurt pas sur un banc d’essai, mais autour d’une table de réunion.
Pour SEL, la même journée s’écrit autrement. La filiale ne perd pas une bataille commerciale : elle perd un programme que sa maison mère ne juge plus prioritaire, et avec lui le contrat allemand qui le finançait. Elle servait deux autorités, le groupe français qui la possédait et le ministère allemand qui la payait, et c’est la première qui a tranché.
Johannesburg, ou l’argent d’un autre pour gagner une réunion chez soi
Nick Hughes entre chez Vodafone en 2001. Une partie de sa première mission consiste à aider l’opérateur britannique à définir le rôle qu’il pourrait jouer au service des objectifs du Millénaire pour le développement, que les Nations unies se sont fixés pour réduire la pauvreté. Il en retire une conviction simple : l’accès au financement stimule l’esprit d’entreprise, et le téléphone mobile peut acheminer de l’argent là où aucune banque n’a ouvert d’agence.

Les huit objectifs du Millénaire, adoptés en 2000 et arrivés à échéance en 2015, se lisent ici comme un arbre à trois niveaux : l’objectif, puis le résultat clé, qui est une cible officielle datée et chiffrée, puis la mesure, qui est un indicateur de suivi.
Cet outil nécessite JavaScript.
L’idée ne soulève aucune objection. Elle ne trouve simplement aucun financement.
Les intérêts en présence se décrivent en quelques lignes. Hughes a besoin d’un budget. Sa direction attend du rendement, ce qu’on ne saurait lui reprocher. Le ministère britannique du développement international, de son côté, cherche des entreprises privées capables de mener des projets d’accès aux services financiers. Il a créé à cette fin, en 2000, un fonds de quinze millions de livres, attribué sur appel à projets, qui financera vingt-huit projets en Asie du Sud et en Afrique. Une règle en gouverne l’usage : le fonds ne prend en charge que la moitié du coût de chaque projet, et l’entreprise lauréate doit apporter l’autre.
Le déclic survient au Sommet mondial pour le développement durable, à Johannesburg. Hughes vient d’y passer l’après-midi à débattre de la propension des entreprises privées à privilégier le court terme lorsqu’un représentant du gouvernement britannique, chargé de ce fonds, vient à sa rencontre. Leur conversation porte sur l’obstacle que Hughes exposera plus tard dans un article cosigné avec Susie Lonie, spécialiste du commerce mobile que Vodafone enverra au Kenya pour conduire le projet. Les entreprises privées sont tenues d’employer le capital de leurs actionnaires au meilleur rendement ; beaucoup répartissent leurs fonds au moyen d’une compétition interne jugée sur le retour attendu ; les projets de développement s’y trouvent donc, le plus souvent, écrasés.
Hughes observe encore que ce type de sujet ne parvient souvent à s’élever dans une entreprise que par les services chargés des parties prenantes, des relations avec les pouvoirs publics et de la réputation. La recherche et développement ne l’accueillerait pas davantage, car Vodafone, comme bien des entreprises de technologie, l’oriente vers la technique plutôt que vers le marché. Or le projet ne requiert aucune technologie nouvelle. Il repose sur le plus modeste des services mobiles, le SMS, à l’heure où les marchés européens du groupe ne jurent que par la 3G et les premiers téléphones intelligents.
C’est dans ce hall de conférence que Hughes envisage pour la première fois de recourir à un fonds public pour contourner les contraintes du processus interne de développement des nouveaux produits. La question qu’il se pose tient en une ligne : et si une entreprise se servait du capital d’un autre pour franchir sa propre compétition interne ?
Au milieu de 2003, il consacre quelques semaines à monter son dossier, avec deux objectifs : obtenir l’appui de quelques dirigeants très haut placés, et l’adhésion de ses collègues d’Afrique de l’Est. Sans un parrainage au sommet, écrit-il, un projet finit relégué au cimetière des présentations PowerPoint.
Le fonds lui accorde près d’un million de livres, somme que Vodafone complète à parts égales. Tout le levier tient dans cette parité. La direction n’a plus à décider si elle investit seule dans un projet risqué ; il lui reste seulement à décider si elle apporte sa part à un financement que le gouvernement britannique a déjà accordé. Hughes et Lonie en tirent eux-mêmes la leçon à la fin de leur article. Quand un financement extérieur couvre la moitié de la facture, la somme que le projet doit arracher au budget interne est divisée par deux, et il affronte donc moins durement les autres candidats. Des projets utiles socialement, mais plus risqués ou moins rentables que la moyenne, peuvent alors passer.
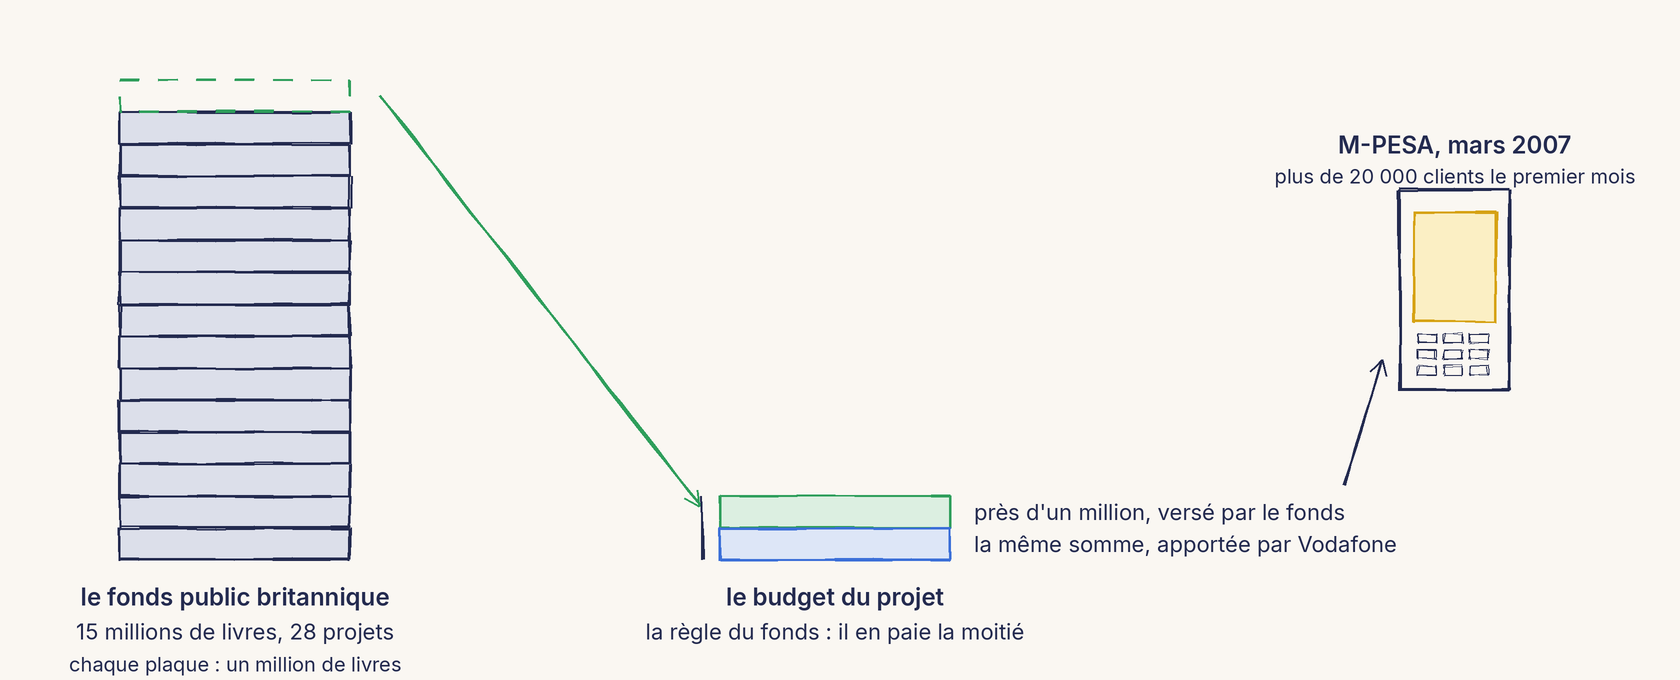
En février 2005, Susie Lonie s’envole pour Nairobi afin d’y rédiger la spécification du produit. Le pilote démarre le 11 octobre suivant, avec huit boutiques d’agents et près de cinq cents clients d’une institution de microcrédit, à qui l’on remet un téléphone gratuit et quelques dollars pour rembourser leurs prêts par ce canal. Prévu pour durer quelques mois, il s’étire sur près de deux ans. La banque centrale du Kenya finit par faire savoir, par écrit, qu’elle ne s’oppose pas au lancement ; dix jours plus tard, en mars 2007, Safaricom, premier opérateur du pays et membre du groupe Vodafone, ouvre le service sous le nom de M-PESA, de pesa, l’argent liquide en swahili. Plus de vingt mille clients s’y inscrivent dès le premier mois, bien au-delà des prévisions.
Hughes disposait de l’idée, des compétences, du marché et de la technologie. Ce qui lui manquait, c’était l’accord budgétaire de sa direction, qu’il n’aurait pas obtenu face à des projets au rendement plus rapide. Plutôt que de livrer cette bataille, il a changé la question posée à sa direction : la moitié du budget étant déjà couverte par le fonds britannique, et des dirigeants haut placés s’étant engagés, il ne lui restait plus à décider si elle finançait ce projet plutôt qu’un autre, mais seulement si elle complétait un financement déjà acquis. Dans cette histoire, l’argent public ne sert pas à obtenir une décision publique. Il sert à obtenir une décision privée, et cette décision fait naître un produit.
Renault, ou un conseil qui défend son alliance contre son actionnaire
Le 30 avril 2015, les actionnaires de Renault, réunis en assemblée générale, se prononcent sur une résolution que leur soumet le conseil d’administration. Elle vise à écarter le droit de vote double, que la loi Florange de 2014 a rendu automatique dans les sociétés cotées : toute action conservée deux ans y compte pour deux voix, sauf si les actionnaires y renoncent à la majorité des deux tiers.
Le conseil ne défend pas là un principe abstrait, mais l’alliance industrielle qui unit Renault à Nissan. L’État et Nissan détiennent chacun 15 % du capital de Renault ; or les règles applicables aux participations croisées privent Nissan de tout droit de vote. Avant la loi, l’État disposait déjà de 17,5 % des voix, et Nissan d’aucune. Le vote double porterait la part de l’État à 28 %, celle de Nissan demeurant nulle. Devant l’assemblée, l’administrateur référent de Renault, Philippe Lagayette, explique que le conseil a perçu ce déséquilibre et que Nissan le ressent comme tel. La majorité du conseil soutient donc la résolution ; seuls les représentants de l’État s’en désolidarisent.
Trois semaines plus tôt, le 8 avril, l’État a acquis quatorze millions d’actions Renault pour 1,258 milliard d’euros, portant sa participation de 15 % à près de 20 % du capital. Le rapporteur spécial du Sénat, qui retrace l’épisode, présente cet achat comme une réponse à l’opposition de la direction. Le 30 avril, la résolution recueille 60,53 % des suffrages, alors que les deux tiers étaient requis : elle est rejetée.
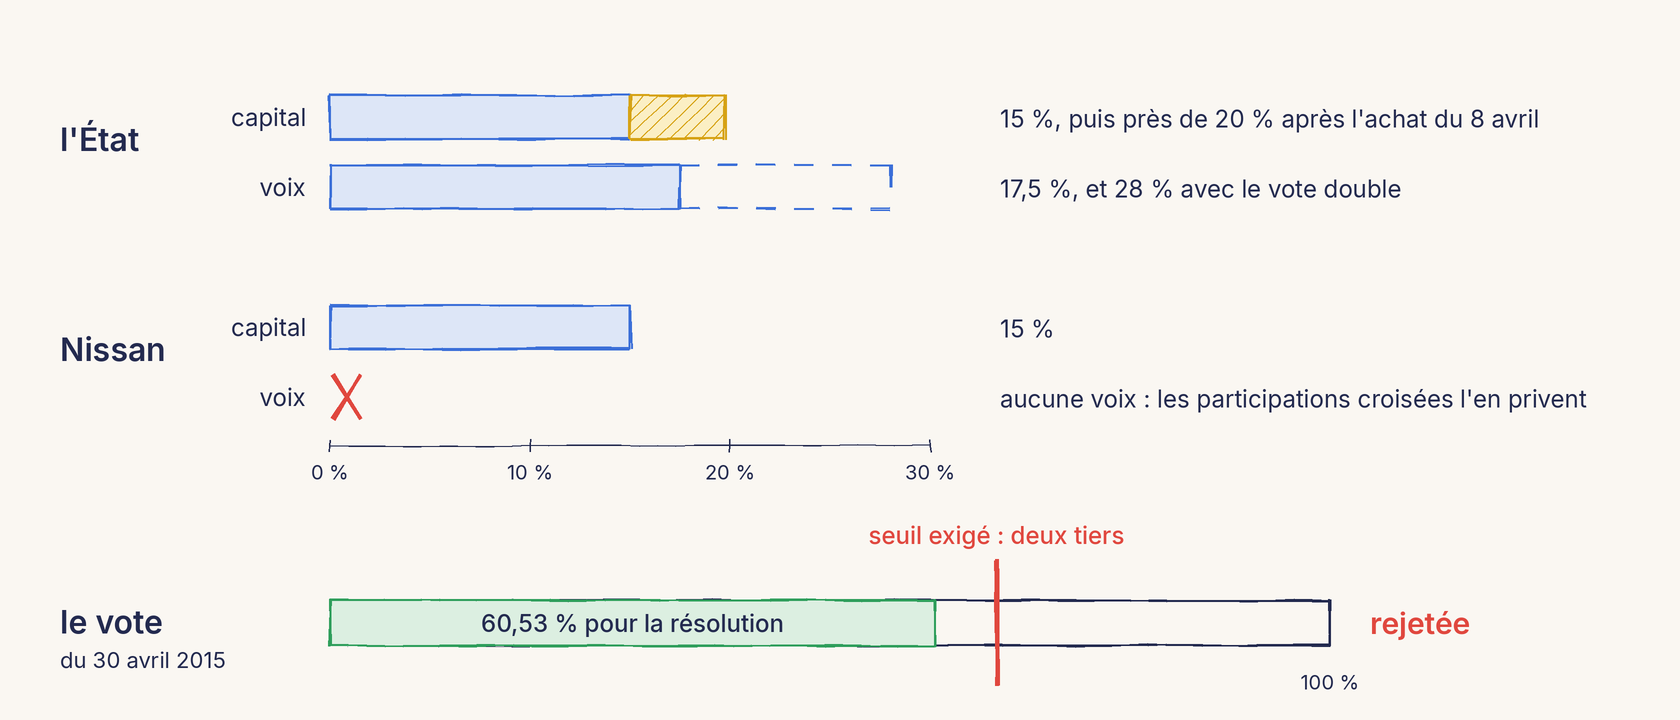
Le même rapporteur précise que, sans cet achat, la résolution aurait sans doute été rejetée malgré tout, mais de justesse. L’État n’a donc pas renversé l’issue du vote ; il l’a rendue incontestable.
Un conseil d’administration est l’échelon le plus élevé où un sponsor puisse siéger. Celui de Renault a engagé son crédit en faveur de l’Alliance, et il s’est incliné devant l’actionnaire qui détient le capital. Au-dessus du parrain le plus haut placé demeure toujours le propriétaire de la maison.
Filiales, ou la maison dans la maison
Ce que SEL perd ce printemps-là porte un nom en gestion : sa charte. Une charte, c’est la liste des marchés, des produits et des technologies dont le siège confie la responsabilité à une entité. Il la lui donne, et il peut la lui reprendre pour la confier à une autre.

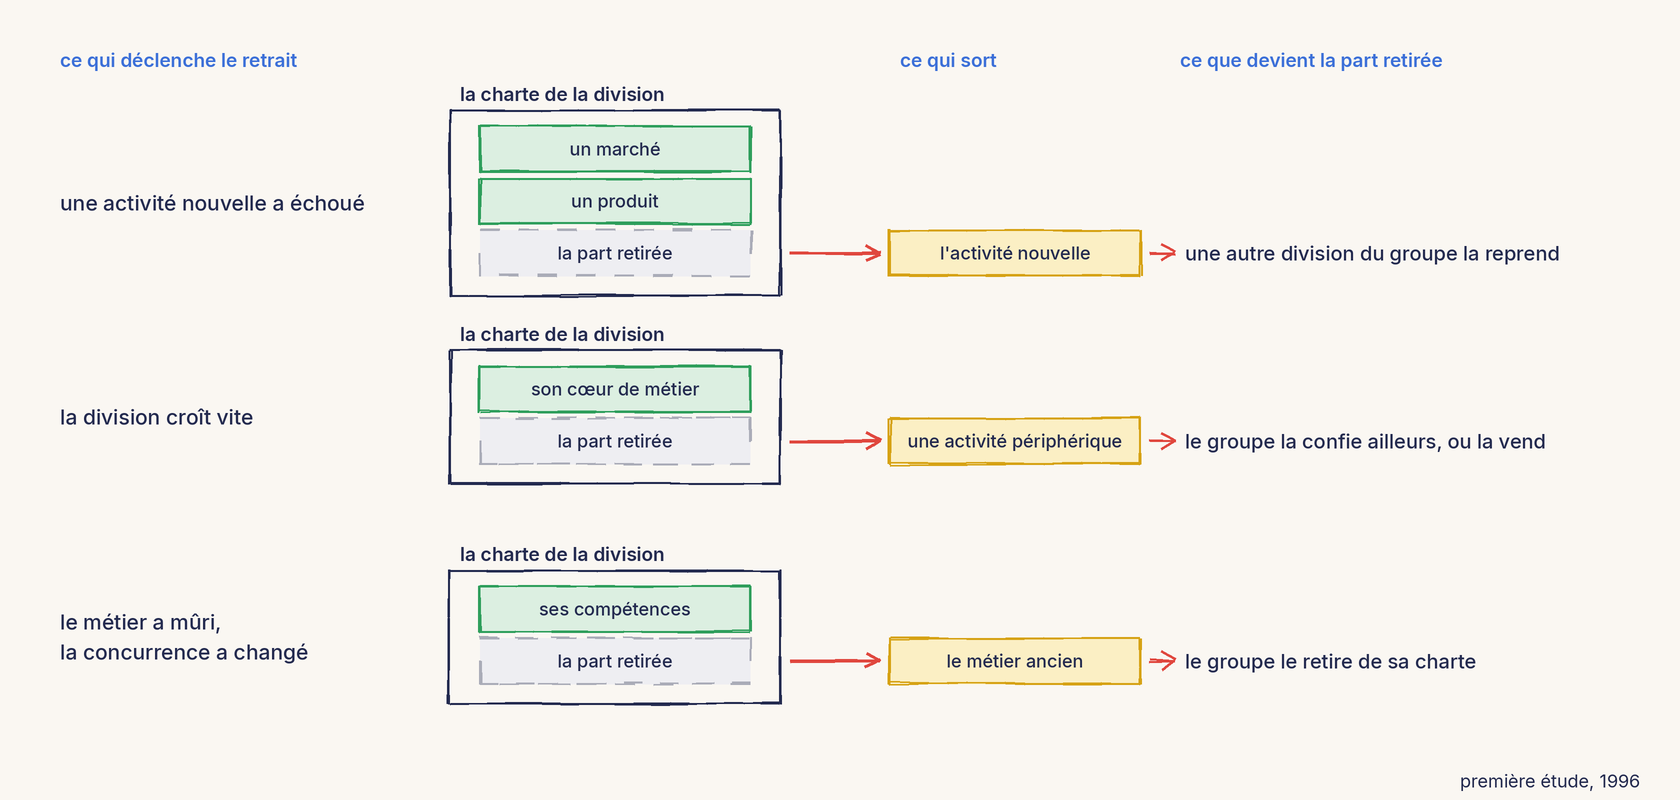
Deux études ont mesuré ce qui arrive aux entités qui perdent la leur. La première, publiée en 1996, est signée de Charles Galunic, de l’Insead, et de Kathleen Eisenhardt, de l’université Stanford. Ils ont suivi dix divisions d’un grand groupe multinational de haute technologie pendant dix-huit mois, et interrogé plus de quatre-vingts responsables à plusieurs niveaux de la hiérarchie.
Ils distinguent trois situations. Une division qui lance une activité nouvelle la perd lorsqu’elle y échoue et qu’une autre division du groupe la convoite : les chartes nouvelles se disputent sur un véritable marché interne. Une division en forte croissance cède ses activités périphériques pour se concentrer sur son cœur de métier. Une division installée sur un métier mûr finit par s’en défaire, lorsque ses compétences et sa culture ne correspondent plus à la concurrence qu’elle affronte. Pour le groupe, ces retraits ne sont pas des sanctions : ils lui permettent de suivre des marchés qui bougent plus vite que son organigramme.

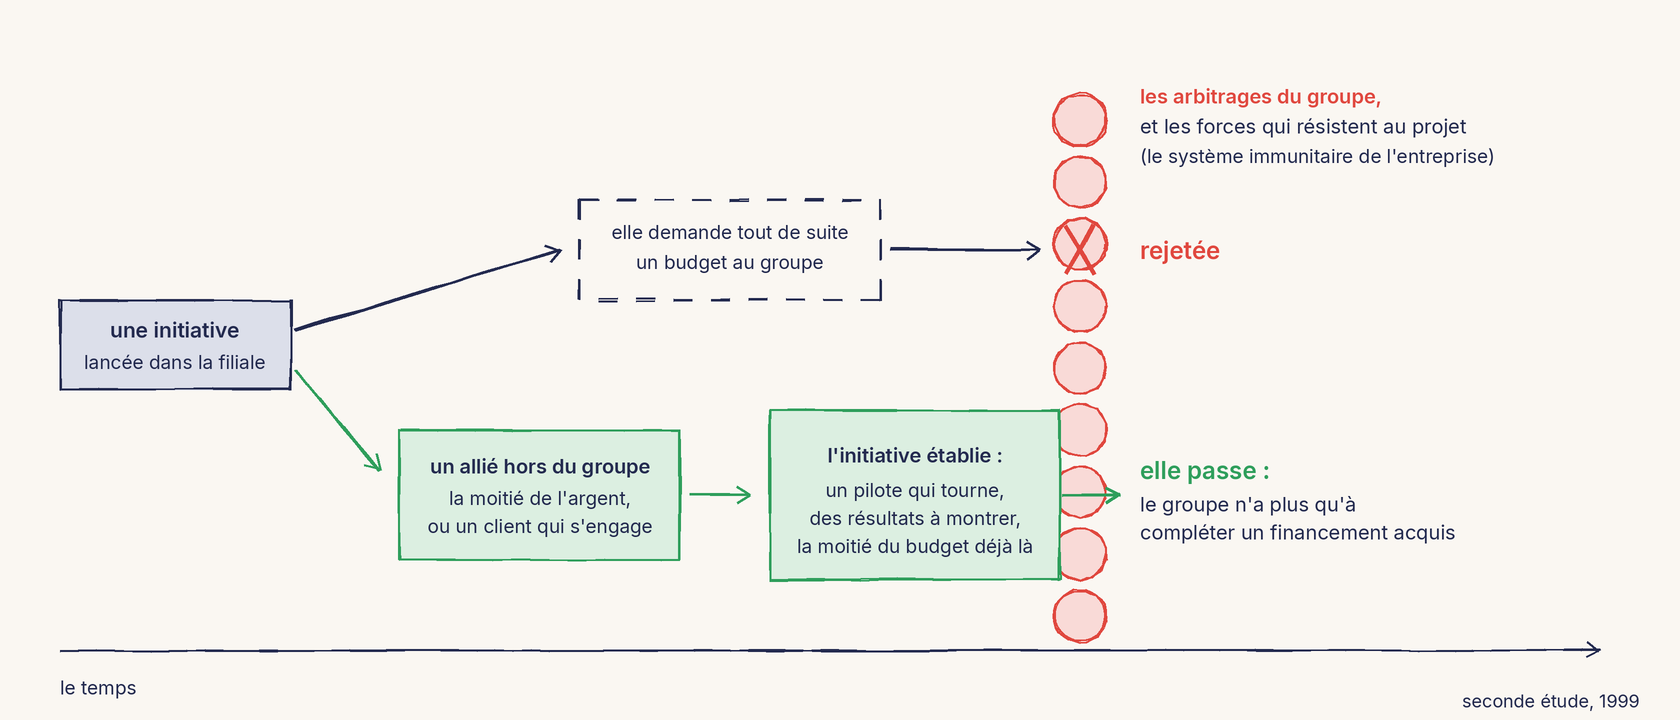
La seconde regarde l’autre face. Julian Birkinshaw, de la London Business School, et Jonas Ridderstråle, de l’École d’économie de Stockholm, ont étudié les projets que lancent les filiales elles-mêmes. En 1999, ils publient l’analyse de quarante-quatre initiatives, réussies ou manquées, lancées par des dirigeants de filiales canadiennes de groupes étrangers, et appellent « système immunitaire de l’entreprise » l’ensemble des forces qui leur résistent. Les initiatives les plus réussies, écrivent-ils, se trouvent tôt des alliés hors du groupe, et n’affrontent ce système qu’une fois solidement établies. Sans diriger de filiale, Nick Hughes a suivi ce chemin : un allié extérieur d’abord, le fonds britannique, puis les arbitrages internes, une fois la moitié du budget acquise.
Les deux études décrivent des mécanismes ; l’histoire de Saab en montre les conséquences, d’une filiale à l’autre. En 2008, le constructeur automobile suédois est une filiale à part entière de General Motors. Ses modèles reposent en partie sur la propriété intellectuelle du groupe américain, qui lui fournit aussi des composants.
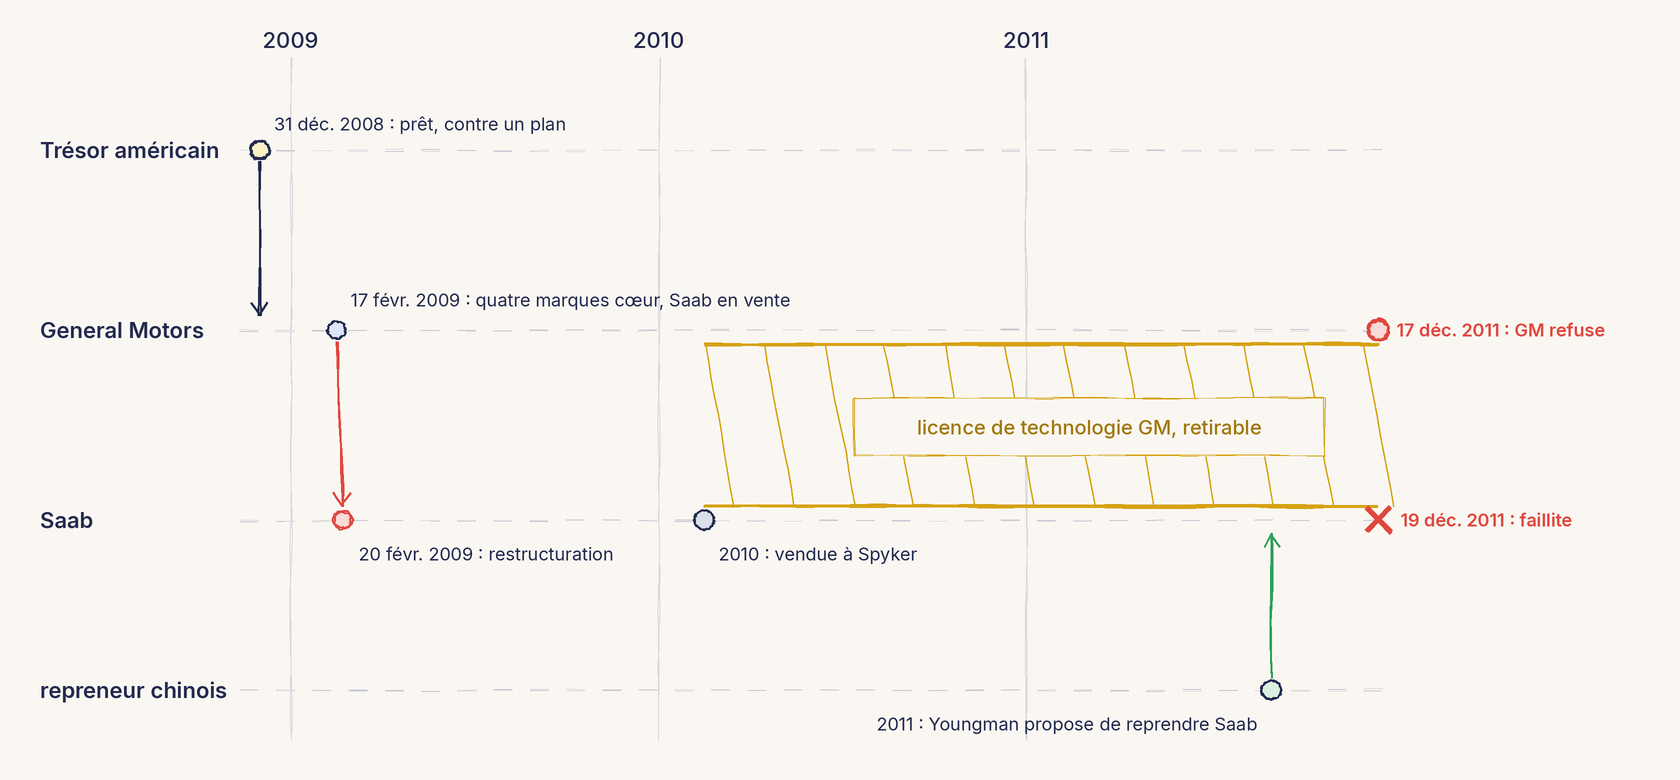
Au plus fort de la crise financière, GM obtient un prêt du Trésor américain. Le contrat, signé le 31 décembre 2008, l’oblige à présenter un plan de viabilité. Celui qu’il remet le 17 février 2009 recentre le groupe, aux États-Unis, sur quatre marques : Chevrolet, Cadillac, Buick et GMC. Saab est mise en vente, et GM propose de plafonner son soutien financier pour que la filiale devienne une entreprise autonome au 1er janvier 2010. Trois jours plus tard, le 20 février, Saab se place sous la protection du droit suédois des restructurations.
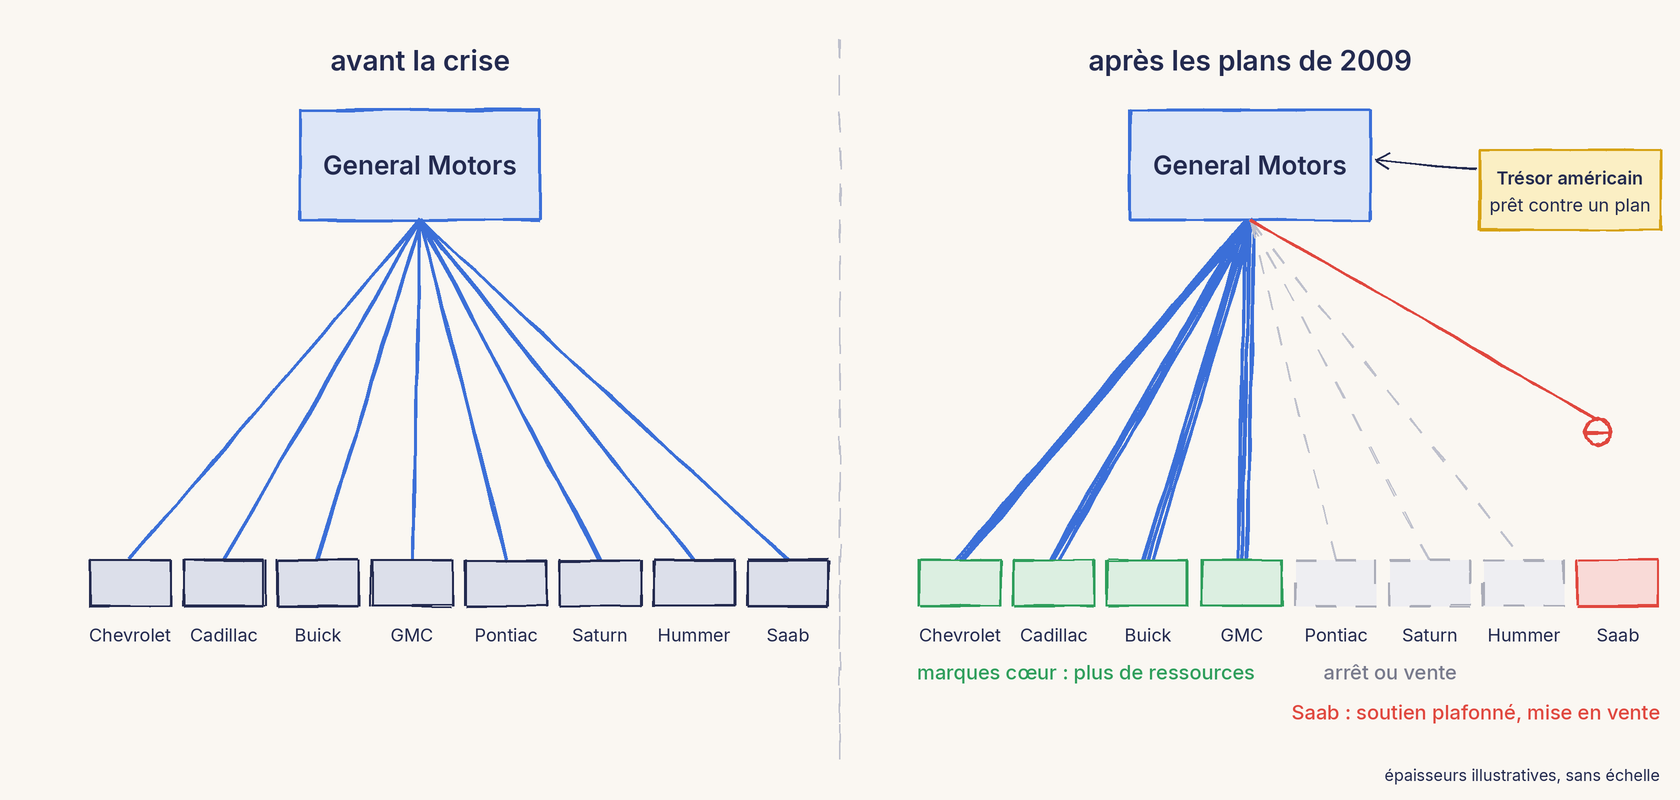
Ce que Saab perd, d’autres marques du groupe le gagnent. GM l’écrit la même année : se concentrer sur quatre marques lui permettra de consacrer davantage de ressources à chacune, pour de meilleurs produits et un marketing plus fort. Dans un groupe, un changement de priorité ne fait pas disparaître l’argent ; il le déplace d’une filiale vers une autre.
Une filiale vendue n’est pas pour autant libérée. En 2010, GM cède Saab à Spyker, un petit constructeur de voitures de sport, et lui accorde une licence pour fabriquer certains modèles avec la propriété intellectuelle du groupe, en se réservant le droit de la retirer si Saab passe sans son accord sous le contrôle d’un autre constructeur. En 2011, Saab manque d’argent ; le constructeur chinois Zhejiang Youngman propose de la reprendre. GM refuse, à plusieurs reprises, tout accord qui placerait sa technologie sous licence entre des mains chinoises. Saab tente alors un dernier montage, fondé sur sa seule technologie propre. Le 17 décembre 2011, le porte-parole de GM déclare que ces nouvelles propositions nuiraient au groupe et à ses actionnaires, et que GM ne pourra plus fournir de composants à Saab si le projet est maintenu. Deux jours plus tard, Saab dépose le bilan.

Spyker a poursuivi GM en justice. En 2014, la cour d’appel fédérale du sixième circuit a donné raison au groupe, qui avait selon elle des préoccupations commerciales légitimes quant à la question de savoir qui profiterait de sa technologie. Vue du siège, la décision était rationnelle ; vue de la filiale, elle était fatale. Pour une filiale, la technologie du groupe accélère tant que les priorités coïncident, et retient le jour où elles divergent.
La composition d’un groupe prolonge ainsi vers le bas la chaîne que cette série remonte depuis son premier épisode. L’État pèse sur le groupe, comme il l’a fait chez Renault et chez General Motors. Le groupe fixe la charte de la filiale, comme Alcatel l’a fait pour SEL. La filiale arbitre enfin entre ses produits. Un product manager qui travaille dans une filiale se trouve donc au bout de trois politiques, et un projet peut être juste pour son marché tout en étant de trop dans le portefeuille du groupe.
Shanghai, ou le prix d’un discours que personne n’a arbitré
À l’automne 2020, Ant Group prépare la plus importante introduction en bourse jamais tentée, simultanément à Shanghai et à Hong Kong. Le groupe exploite Alipay, une application de paiement, et le crédit en ligne lui a procuré près de 40 % de son chiffre d’affaires au premier semestre. Une grande partie de ces prêts est accordée conjointement avec des banques partenaires qui, selon une source proche des régulateurs, en supportent presque tout le risque. L’opération doit lever 34,5 milliards de dollars, et la cotation est fixée au 5 novembre.

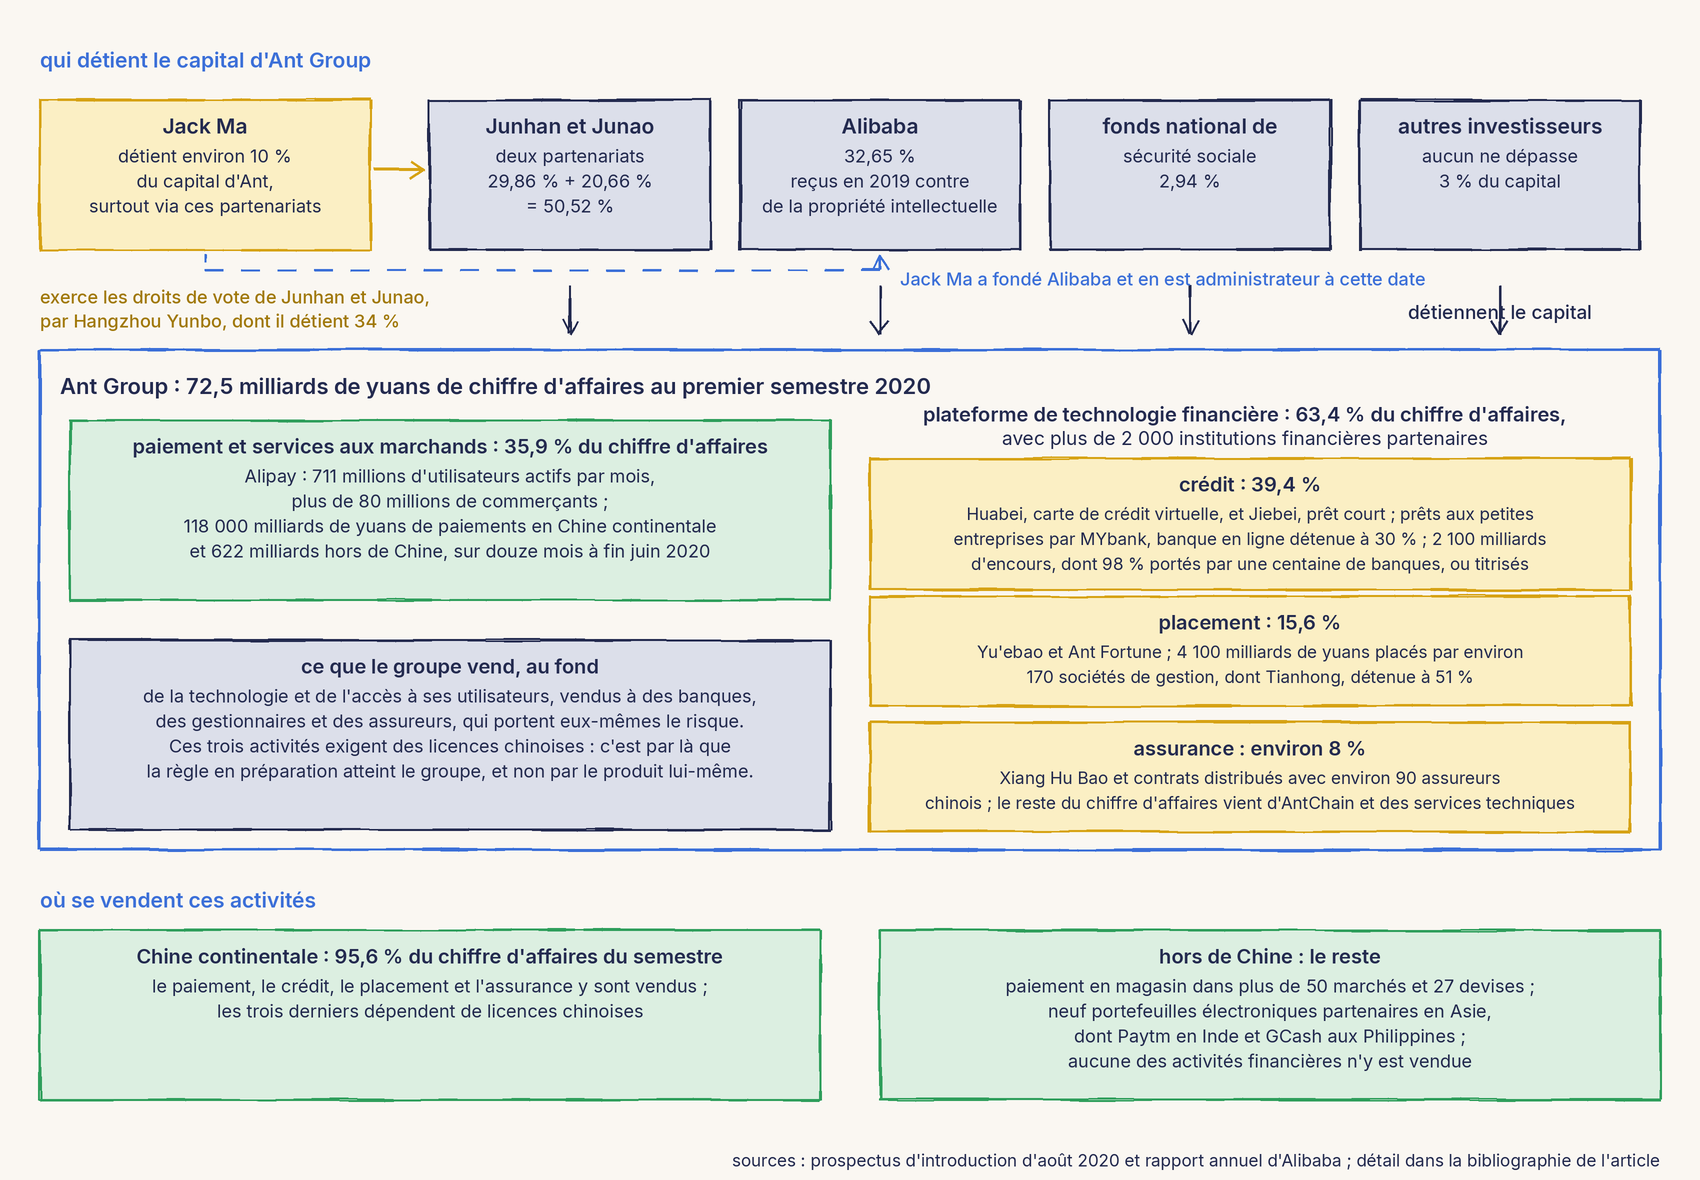
Ant tient à être considérée comme une entreprise de technologie plutôt que comme un établissement de crédit. Une banque doit en effet détenir des fonds propres, c’est-à-dire des capitaux apportés par ses actionnaires, à proportion des prêts qu’elle consent, ce qui bride sa croissance et sa valorisation. Or les régulateurs financiers chinois préparent de longue date des règles qui soumettraient les prêteurs en ligne à une discipline comparable : un plafond d’endettement, et une part minimale de chaque prêt conjoint à financer sur leurs propres ressources. Jack Ma, qui contrôle Ant, a toutes les raisons de redouter ces règles.

Le 24 octobre 2020, au Bund Summit, un sommet financier réuni à Shanghai devant de nombreux responsables de la régulation, Ma prononce un discours contre les accords de Bâle, ces règles internationales de solvabilité bancaire qu’il compare à un club de vieillards, et contre la manière dont la Chine prévient le risque financier, qui étoufferait selon lui l’innovation.
Le 2 novembre, les régulateurs publient le projet de règles sur le crédit en ligne. Dans les mêmes jours, ils convoquent conjointement l’actionnaire de contrôle d’Ant, son président exécutif et son directeur général à un entretien de supervision.
Le 3 novembre, la Bourse de Shanghai rend publique sa décision. Elle y indique que les dirigeants d’Ant ont été convoqués, que l’entreprise a elle-même signalé des faits importants, parmi lesquels une évolution de l’environnement réglementaire des technologies financières, et qu’elle pourrait dès lors ne plus remplir les conditions d’admission ni les exigences d’information. Elle suspend la cotation, et l’introduction à Hong Kong s’interrompt à son tour.
Ce jour-là, le produit d’Ant reste le même ; c’est sa nature qui bascule. Les règles en préparation en font un prêteur soumis aux contraintes d’une banque, et l’introduction qui devait consacrer une entreprise de technologie n’a pas lieu.
Personne, chez Ant, ne pouvait refuser à Ma le mandat de parler, puisqu’il contrôlait l’entreprise, et aucun arbitrage interne n’a donc eu lieu. De tous les cas réunis ici, c’est le seul où cette étape fait entièrement défaut : l’entreprise n’avait aucun moyen d’empêcher son propre fondateur de parler en son nom.
Le lien de cause à effet demeure discuté. Selon des sources proches des régulateurs citées par le magazine économique chinois Caixin, les règles étaient prêtes depuis longtemps, et le discours n’a fait que précipiter leur publication en attirant l’attention des plus hauts dirigeants sur l’endettement d’Ant. Certains analystes soutiennent au contraire que Ma connaissait l’imminence de ces règles et qu’il a pris la parole pour les combattre. Quelle que soit la lecture retenue, un dirigeant a parlé sans que personne ait arbitré sa parole, et la cotation de son entreprise a été suspendue dix jours plus tard.
Seattle, ou quand l’entreprise emploie ceux qui parlent pour le régulateur
L’administration fédérale américaine de l’aviation ne certifie pas elle-même chacune des pièces d’un avion. Elle délègue une partie de ce travail au constructeur, dans le cadre d’un programme qui autorise certains de ses salariés à agir au nom de l’agence. On les appelle représentants autorisés. Le constructeur les rémunère, les évalue et décide de leur avancement ; leur mission n’en reste pas moins de défendre l’intérêt du régulateur.
Boeing entend alors tenir le calendrier du 737 MAX face au nouvel appareil de son concurrent européen, éviter tout ralentissement de ses chaînes d’assemblage et, surtout, empêcher que la certification n’oblige les compagnies clientes à former leurs pilotes sur simulateur, ce qui leur coûterait cher. L’agence, de son côté, doit garantir la sécurité avec des effectifs réduits. Les représentants autorisés se trouvent pris entre ces deux exigences, qu’ils ne peuvent satisfaire à la fois.

En 2016, au plus fort des travaux de certification, Boeing soumet ses propres représentants autorisés à une enquête interne, dont un lanceur d’alerte transmettra plus tard les résultats à une commission du Congrès.
Trente-neuf pour cent des représentants qui ont répondu disent percevoir une pression indue, et vingt-neuf pour cent redoutent des conséquences s’ils la signalent. Tous contrôlent le travail de collègues employés par la même entreprise qu’eux.

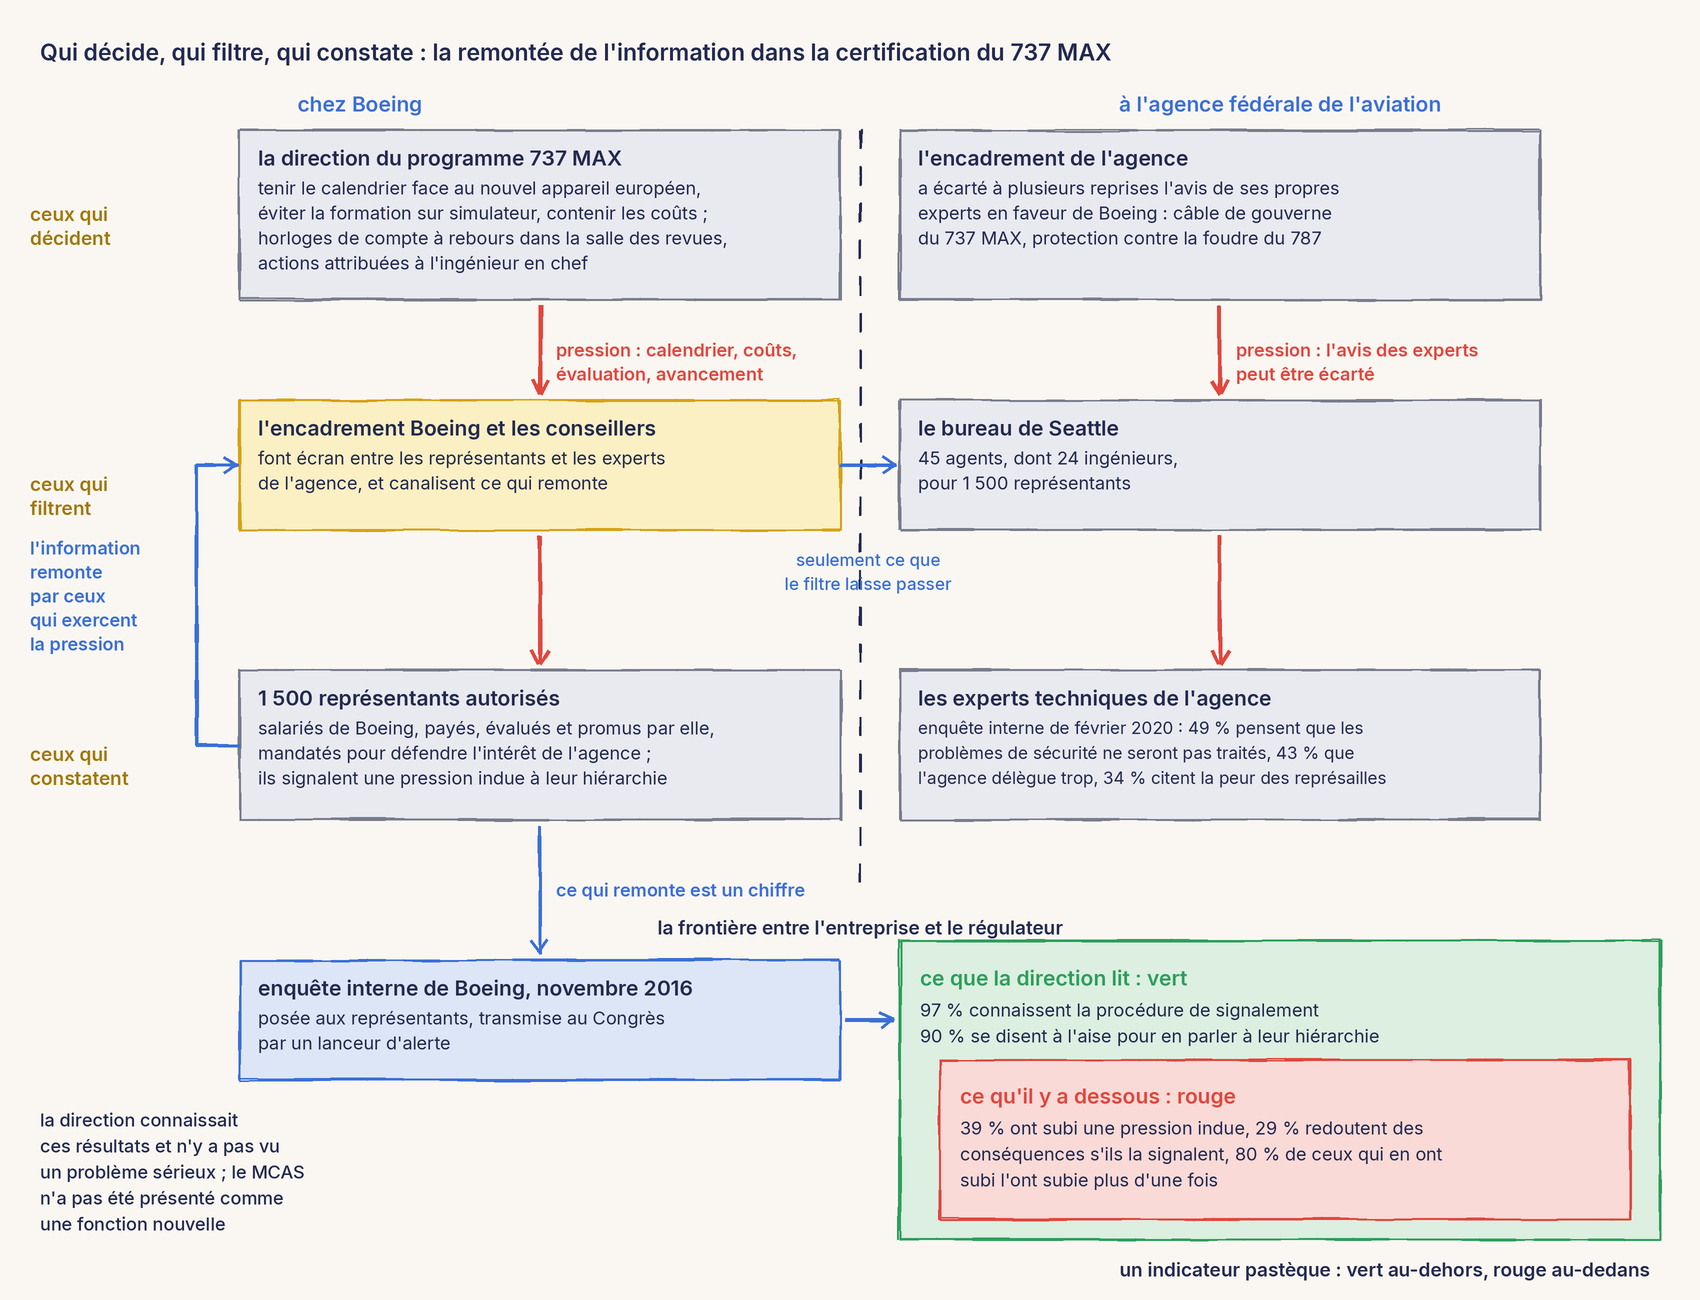
La commission des transports de la Chambre des représentants recense, dans le programme 737 MAX, quatre situations où des représentants autorisés n’ont pas défendu l’intérêt de l’agence. Dans l’une, en 2013, l’un d’eux approuve la décision de ne pas mettre en avant comme une fonction nouvelle le MCAS, un logiciel qui abaisse automatiquement le nez de l’appareil dans certaines conditions de vol, parce que l’entreprise redoutait des coûts supplémentaires et des exigences accrues de certification et de formation. La commission n’a trouvé aucune preuve que ce représentant en ait informé l’agence.
En octobre 2018, puis en mars 2019, deux 737 MAX s’écrasent. Trois cent quarante-six personnes y perdent la vie.
L’indépendance de ces représentants ne pouvait se décréter par un titre : elle dépendait d’une chaîne hiérarchique qui passait tout entière par leur employeur. Le rapport indique que l’ancien ingénieur en chef du programme, Michael Teal, et son ancien directeur, Keith Leverkuhn, ont tous deux reconnu devant les enquêteurs avoir eu connaissance de cette enquête interne, et n’avoir pas tenu la pression indue pour un problème sérieux.
Dans ce cas, le mandat a été confisqué : des salariés chargés de parler pour le régulateur parlaient en réalité sous l’autorité de ceux qu’ils devaient contrôler. Cet arbitrage interne a façonné un produit, un avion dont les pilotes ignoraient une fonction, et c’est le seul cas de cette série où un tel arbitrage a coûté des vies.
La ligne budgétaire, et ce qu’elle ne dit pas
Dans votre entreprise, quelqu’un paie pour que votre secteur soit représenté là où s’écrit la règle. Cette ligne budgétaire existe, elle porte un montant, et elle a un propriétaire, qui n’est presque jamais la direction produit. C’est elle qui décide qui ira défendre votre produit dans ces salles, et sur quels dossiers.
Vous ne la voyez pas, parce qu’elle relève des affaires publiques ou de la conformité, qu’elle ne remonte dans aucun tableau de bord produit, et qu’aucun membre de votre équipe n’assiste à la réunion où elle s’arbitre. Vous lirez donc plus facilement le chiffre déclaré par un concurrent, dans un registre public, que le vôtre.
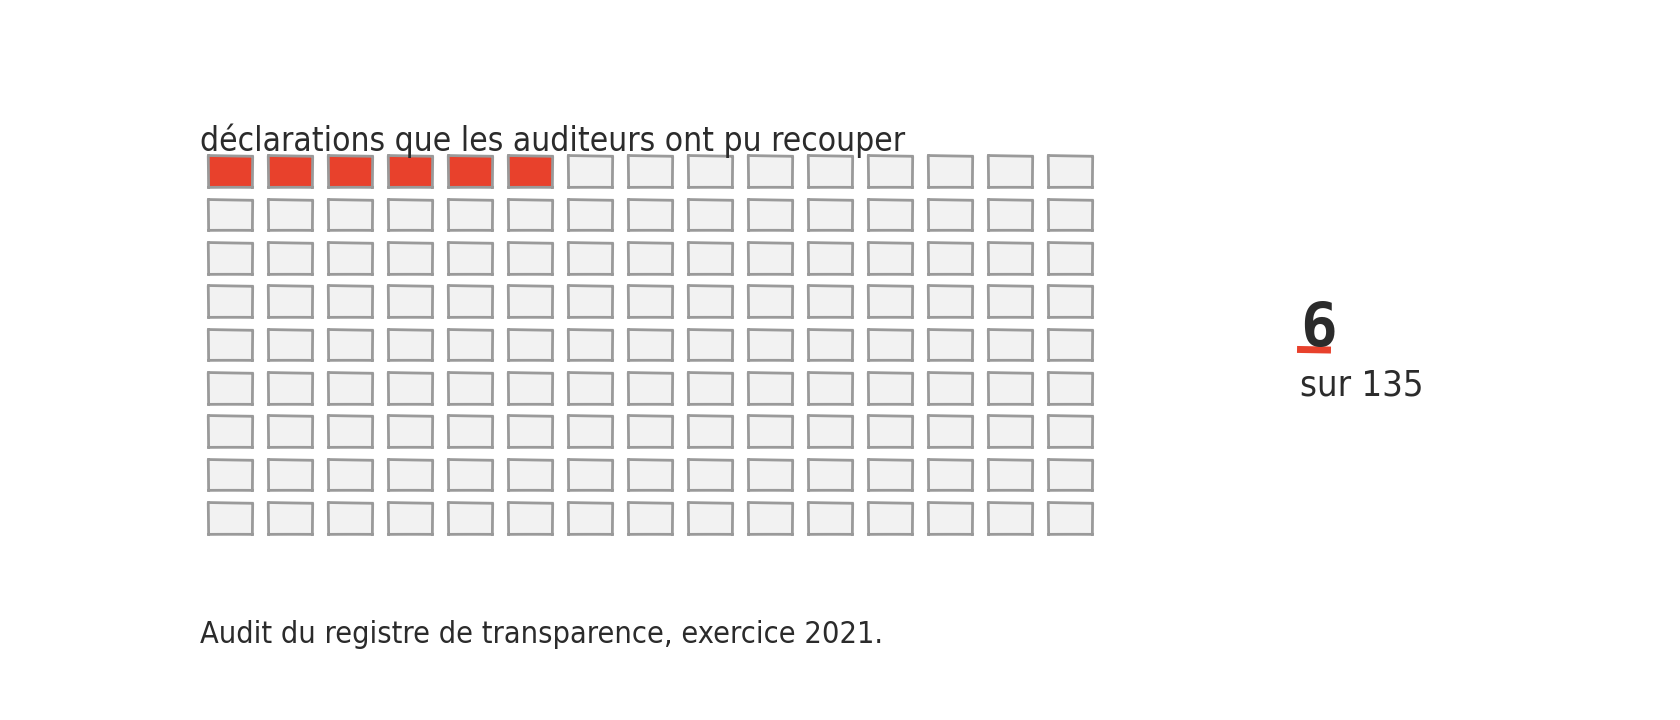
Ces registres donnent un ordre de grandeur, à prendre avec prudence. La Cour des comptes européenne a rapproché en 2024 les subventions européennes que les organisations inscrites déclaraient avoir perçues des chiffres de la comptabilité de la Commission : sur cent trente-cinq cas comparables, six seulement concordaient. La question utile n’est donc pas le montant exact, mais qui porte cette ligne chez vous, sur quels dossiers, et par quel chemin votre produit peut y entrer.
L’objection : tout cela n’est que de la gestion ordinaire
Une objection s’impose, et elle vient des équipes elles-mêmes.
Ce que je décris, dira-t-on, n’est que la vie ordinaire de toute organisation : des équipes se disputent un budget, des dirigeants arbitrent, certains sortent de la réunion avec leur ligne et d’autres sans. Parler de politique interne reviendrait à parer d’un vocabulaire stratégique ce que chacun vit le mardi matin.
Cette objection est juste sur les faits, mais elle s’arrête trop tôt.
Elle est juste, parce que les processus décrits ici ont leur raison d’être. Hughes le reconnaît lui-même à propos de Vodafone : ce cadre de gestion discipline les projets et garantit que l’argent des actionnaires est dépensé à bon escient. Une entreprise qui renoncerait à arbitrer ses budgets selon le rendement attendu n’en serait pas plus ouverte ; elle serait simplement mal gérée.
Elle s’arrête trop tôt, parce que ces arbitrages ordinaires produisent des effets qui ne le sont pas. Un compte rendu de mission conduit Alcatel à abandonner la technologie qu’elle avait défendue jusqu’au sommet de l’État. Un dossier de subvention fait naître au Kenya un service de paiement par téléphone. Un avis rendu en 2013 sur la présentation d’un logiciel de vol laisse entrer en service un avion dont les pilotes ignorent une fonction.
Ces réunions n’ont rien d’extraordinaire. Elles n’en décident pas moins du sort des produits, et c’est pourquoi elles vous concernent.
Ce que cet article ne dit pas
Il ne prétend pas que le sponsor peut tout. Glotin n’a rien obtenu à Bruxelles : il a rapporté chez lui un rapport de force qui s’était constitué sans lui, entre les administrations dont le quatrième épisode a retracé l’alliance.

Il ne dit pas qu’un groupe a tort lorsqu’il retire un projet à l’une de ses filiales. Galunic et Eisenhardt décrivent ces retraits comme un moyen, pour le groupe, de s’adapter à des marchés rapides : ce qui est une perte pour la filiale peut être une décision juste à l’étage du dessus.
Il ne prétend pas davantage que contourner l’arbitrage interne soit une bonne méthode. Hughes a réussi, et c’est pour cela que son histoire a été écrite ; ceux qui ont échoué par la même voie ne l’ont pas racontée.
Il ne soutient pas que la parole publique d’une entreprise doive être verrouillée. Le cas d’Ant Group se lit dans les deux sens : un fondateur qui parle sans arbitrage peut faire suspendre l’introduction en bourse de son entreprise, mais une organisation où plus personne n’ose parler sans autorisation n’a plus rien à dire.
Il n’affirme pas, enfin, qu’un budget d’influence produise de l’influence. Un montant déclaré dans un registre ne dit rien de ce qu’il a permis d’obtenir.
La carte de décision interne
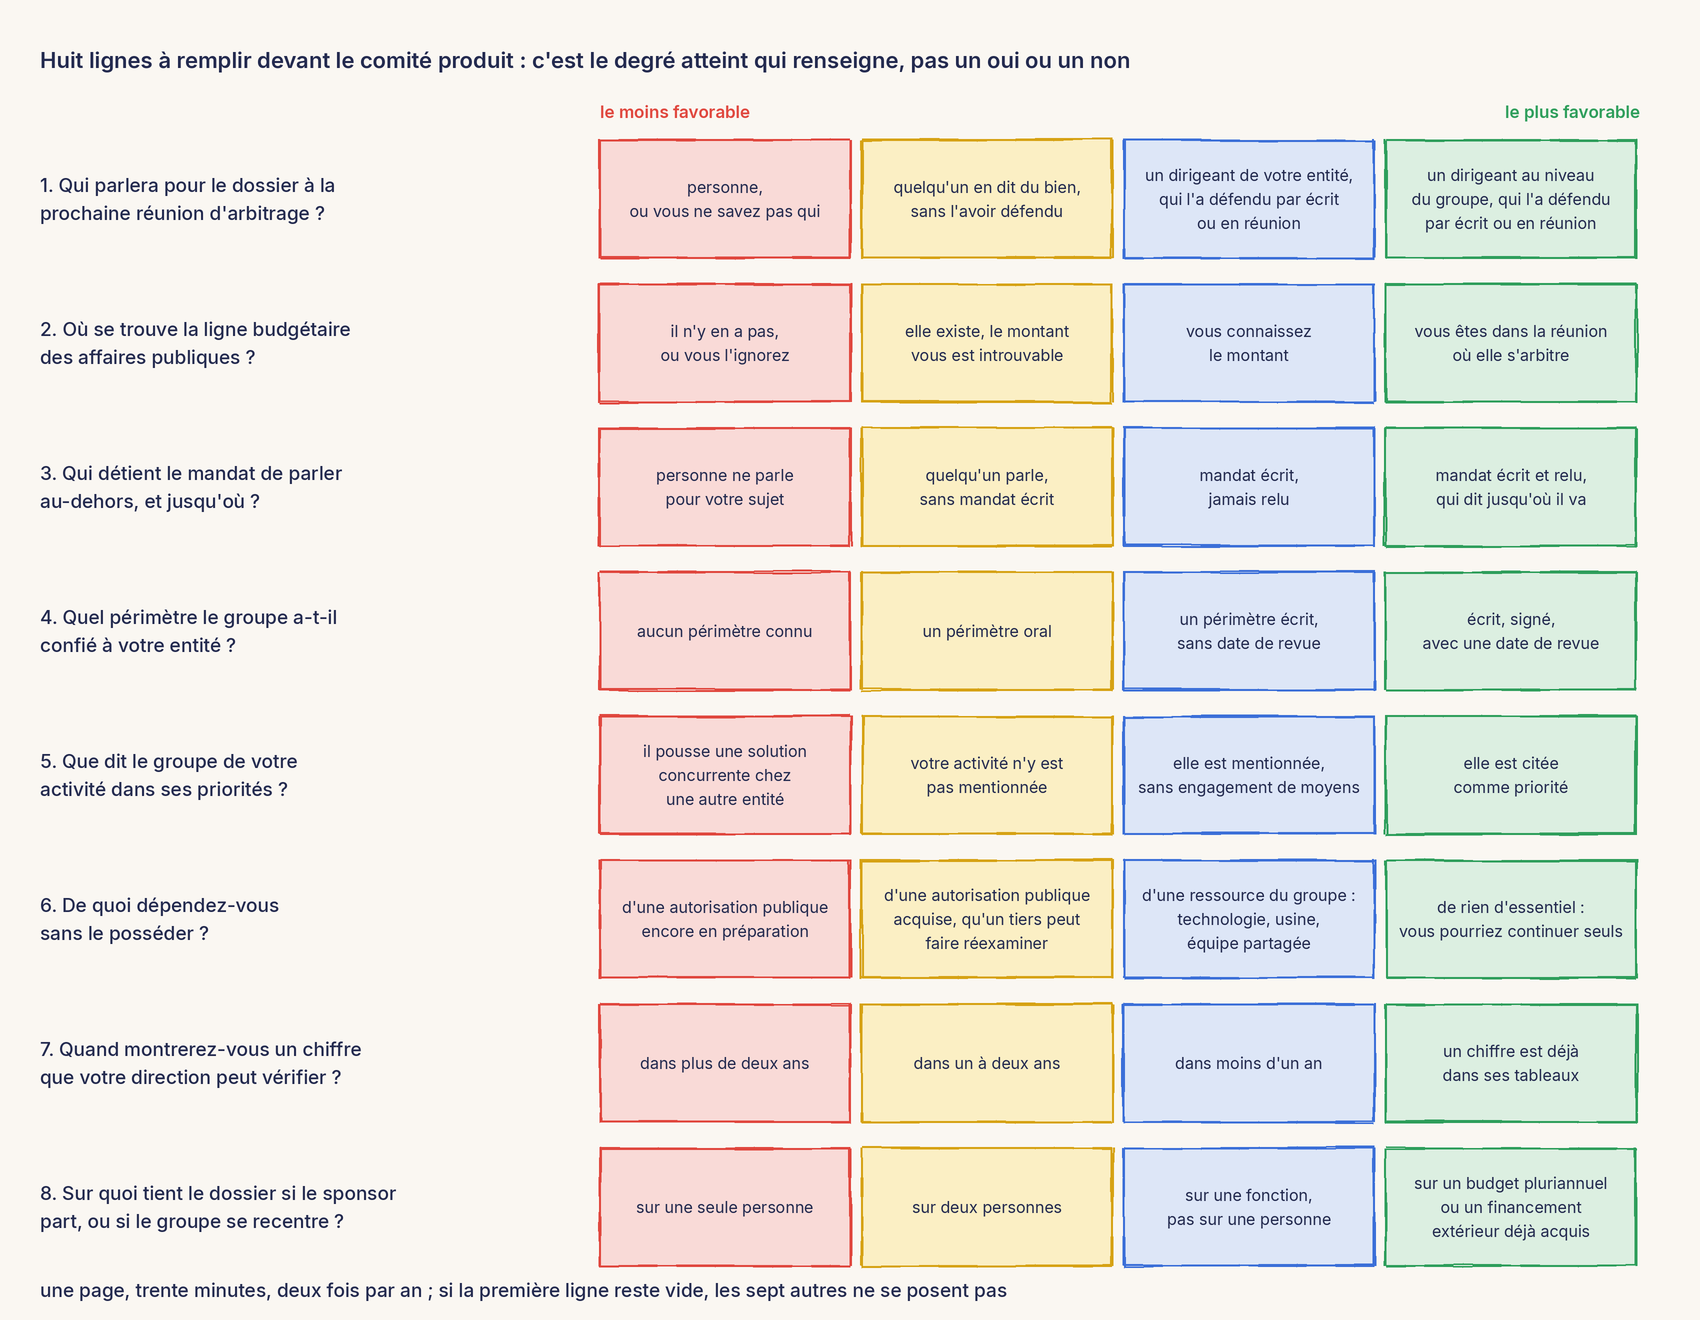
Le troisième épisode proposait une question à inscrire à l’ordre du jour du comité produit ; le quatrième, une grille à quatre colonnes sur les enceintes où s’écrit votre règle ; le cinquième, cinq barèmes pour mesurer votre place dans votre propre réseau. Celui-ci vous invite à tourner ces outils vers l’intérieur de votre entreprise, sur une seule page.
Qui parlera pour le dossier à la prochaine réunion d’arbitrage ? Inscrivez un nom, et non une fonction, puis la réunion ou le courriel où cette personne a pris position, et l’étage où elle siège. Si aucun nom ne vous vient, votre dossier n’existe pas encore, quoi qu’en dise votre feuille de route.
Où se trouve la ligne budgétaire des affaires publiques, et qui la défend ? Cherchez ce que votre entreprise consacre à sa présence dans les enceintes qui écrivent vos règles, puis dans quelle réunion cette ligne se discute et qui y siège. Les registres publics, celui de l’Union européenne et, en France, celui de la Haute Autorité pour la transparence de la vie publique, vous donneront plus vite le chiffre déclaré par vos concurrents que le vôtre.
Qui détient le mandat de parler au-dehors, et jusqu’où ? Dressez la liste des personnes qui, dans votre organisation, s’expriment sur votre sujet en comité technique, dans une association professionnelle ou en réponse à une consultation publique. Demandez ensuite qui a rédigé leur mandat, et quand il a été relu pour la dernière fois.
Quel périmètre le groupe a-t-il confié à votre entité ? Demandez le document qui l’écrit, qui l’a signé, et quand il sera revu. Un périmètre transmis oralement se retire sans réunion.
Que dit le groupe de votre activité dans ses priorités ? Ouvrez la dernière présentation aux actionnaires ou la dernière lettre du président, et cherchez le nom de votre entité, puis celui de votre marché. Regardez aussi si une autre entité du groupe vise déjà le même besoin.
De quoi dépendez-vous sans le posséder ? Listez ce qui entre dans votre produit sans figurer sur vos factures, et ce que vous n’avez pas le droit de décider seuls : une technologie ou une usine du groupe, une autorisation, un agrément, une norme en préparation.
Quand montrerez-vous un chiffre que votre direction peut vérifier elle-même ? Prenez la date où ce chiffre apparaîtra dans un tableau qu’elle consulte, et non celle de la fin du projet.
Sur quoi tient le dossier si votre sponsor part, ou si le groupe se recentre sur son cœur de métier ? Un projet qui repose sur une seule personne ne survit pas à son départ ; un projet dont la moitié du budget vient du dehors survit à un recentrage.
Ces huit lignes tiennent sur une page, à relire deux fois par an devant le comité produit : une demi-heure en juin, une demi-heure en décembre. Si la première reste sans réponse, les sept autres ne se posent même pas.
Aucune de ces questions n’appelle un simple oui ou non. Chacune admet des degrés, et c’est le degré atteint qui renseigne. Personne, quelqu’un qui en dit du bien, un dirigeant de votre entité qui l’a défendu par écrit, un dirigeant du groupe qui l’a fait : ce sont là quatre situations distinctes, et la deuxième protège moins qu’on ne le croit. Les quatre degrés de chaque ligne sont de mon fait, et l’annexe de méthode de la série en expose l’origine.

Pensez à un projet précis, en cours. Une question de contexte, puis les huit lignes de la carte de décision ci-dessus, situent ce projet dans la politique de votre entreprise.
Aucune réponse n’est enregistrée ni transmise.
Ou parcourez les huit positions :
Cet outil nécessite JavaScript.
Six semaines après le couloir
L’histoire du couloir bruxellois trouve son dénouement dans les textes officiels.
Le 19 mai 1987, six semaines après le compte rendu de Glotin, l’Allemagne, la France, l’Italie et le Royaume-Uni signent à Bonn une déclaration commune : leurs quatre gouvernements s’engagent à soutenir chez eux la norme et demandent à leurs opérateurs un protocole d’accord. Le 7 septembre suivant, les opérateurs le signent à Copenhague. Ce protocole deviendra la charte de l’association GSM, du nom du Groupe spécial mobile, le groupe de travail européen qui a conçu la norme.
Le droit prend alors le relais. La directive 87/372/CEE, qui réserve les bandes de fréquences du futur téléphone mobile européen, et la recommandation 87/371/CEE paraissent au Journal officiel des Communautés européennes le 17 juillet 1987. Trois ans plus tard, en décembre 1990, le Conseil prendra acte des progrès accomplis sur cette base.
Considérez la chaîne dans son ensemble. En avril, un dirigeant rentre de mission et annonce à sa direction qu’elle a perdu. En mai, quinze ministres signent un accord. En juillet, un texte paraît au Journal officiel. En septembre, quinze opérateurs signent un protocole. Six semaines séparent le premier maillon du deuxième, et c’est cette suite d’accords qui a fixé les fréquences et la norme de tout un continent, puis celles de l’appareil que vous tenez en ce moment dans la main.
Les trois échelles de cette série se remontent dans ce sens, et jamais dans l’autre. Nul n’obtient une décision publique parce qu’il a raison. Il l’obtient parce que quelqu’un, dans une organisation, a d’abord conquis devant ses pairs le droit d’aller la demander, avec un budget, un mandat, et au-dessus de lui un nom capable d’absorber l’échec. Le septième épisode regardera dans l’autre direction : ce que l’entreprise fait du temps que tout cela lui achète.
Vous êtes déjà dans la pièce.
Ce sur quoi cet article s’appuie
Le couloir de Bruxelles et le cas Alcatel
- Stephen Temple, Inside the Mobile Revolution, A Political History of GSM, chapitre 15, Manœuvres en coulisses
- Stephen Temple, Inside the Mobile Revolution, chapitre 17, la réunion des ministres à Bonn le 19 mai 1987
- Science Museum Group, exemplaire officiel britannique de la déclaration de Bonn, 1987, signée pour le Royaume-Uni, l’Italie, la France et l’Allemagne
- GSMA, Our history : proposition des quatre ministres et signature du protocole d’accord à Copenhague en septembre 1987
- Ericsson, histoire d’entreprise, All agreed, par Svenolof Karlsson et Anders Lugn, avec le Centre for Business History
- Léonard Laborie, « Concurrence et changement technique. De la norme au marché, la trajectoire unique de la téléphonie mobile en Europe depuis les années 1980 », Histoire, économie & société, 2008/1, p. 91-101, vérifié sur un tiré à part
Johannesburg, ou l’argent d’un autre
Renault
Filiales, ou la maison dans la maison
- D. Charles Galunic et Kathleen M. Eisenhardt, « The Evolution of Intracorporate Domains: Divisional Charter Losses in High-Technology, Multidivisional Corporations », Organization Science, vol. 7, n° 3, 1996, p. 255-282
- Julian Birkinshaw et Jonas Ridderstråle, « Fighting the corporate immune system: a process study of subsidiary initiatives in multinational corporations », International Business Review, vol. 8, n° 2, 1999, p. 149-180
- General Motors Corporation, « GM Presents U.S. Government Updated Plan for a Viable, Sustainable Company », communiqué du 17 février 2009, déposé auprès de la SEC (formulaire 425)
- General Motors Company, rapport au formulaire 8-K déposé auprès de la SEC, 2009
- Associated Press, « Saab declares bankruptcy as GM blocks Chinese deal », 19 décembre 2011
- Cour d’appel des États-Unis pour le sixième circuit, Saab Automobile AB v. General Motors Co., n° 13-1899, arrêt du 24 octobre 2014
Shanghai
- Shanghai Stock Exchange, Decision to Suspend the Listing of Ant Group Co., Ltd. on the STAR Market, 3 novembre 2020
- Caixin Global, Billionaire Jack Ma Pays High Price for Challenging Regulators, par Wu Hongyuran, Hu Yue, Zhang Yuzhe et Guo Yingzhe, 9 novembre 2020
- Caixin Global, « Revealed: Jack Ma Controls Majority of Ant Group », 26 août 2020, d’après le prospectus d’introduction
- TechNode, « Ant Group IPO filings: five key takeaways », 26 août 2020, d’après le prospectus d’introduction
- Reuters, « Ant Group’s key revenue drivers as it eyes $200bn valuation », 26 août 2020
- South China Morning Post, « What is Jack Ma’s Ant Group and how does it make money? », octobre 2020
- TechNode, « Deciphering the Ant Group rectification plan », 27 avril 2021
- Yicai Global, « Ant Financial-Backed MYBank Gets Nod to Hike Equity Capital », 12 décembre 2019, pour la participation de 30 % dans MYbank
- Yicai Global, « Tianhong Is China’s First Fund Manager to Top USD1.5 Billion Revenue », 19 avril 2019, pour la participation de 51 % dans Tianhong
- Bloomberg, « Alibaba’s Ant Group files for IPO in Hong Kong and Shanghai », 25 août 2020, repris par Al Jazeera
- Alibaba Group, rapport annuel 20-F pour l’exercice clos le 31 mars 2020, déposé auprès de la SEC, pour la participation de 33 % dans Ant, la plateforme Ant Fortune et les neuf portefeuilles électroniques partenaires
- Reuters, « Ant Group founder Jack Ma to give up control in key revamp », 7 janvier 2023, repris par CNBC, pour la part de capital de Jack Ma et la chaîne de contrôle décrite par le prospectus
Seattle
- Chambre des représentants des États-Unis, commission des transports et de l’infrastructure, rapport final sur la conception, le développement et la certification du Boeing 737 MAX, septembre 2020
- BMC Software, « 6 SLA Best Practices for Service Management Success », 20 août 2019, pour la définition de l’indicateur pastèque
La ligne budgétaire
- Cour des comptes européenne, rapport spécial 05/2024, Registre de transparence de l’UE
- Haute Autorité pour la transparence de la vie publique, La régulation du lobbying au niveau de l’Union européenne
- Haute Autorité pour la transparence de la vie publique, la définition du représentant d’intérêts
- Haute Autorité pour la transparence de la vie publique, le répertoire des représentants d’intérêts
Six semaines après le couloir
- CORDIS, service documentaire de la Commission européenne, Land-based public digital mobile cellular communications (GSM), qui porte la référence de la directive 87/372/CEE et sa parution au Journal officiel L 196 du 17 juillet 1987
- Directive 87/372/CEE du Conseil du 25 juin 1987 concernant les bandes de fréquence à réserver pour l’introduction coordonnée de communications mobiles terrestres publiques cellulaires numériques paneuropéennes, Journal officiel des Communautés européennes L 196 du 17 juillet 1987